科学评估因子工程科学评估增量信息双重选择
新因子显著了,真给因子库带来新信息了吗?
一次显著性检验,未必证明新因子具有增量信息。重读Feng、Giglio与Xiu的双重选择方法:基准怎样选,漏掉的控制项又会怎样改变结论?
本文要点
显著性应相对于明确的已有信息基准判断。
双重选择处理控制选择错误造成的漏项偏差。
一个新因子在三因子模型下显著,加入因子库就有价值了吗?先别急着下结论。你得到的“新信息”,可能只是原有基准没有覆盖的那部分旧信息。
Guanhao Feng、Stefano Giglio和Dacheng Xiu的《Taming the Factor Zoo: A Test of New Factors》,把问题放在一个更苛刻的场景里:面对上百个既有因子,怎样检验候选因子的边际定价贡献,同时承认机器学习会选错控制变量?
本文依据本地PDF实际封面所示的2019年1月NBER工作论文w25481解读,文件名虽然标为2020,但本文不混用其他版本的数字。原文检验的是资产定价中的增量解释力,不是给出一套可以直接上线的交易策略。
图新因子的增量信息
新因子的增量信息
同一个因子,为什么换个基准就不显著了
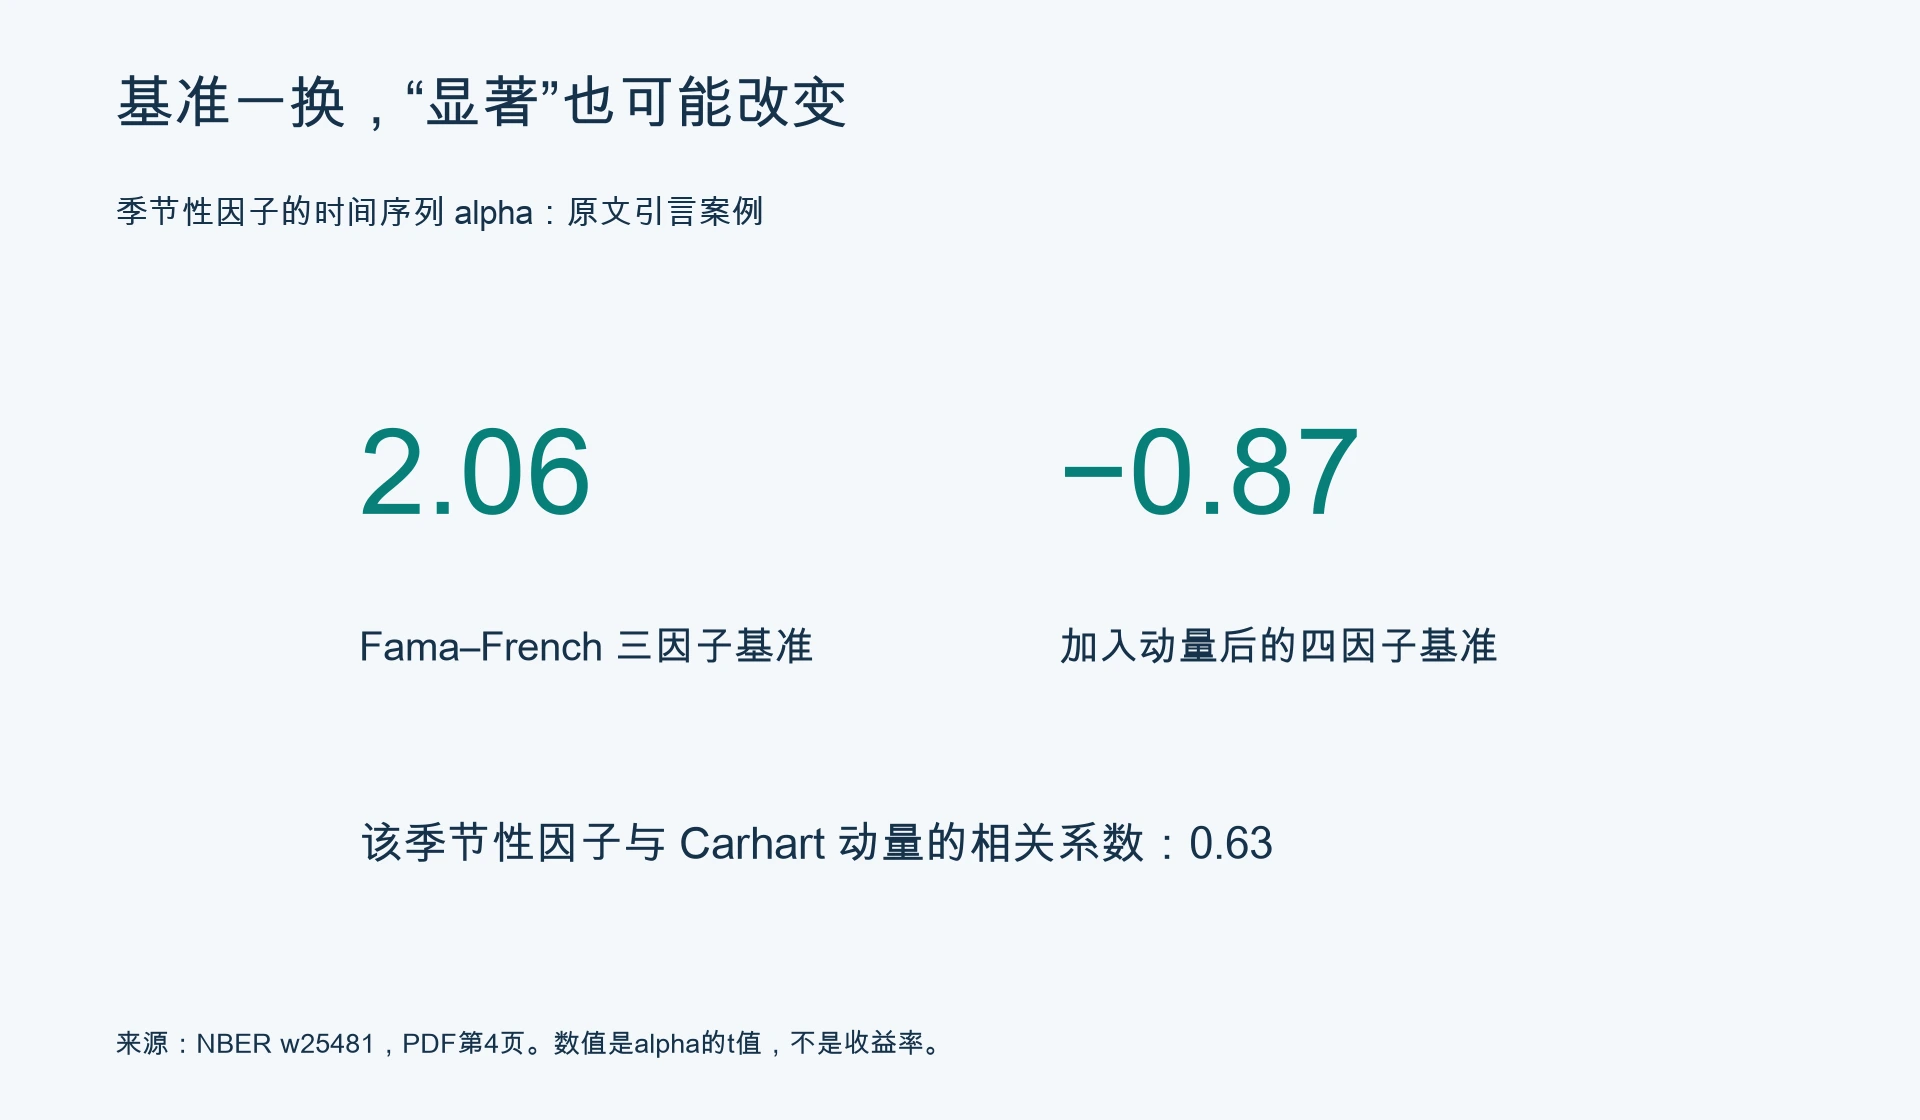
原文引言举了季节性因子的例子。在作者样本中,相对Fama–French三因子模型,它的alpha对应t值为2.06;加入动量的四因子基准下,t值变成−0.87。这个季节性因子与Carhart动量的相关系数为0.63。
变化的不是因子公式,而是你用来判断“新增贡献”的参照系。三因子模型没解释掉的部分,在更完整的基准里,可能已有来源。
这并不意味着以后都把控制因子无限堆上去。高维控制会带来估计噪声;样本条件不够时,常规回归甚至无法估计。真正困难的是:哪些控制项应该留下,以及选错以后还能否可靠推断。
图基准改变的案例
基准改变的案例
LASSO选中了谁,不等于谁就是真正的因子
LASSO通过惩罚系数压缩模型,能在很多候选中留下少量变量。对预测来说,舍弃一个贡献很小的变量,可能是合算的。但在判断另一个变量是否重要时,这个被舍弃的变量仍可能造成干扰。
原文关心的参数是随机贴现因子SDF中的载荷。SDF可理解为给不同状态下的现金流定价的一组权重。这里问的是:控制既有因子之后,新因子是否仍参与解释资产平均收益之间的差异。它与“这个因子自身的平均收益显不显著”不是同一个检验。
研究使用美国股票月频数据,区间为1976年7月至2017年12月,因子库共有150个因子。主分析用750个特征排序组合做测试资产,以2011年及以前提出的135个因子为潜在控制,评估2012—2016年提出的15个新因子。
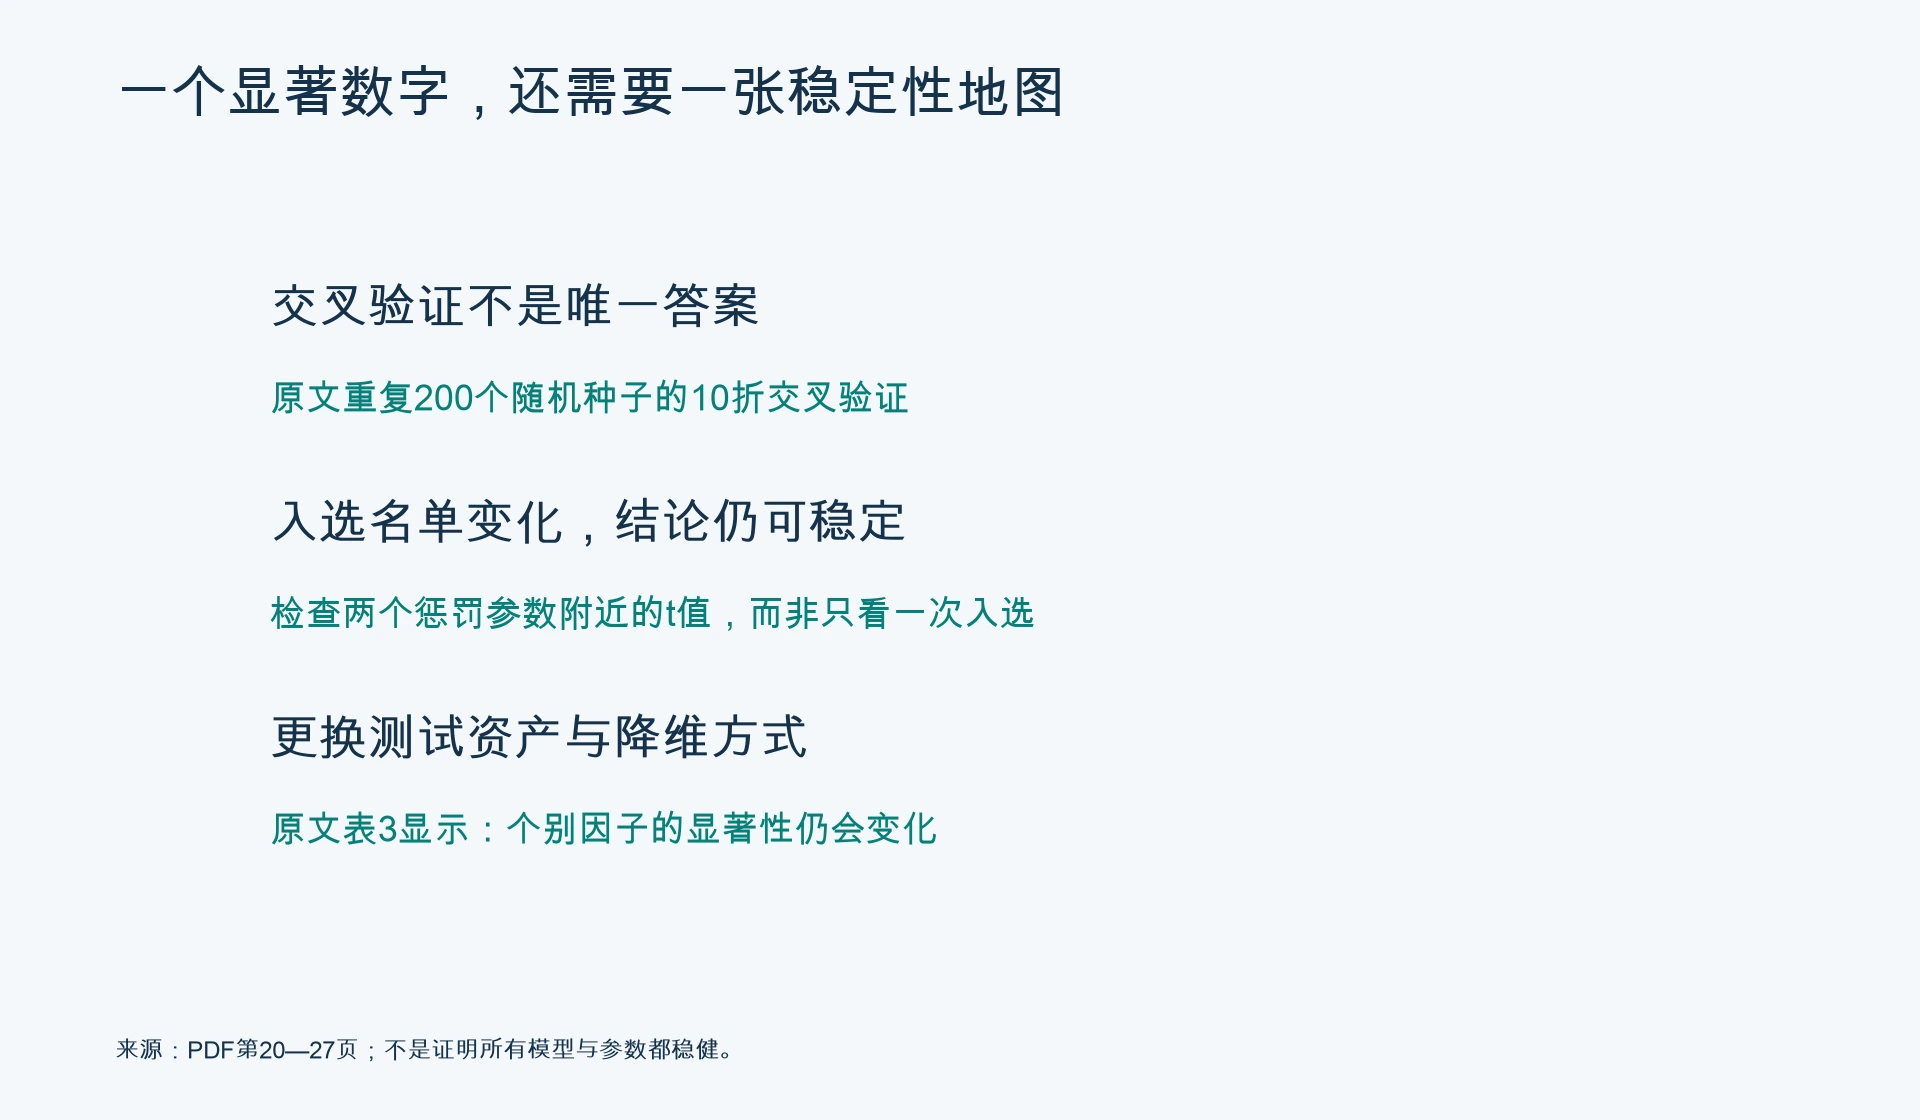
作者改变交叉验证的随机种子,重复200次10折交叉验证后发现,只有SMB的入选比例超过70%,多数因子的入选比例在1%—20%之间。一次LASSO给出的名单,很难直接当作真实模型的清单。
双重选择,第二轮是在防漏项
第一轮选择回答:哪些既有因子有助于解释资产横截面的平均收益?具体输入是既有因子与测试资产收益的协方差,而不是把股票因子值随意拼进一个回归。
第二轮换了目标:哪些既有因子的协方差结构,与候选因子在资产横截面上的协方差结构密切相关?这轮会补进一些第一轮没有选中、但一旦遗漏就可能扭曲候选因子估计的控制项。
最后把两轮选出的控制项取并集,与候选因子一起进行无惩罚的横截面回归,再按原文给出的推断方法评估SDF载荷。两轮选择是为了降低漏项偏差,不是对同一收益序列重复做两遍LASSO。
它像评估一位新队员:除了看现有队员谁表现突出,还要找出谁与新队员承担了相似任务,否则容易把协作或替代关系全记在新队员头上。类比到这里就该停下:论文处理的是协方差与定价参数,并没有识别人的因果贡献。
图双重选择机制
双重选择机制
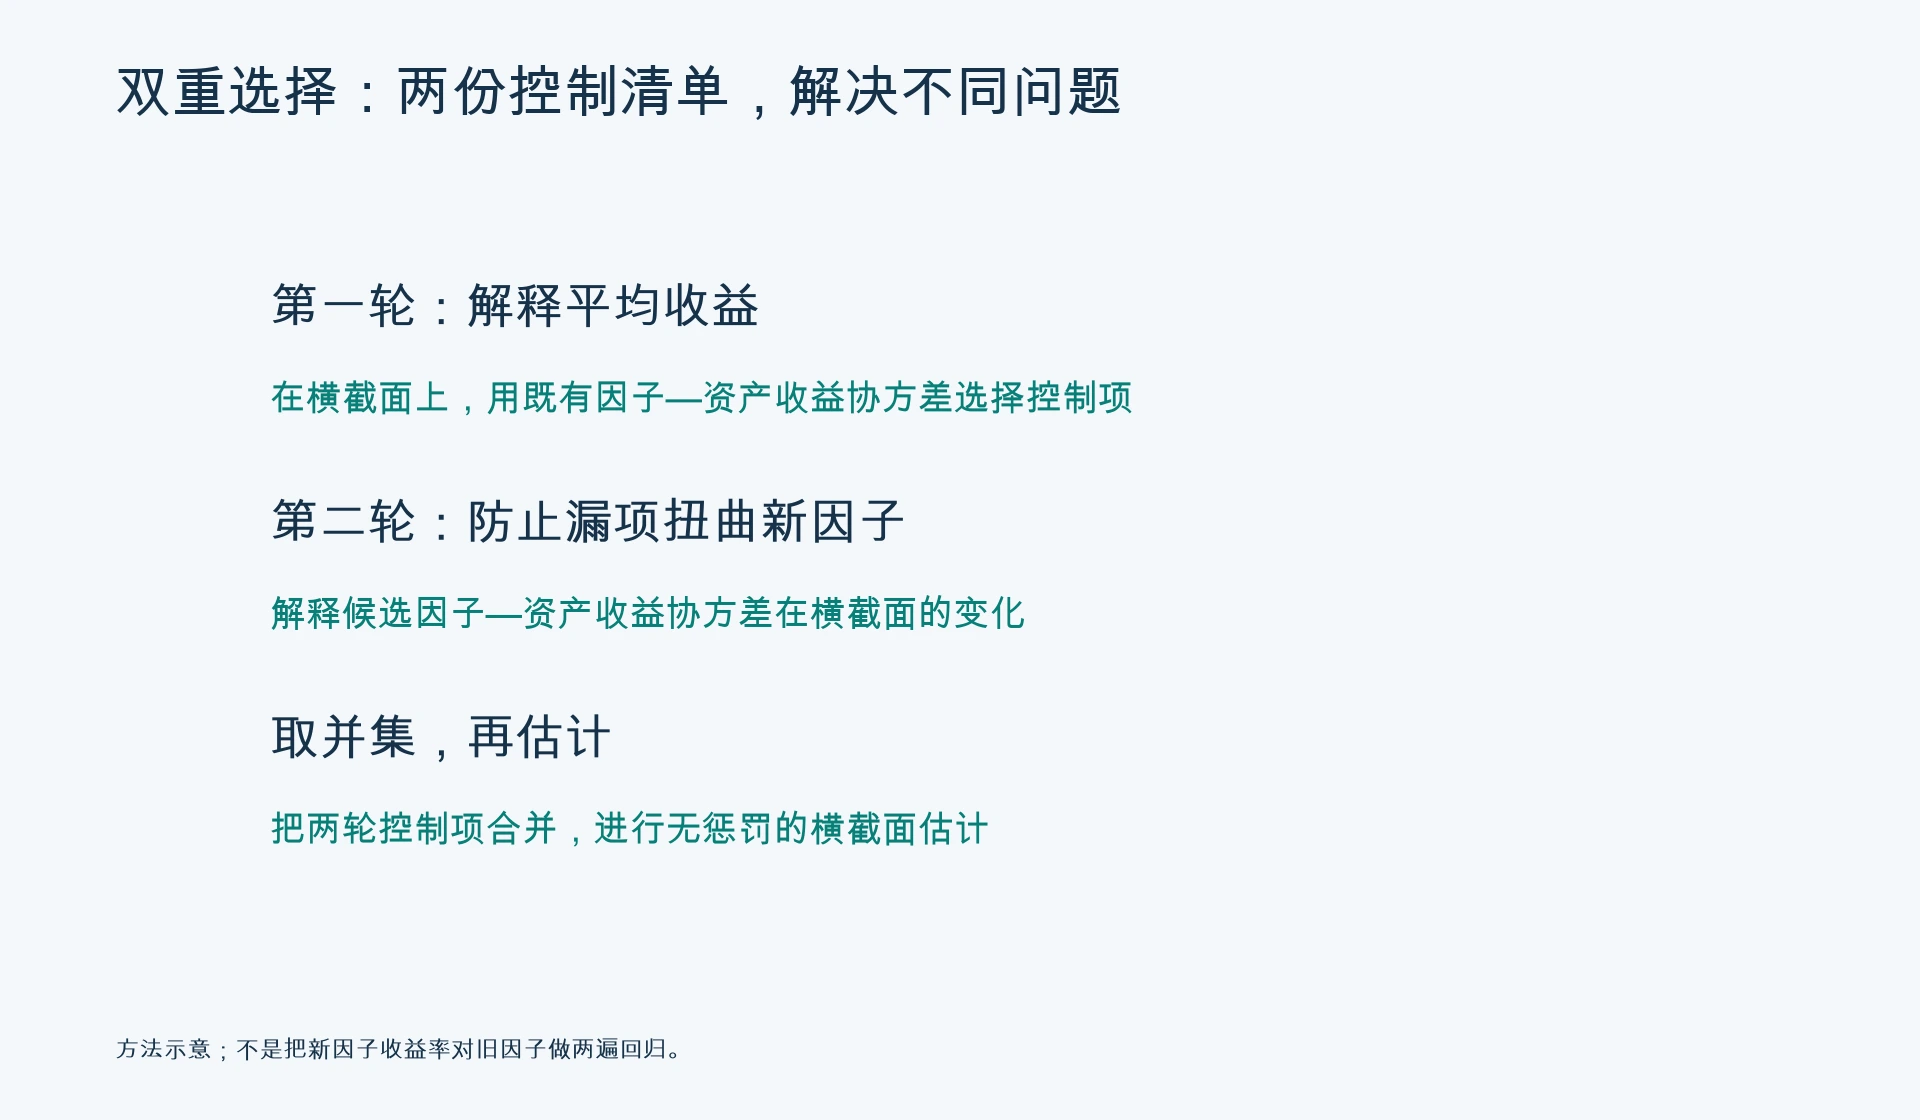
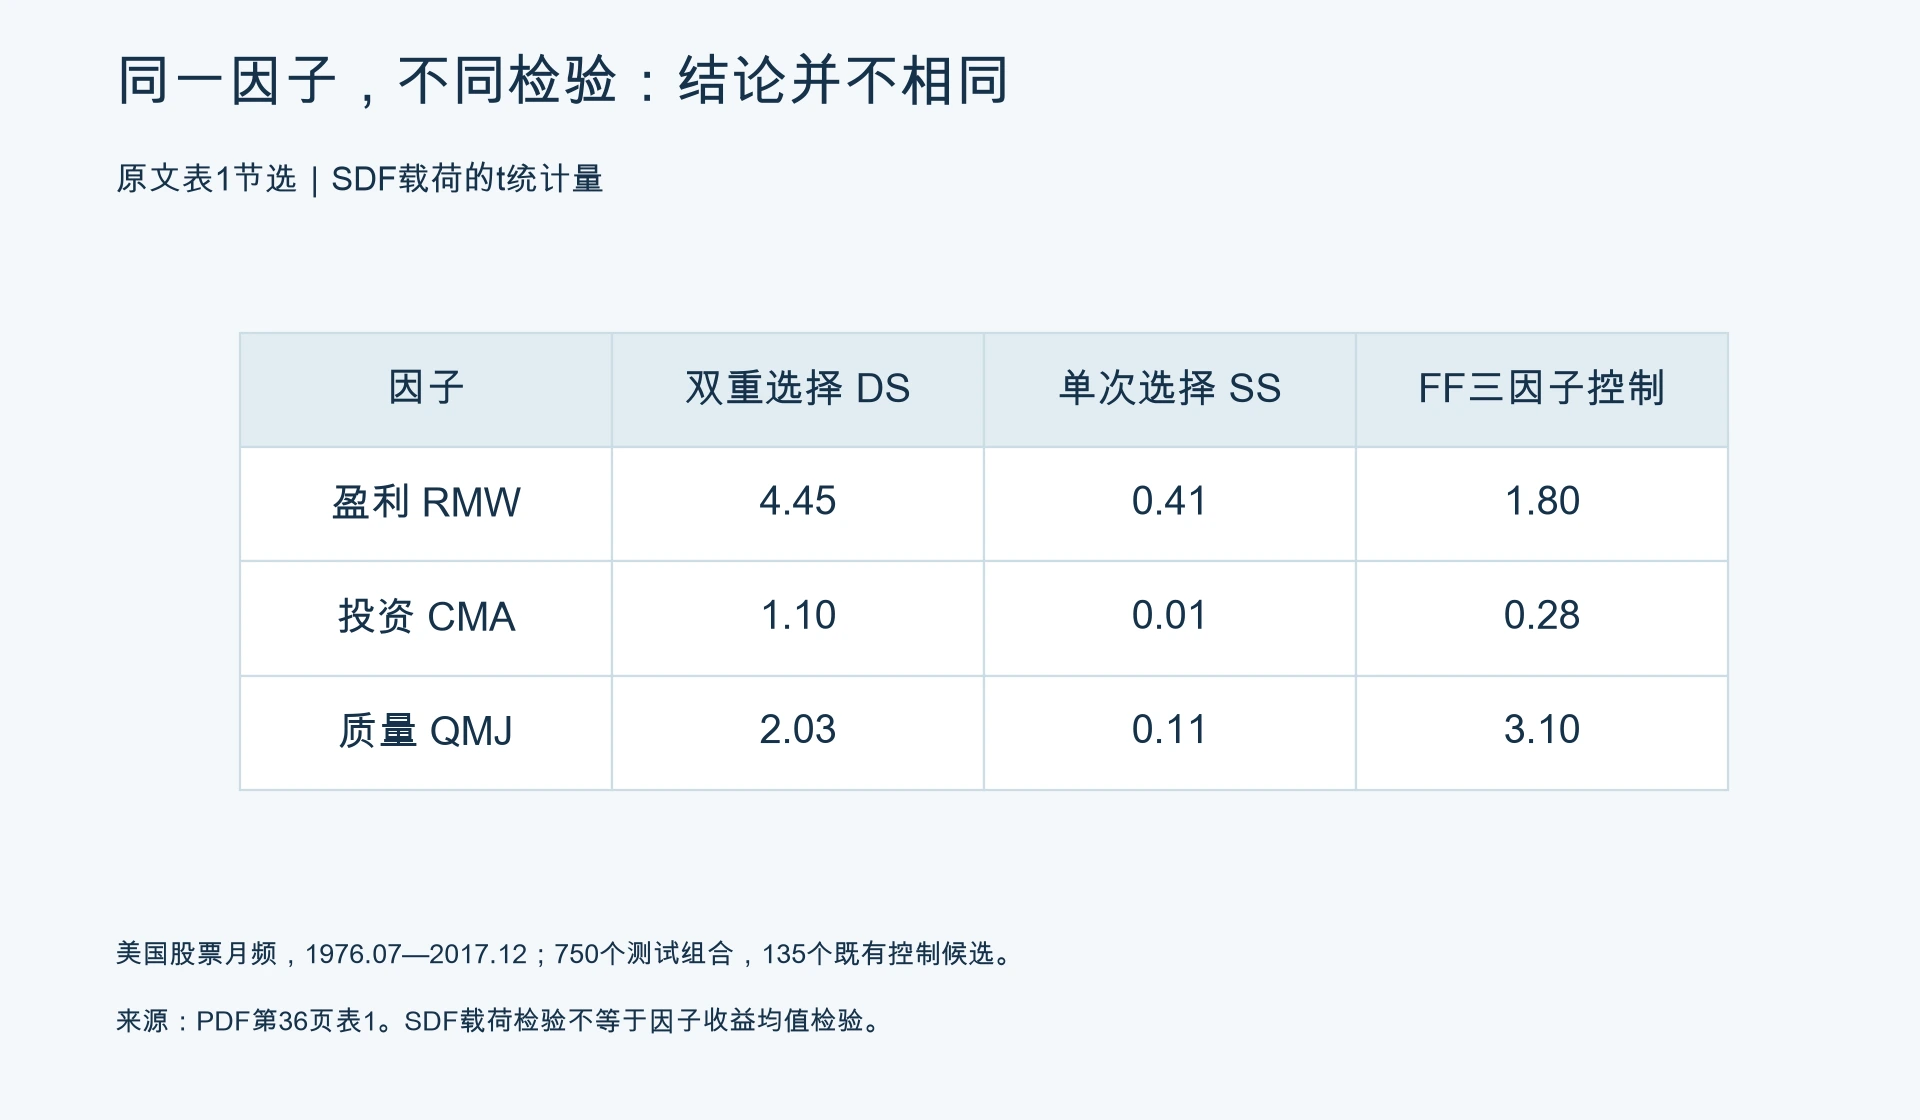
表1里,不能只挑对自己有利的一列
以盈利因子RMW为例,双重选择下SDF载荷的t值为4.45,单次选择下为0.41,只控制Fama–French三因子时为1.80。质量因子QMJ对应的三个t值则是2.03、0.11和3.10。
这些数字不支持“控制越多越不显著”的简单说法。基准不充分可能留下偏差;把所有控制都塞进去,又可能让估计更嘈杂。选哪些变量,以及怎样处理选择错误,会共同影响判断。
同样不能把盈利与投资混为一谈。表1里,RMW的双重选择t值为4.45,CMA却只有1.10。原文中部分投资因子的证据,不能直接套到所有名字里带“投资”的因子上。
图不同检验下的t值
不同检验下的t值
一个显著结果,还需要看稳定性
作者用热力图检查两个选择步骤的惩罚参数变化时,t值是否稳定;还更换了测试组合与降维方式。原文表3显示,一些因子的显著性会随着设定改变。因此,稳健不能只靠“基准模型通过了”这一句。
原文还做了按年份递归检验:从1994年起,把新提出的因子与此前已有因子比较,结果只有17个被判断为有用。但这是该论文样本和排序规则下的结果,不是“未来只会剩17个因子”。作者也提醒,发表年份未必精确代表市场首次知道该因子的时间。
图稳定性检查
稳定性检查
对因子工程,能借鉴到哪一步
这篇论文提供了一条值得放进研究记录的要求:每次声称发现新因子,都交代它相对于什么已有信息仍然有贡献,并检查控制选择对结论的影响。
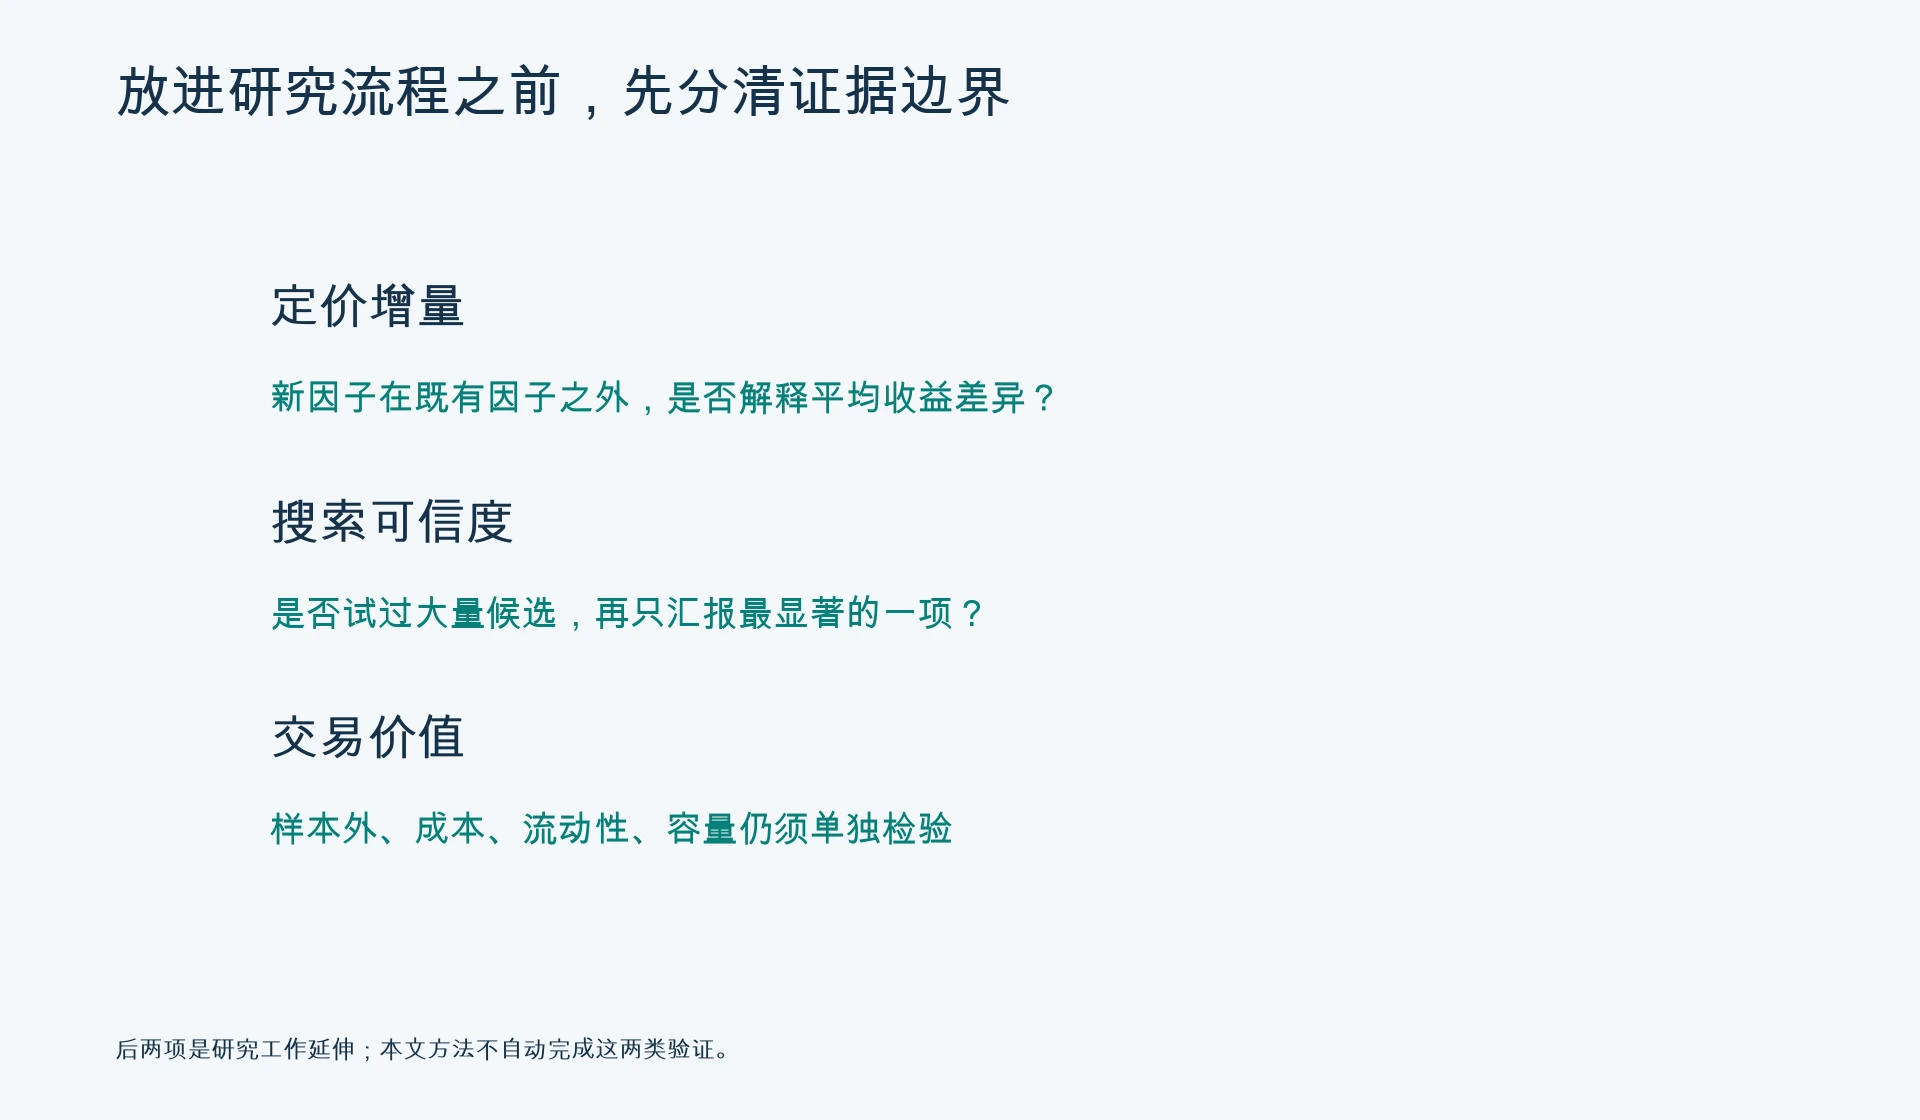
它没有替代其他证据。双重选择依赖线性定价、稀疏性及相应统计条件;它针对事先确定的候选因子,并不会自动消除反复挖掘大量候选后只汇报赢家的多重检验问题。一个因子的SDF载荷显著,也不能直接证明扣除交易成本后可赚钱。
实际研究中,可以在定价增量之外,继续保存候选搜索记录、按时间划分的样本外检验、成本与容量分析。这些是根据论文边界延伸的工作建议,不是本文已完成的实盘验证。A股的制度、数据时点、股票池和交易约束也需要重新处理,不能直接沿用这份美国月频研究的结论。
来源:Feng、Giglio、Xiu,《Taming the Factor Zoo: A Test of New Factors》,NBER Working Paper 25481,2019年1月版本。基准案例见PDF第4页,方法见第13—16页,数据与入选稳定性见第17—21页,表1见第36页,稳健性表3见第38页。公开出处:https://www.nber.org/papers/w25481 。本文配图依原文重绘或整理,并非新增实证。
本文由AI辅助整理与制图,已核对主要论点、数字和版本边界。仅供学习研究,不构成投资建议;历史证据不代表未来收益。
图三类证据的边界
三类证据的边界
资料与阅读边界
本文为方法讨论与教学说明。文中示例不等于经独立验证的收益实证;如需具体数据、计算口径或资料来源,可通过官方渠道提出核对请求。
历史结果不代表未来表现。使用前请检查数据时间边界、样本独立性、交易成本及适用条件。
关键结论
- 显著性应相对于明确的已有信息基准判断。
- 双重选择处理控制选择错误造成的漏项偏差。
- 定价贡献、搜索可信度与可交易收益需要分别检验。