公开课量化公开课因子工程科学评估Alpha协同系统化交易
从会跑回测到专业研究:量化人才的四项核心能力
10月31日20:00—21:00,AI量化邹老师带你梳理因子工程、科学评估、Alpha协同与系统化交易。用一个研究案例,讲清四项能力怎样衔接。
写出一个因子,跑完一次回测,得到一条收益曲线。这是很多人进入量化研究的起点。
难的是下一步。换一段行情,结论还成立吗?候选因子越来越多,哪些值得保留?两个单独表现不错的因子,放在一起为什么没有改善?研究里算出的信号,到了实时系统里,又为什么会变样?
这些问题分别落在研究生产、证据判断、组合配置和系统运行上。工具越熟练,越需要把它们接起来。
10月31日20:00—21:00,AI量化邹老师将带来公开课《专业机构量化人才培养:四大核心能力进阶》,围绕从因子工程到系统化交易的完整能力体系展开。这一小时,我们用一个贯穿案例,梳理每个环节要解决的问题,以及应该交付什么。
图专业量化人才,四大核心能力进阶
专业量化人才,四大核心能力进阶
因子工程:让研究候选有来路,也能复查
假设你观察到成交量异常变化,想研究它与未来价格行为的关系。
直接写一个公式当然可以。但先要回答:异常相对什么基准?用多长的窗口?不同市场状态是否需要分开?哪些观察会否定这个想法?问题没有说明白,批量生成的公式很可能只是同一个模糊想法的不同写法。
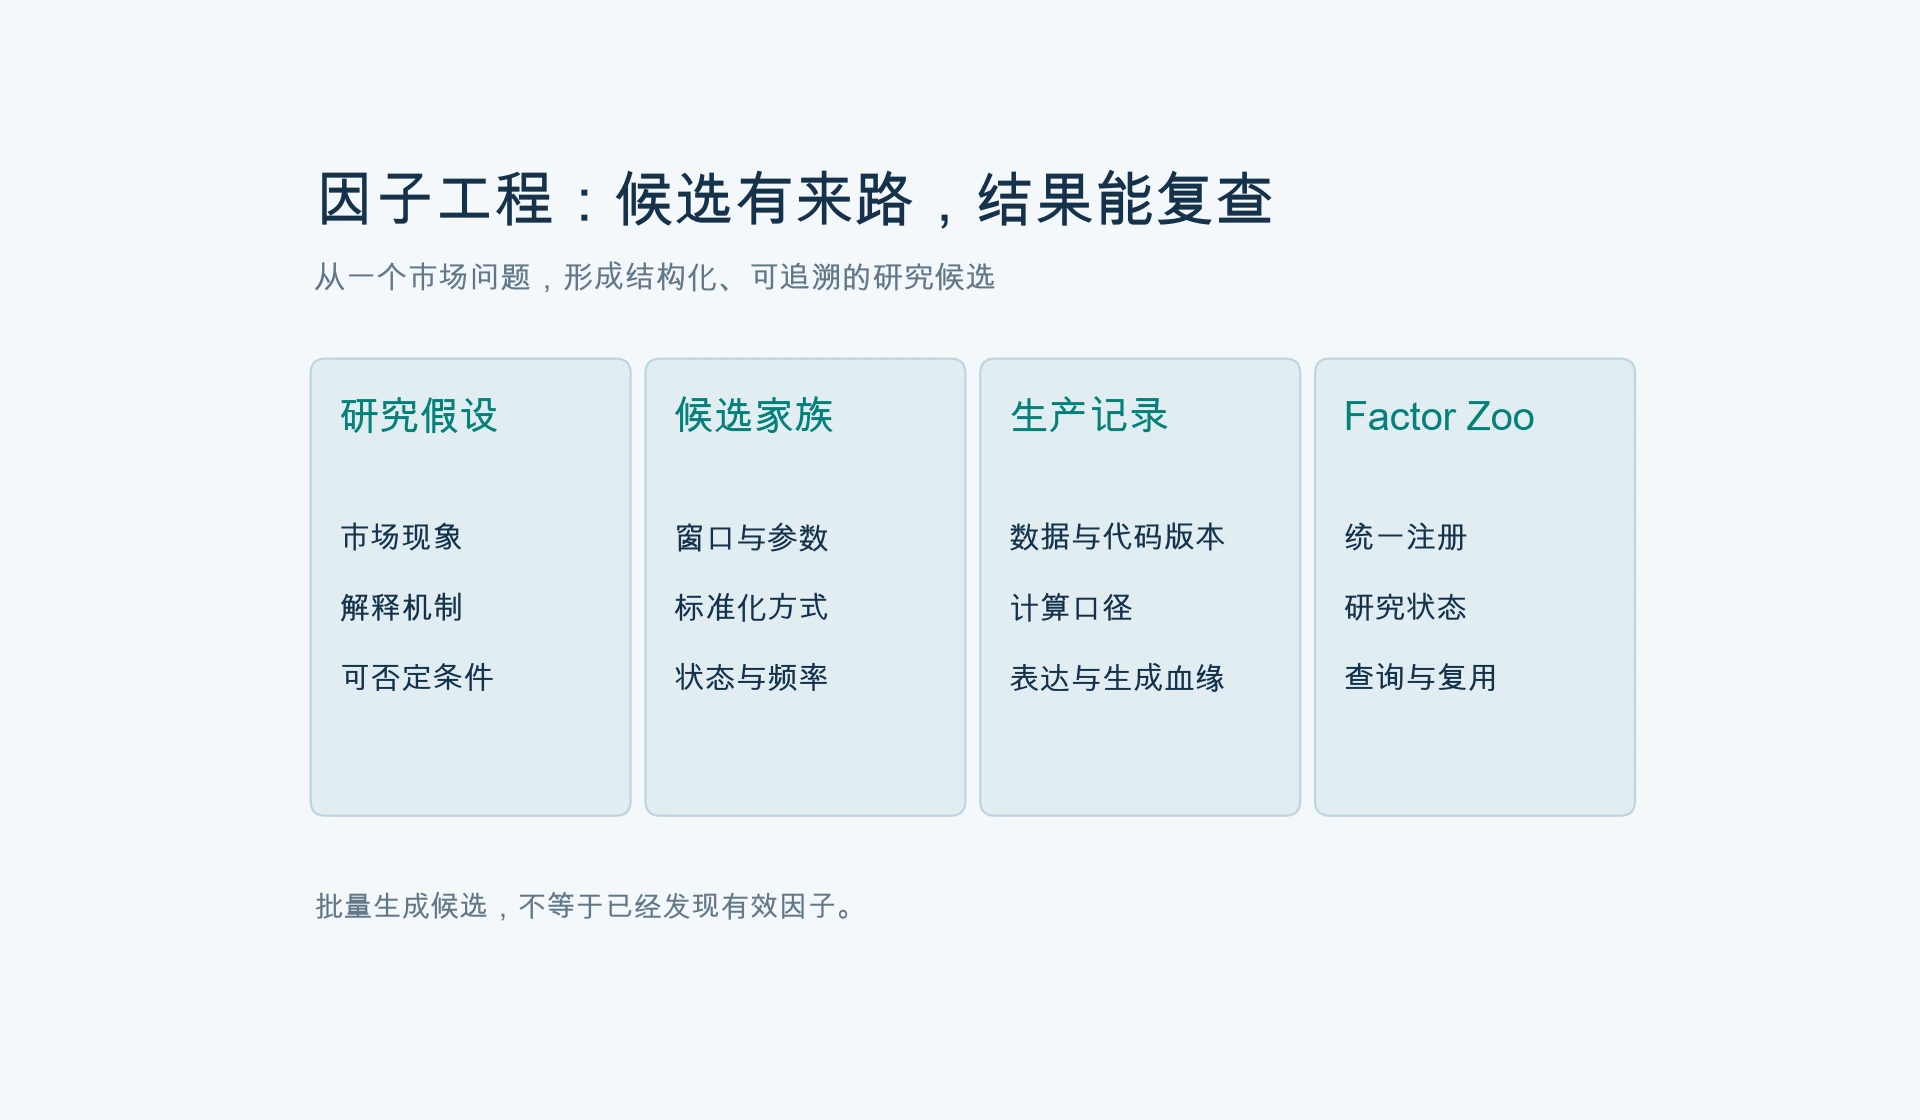
课程从市场现象、解释机制和可检验假设讲起,再进入数据输入、算子、窗口、参数和状态条件。一个研究问题由此扩展为有结构的因子家族。
规模化生产还需要保存数据版本、输入字段、计算口径、参数和生成血缘。Factor Zoo可以理解为有登记、有版本、有研究状态的候选因子库。出现异常结果时,能够追溯它是怎样算出来的,才有继续研究的基础。
这一阶段交付的是可复查的候选,候选数量本身不证明预测价值。
图从市场问题到可追溯的候选因子
从市场问题到可追溯的候选因子
科学评估:把历史表现变成有条件的研究判断
候选变多之后,只按IC、夏普或收益率排序,会遗漏很多信息。一个结果可能来自样本内调参,也可能依赖少数时期,或者在计入换手成本后就失去吸引力。
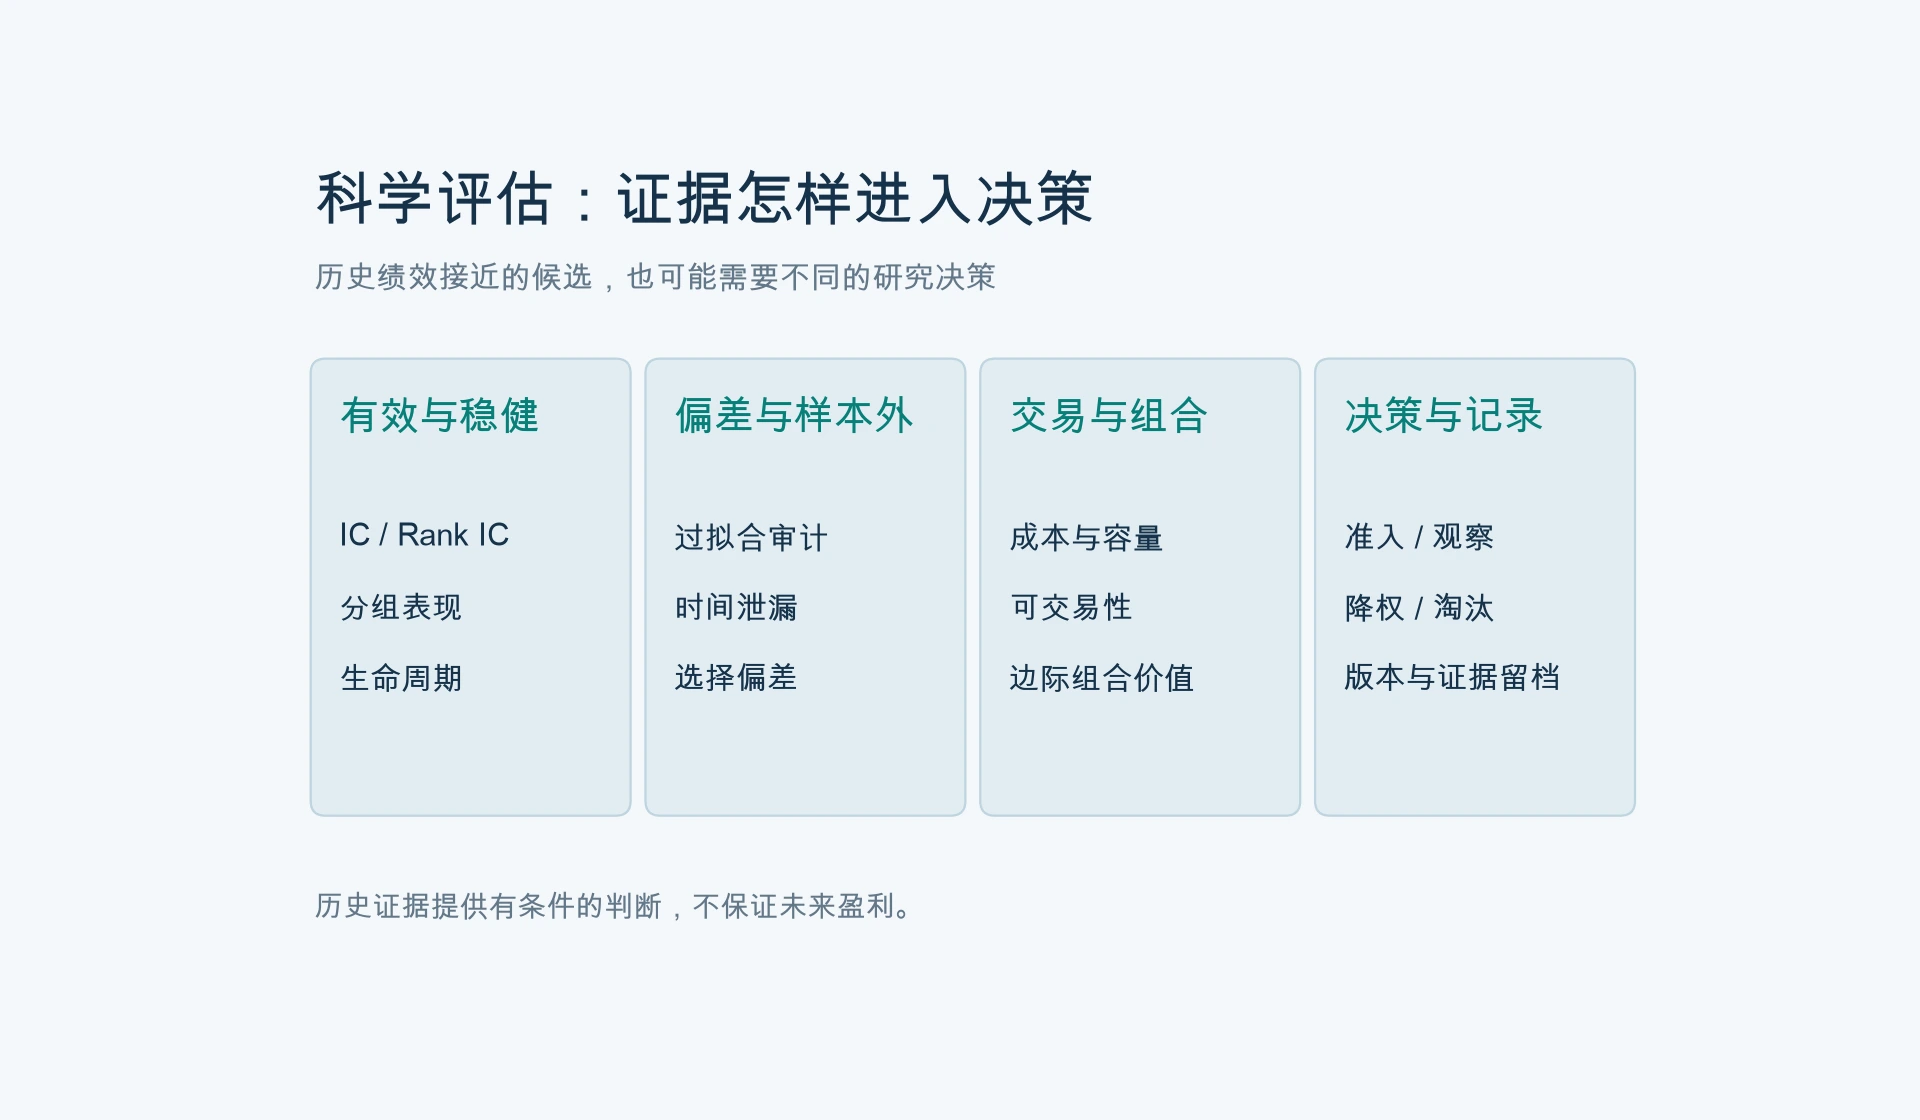
课程会把评价放在五类证据上:有效性、稳健性与生命周期、过拟合及样本外检验、成本与可交易性,以及加入现有组合后的边际价值。
例如,两个候选的历史绩效接近,其中一个对窗口变化更敏感,另一个交易成本更高。研究决策就不能只看排行榜上的先后,而要写明各自的证据和问题,决定准入、观察、降权或淘汰。
这里的重点是评价如何进入决策。过拟合专项算法不会在这一小时里全部展开;历史证据也不能保证未来盈利。
图五类证据支撑研究决策
五类证据支撑研究决策
Alpha协同:研究单个因子,也研究它与谁一起工作
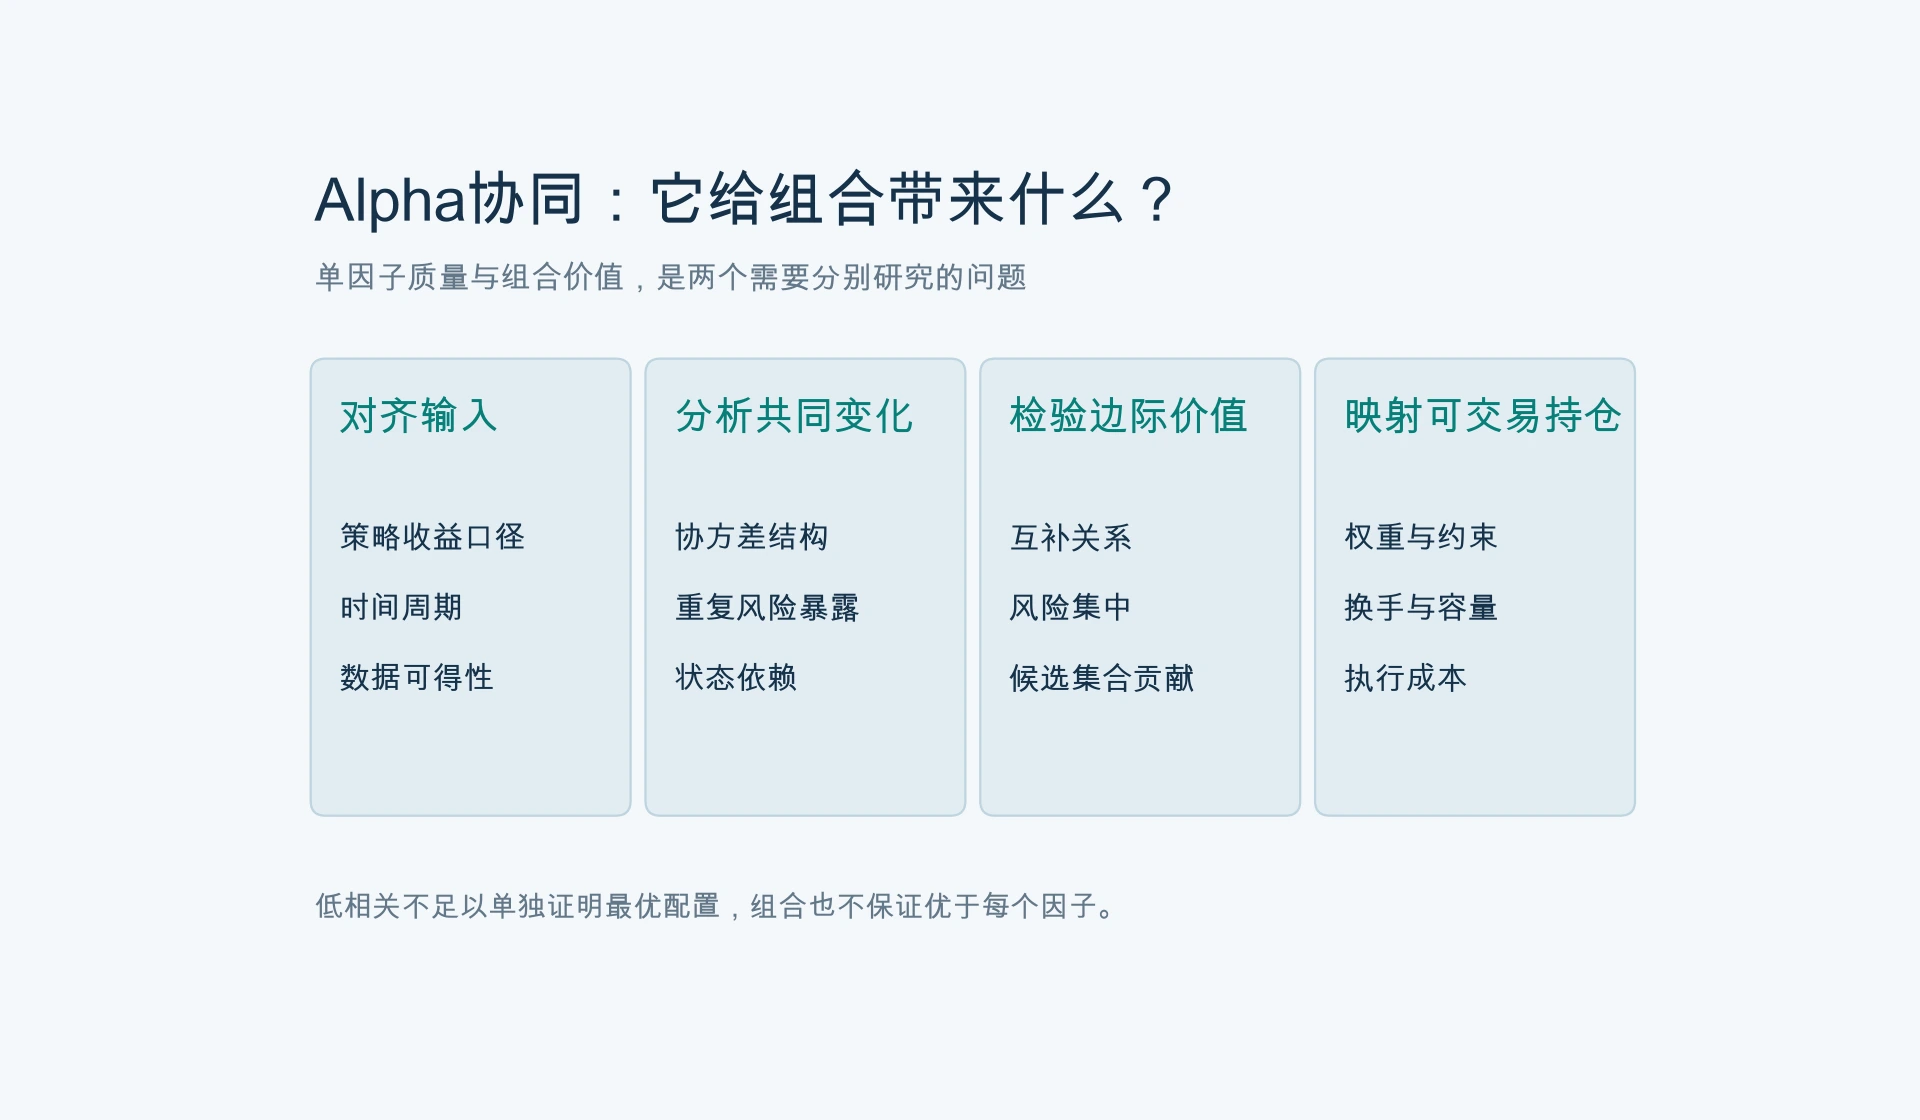
一个因子单独有效,不代表它能给现有组合带来多少新价值。如果它和已有因子反复暴露于相同风险,继续加权可能只是把同一笔风险放大。
这次课程会重点解释协方差:两个收益序列怎样共同变化,以及这种共同变化怎样进入组合风险。组合风险由权重和协方差结构共同决定,不能只把各个因子的风险单独看一遍。
从这里继续,才能讨论因子互补、边际组合贡献、风险集中与权重优化。两两相关性低,也不足以单独证明一组配置已经分散充分,更不等于找到了最优组合。
课程还会区分因子权重与真实持仓。信号经过标准化、收益口径对齐、协方差估计和权重配置后,仍需映射成股票或合约持仓,并接受换手、容量和成交成本约束。
图单因子质量与边际组合价值,需要分开判断
单因子质量与边际组合价值,需要分开判断
系统化研究与交易:找到研究和运行之间的差异
研究结果进入执行系统后,信号时点、数据可得性、缺失值处理、状态更新和版本差异,都可能改变结果。
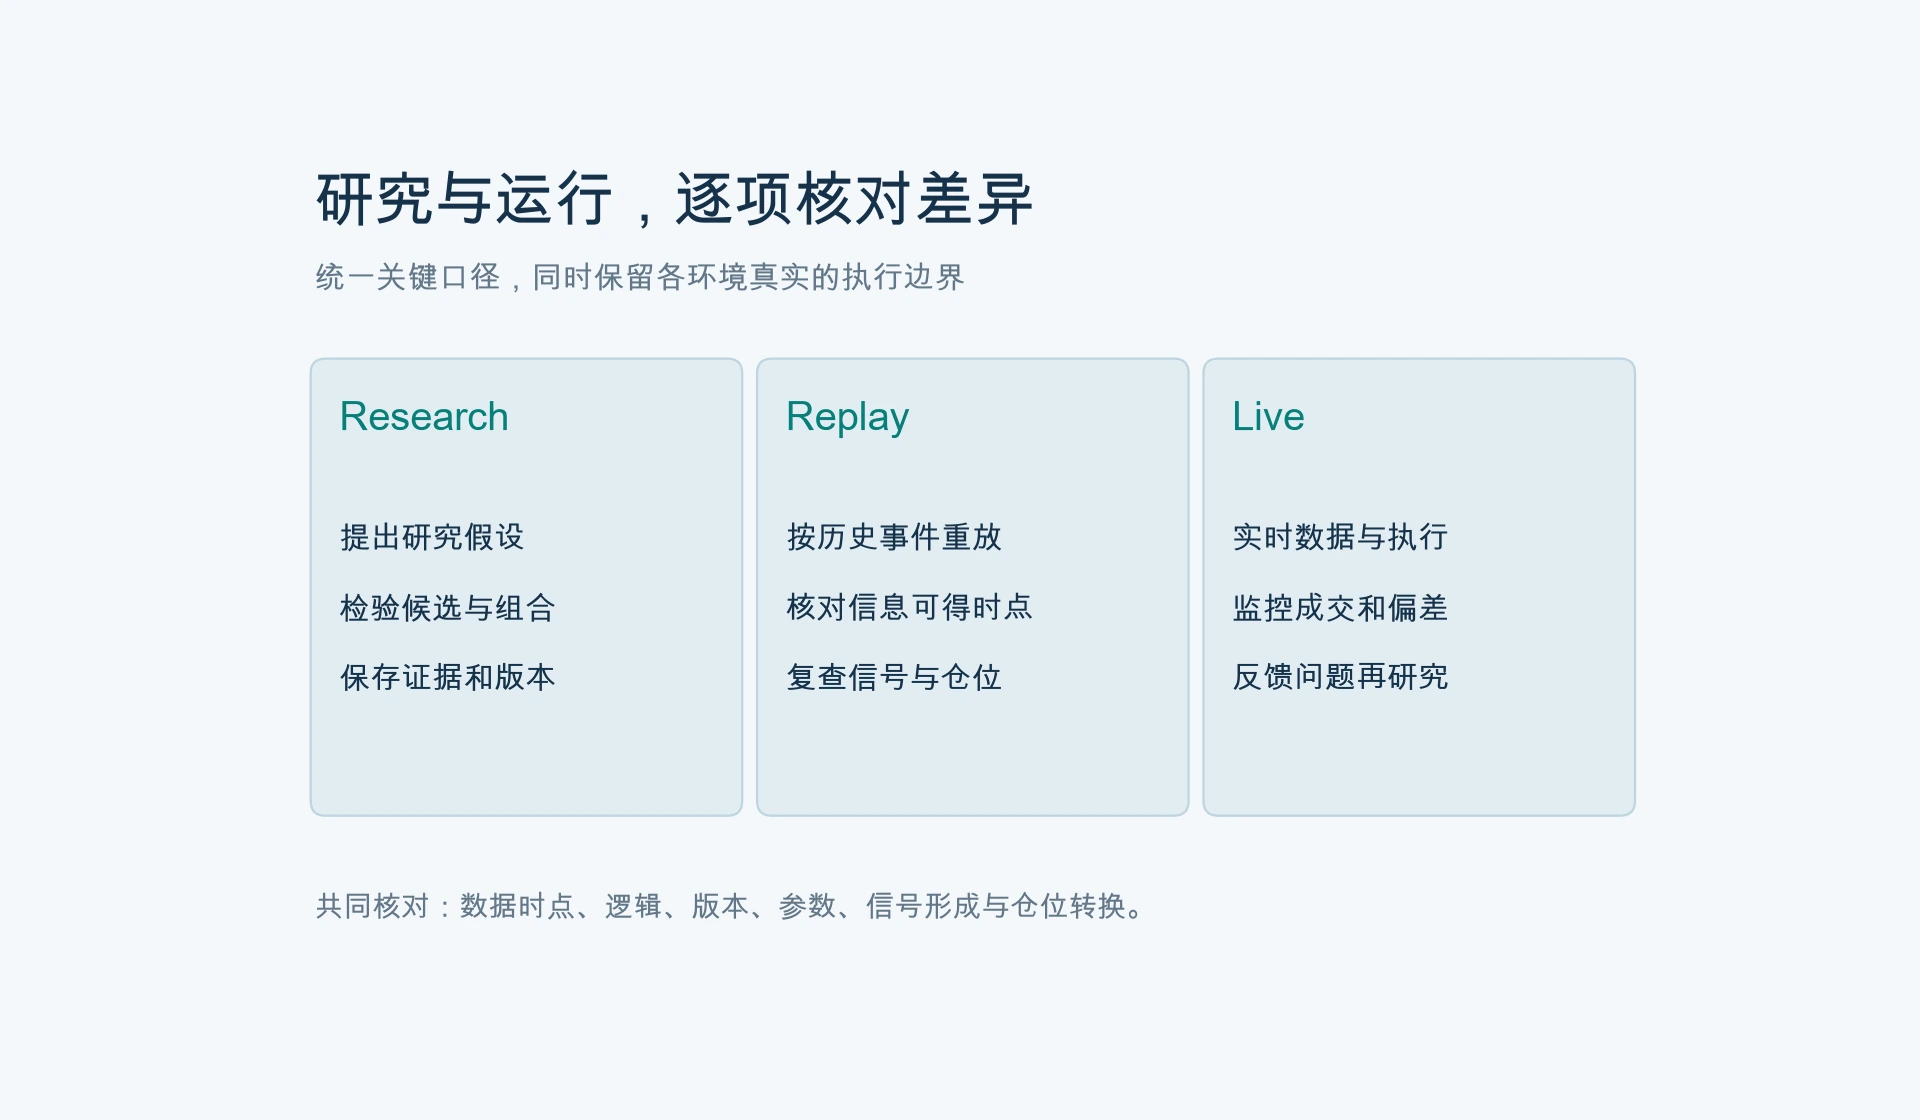
课程将用Research、Replay、Live三个环境说明这件事。Research用于提出和检验假设;Replay按照历史事件与当时可得信息重放运行次序;Live面对实时数据和实际执行规则,并监控偏差。
需要核对的是数据时点、策略逻辑、代码版本、参数、信号形成和仓位转换。模拟成交和实际成交仍有差异,这些差异要单独归因,不能靠一句“逻辑一致”就忽略。
贯穿课程的成交量异常案例,会从研究假设走到因子族、评价准入、协同组合、持仓映射,再走到Replay与运行反馈。它是方法教学案例,课程不以虚构的收益率或回测成绩来证明效果。
图Research、Replay与Live,各有任务,共同核对关键口径
Research、Replay与Live,各有任务,共同核对关键口径
这一小时,适合带着自己的研究问题来听
如果你已经会写指标、运行回测,却还没有稳定的研究记录和筛选标准,可以重点看候选生产与证据判断。
如果你手里已经有一批因子,可以带着“哪些只是重复暴露、哪些能提供新信息”的问题来听协方差和Alpha协同。
如果你正在把研究代码接入实时运行,Replay与Live之间的核对,会更贴近你眼下的工作。
一小时很难掌握所有实现细节。这堂课希望让你看清四项能力的交接关系,知道下一个研究阶段该补哪些数据、证据和工程规范。
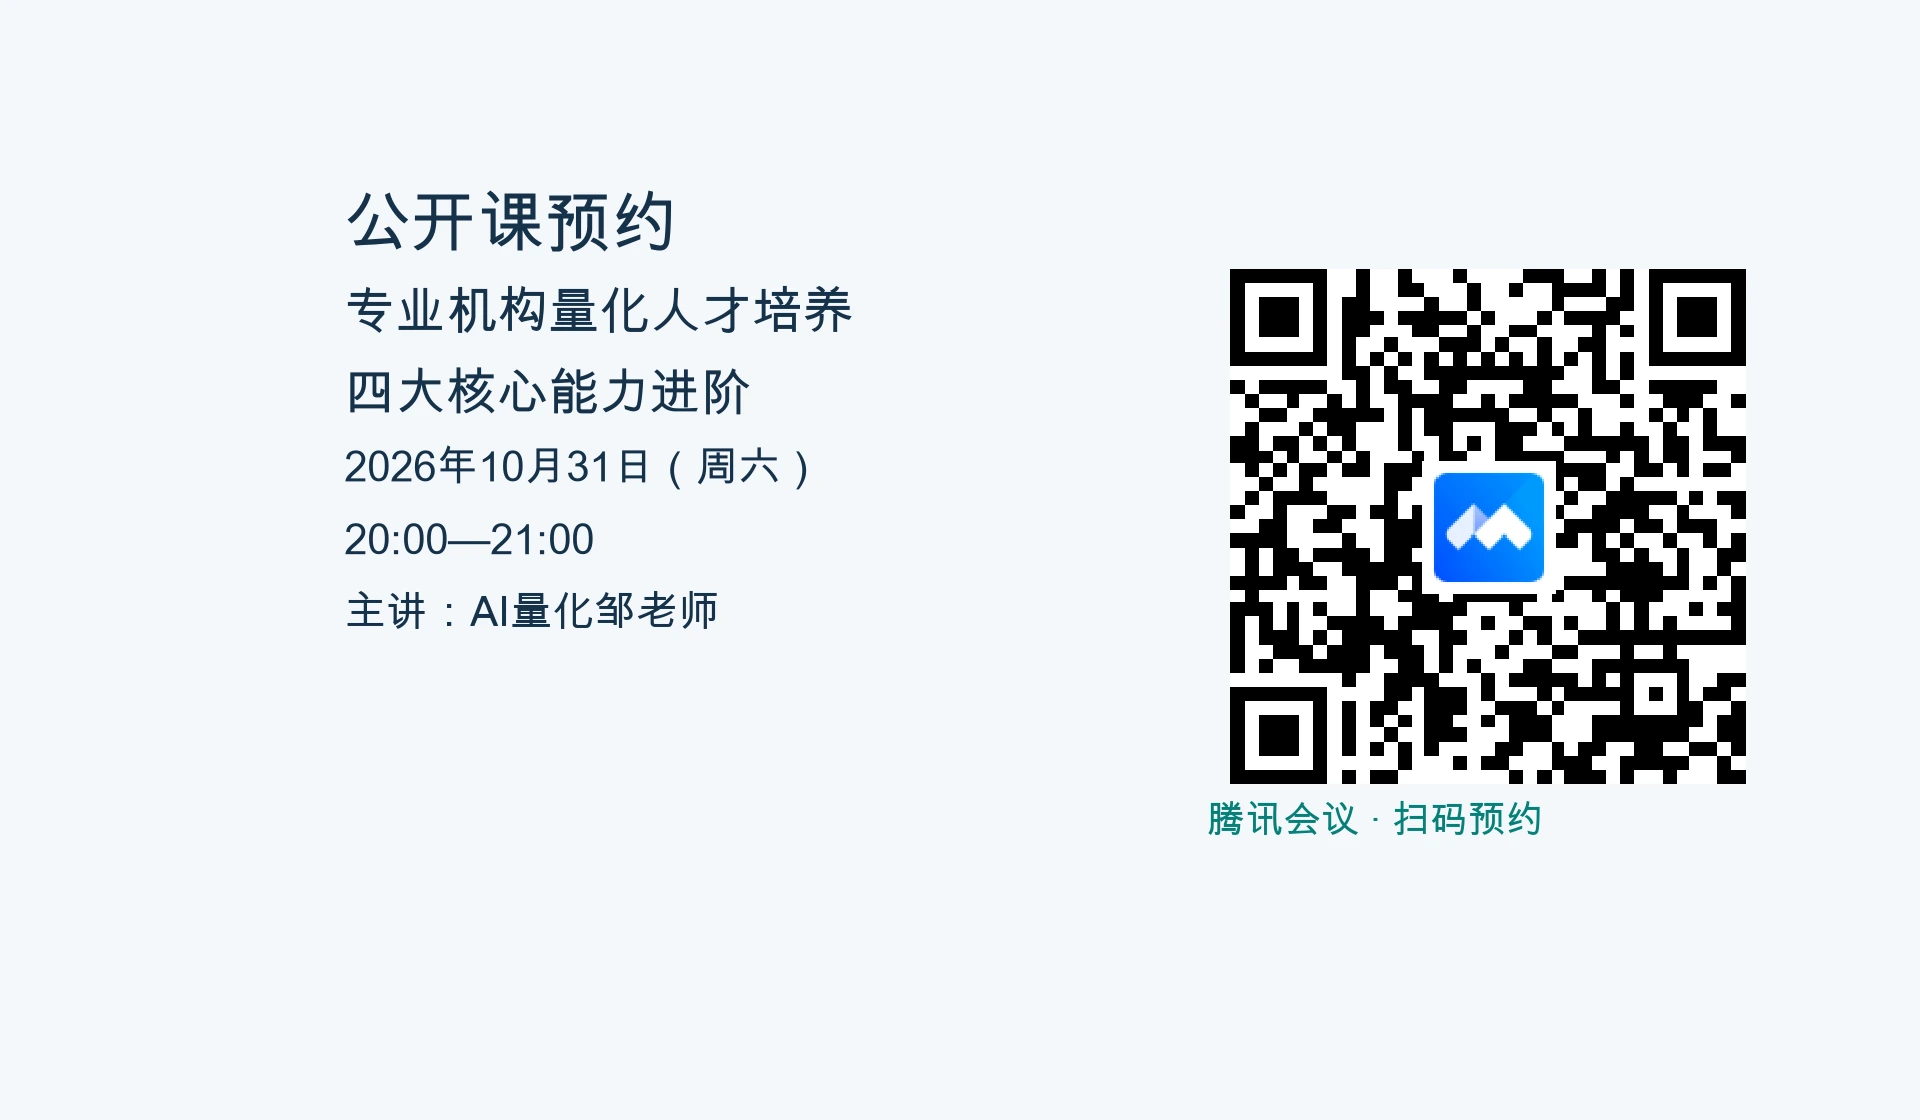
公开课预约
课程主题:专业机构量化人才培养:四大核心能力进阶。
直播时间:2026年10月31日,周六,20:00—21:00。
主讲:AI量化邹老师,AI量化研究院。
参加方式:腾讯会议。扫描下方二维码预约,具体入会信息以预约页面为准。
你可以带着一个具体问题来:怎样持续产生有根据的候选,怎样判断它是否值得保留,怎样放入组合,又怎样验证它在实际运行中的行为。四个问题连起来,研究才有机会逐步积累。
本文依据公开课V3.0课程结构整理,配图用于说明教学内容,不代表实证结果或收益承诺。文字与部分图片由AI辅助制作。课程仅供学习、研究与方法交流,不构成投资建议;历史回测表现不代表未来收益,投资交易存在风险。
图扫描腾讯会议二维码,预约10月31日公开课
扫描腾讯会议二维码,预约10月31日公开课
资料与阅读边界
本文为方法讨论与教学说明。文中示例不等于经独立验证的收益实证;如需具体数据、计算口径或资料来源,可通过官方渠道提出核对请求。
历史结果不代表未来表现。使用前请检查数据时间边界、样本独立性、交易成本及适用条件。
关键结论
- 2026年10月31日20:00—21:00,腾讯会议公开课,主讲AI量化邹老师。
- 围绕因子工程、科学评估、Alpha协同和系统化研究与交易展开。
- 扫描文末腾讯会议二维码预约,课程内容仅供学习交流,不构成投资建议。