 入门 · 12讲
量化入门量化交易方式因子交易CTA策略机器学习量化套利策略
量化交易到底有哪些主流做法?一篇看懂因子、CTA、套利、机器学习策略
系统讲清因子交易、CTA 策略、套利策略与机器学习量化这四类主流量化交易方式,帮助学习者理解各自的收益来源、门槛、风险与适合人群。
很多初学者一开始就问“量化交易该学 Python 还是机器学习”,其实这个问题问得太早。真正更关键的问题是,你想做的是哪一种量化交易。因为不同路线研究的对象、持有周期、信号来源和风险特征都完全不一样。
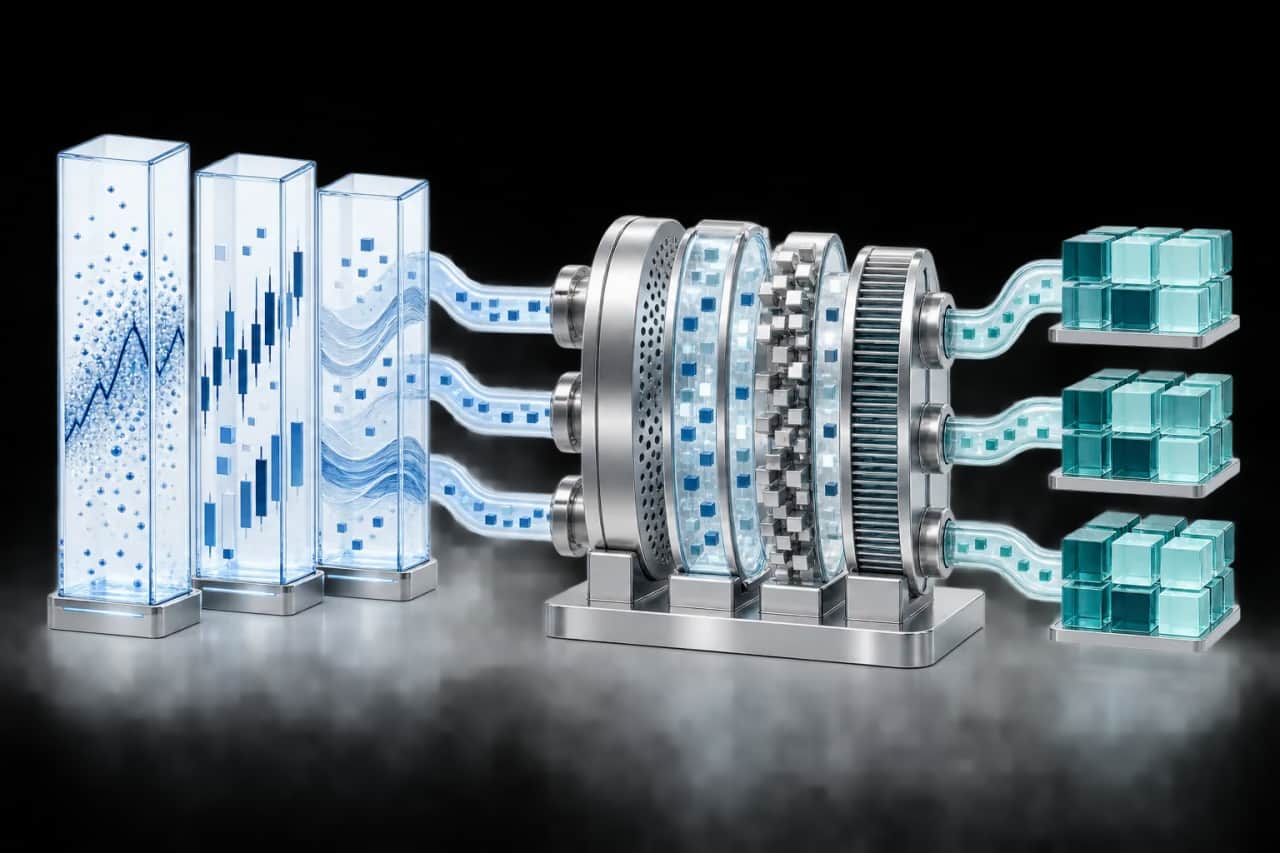
有的人做的是因子选股,核心是长期稳定地解释横截面收益差异;有的人做的是 CTA 趋势跟踪,核心是捕捉趋势延续;有的人做的是统计套利,核心是寻找价差和错配;也有人做机器学习量化,用更复杂的特征和模型去提升预测能力。先把路线看清,后面学什么、怎么做,才不会一路发散。
- 因子交易更重视特征设计、截面排序和因子生命周期管理
- CTA 更重视趋势识别、仓位管理和风险控制
- 套利更重视价差结构、执行效率和容量约束
- 机器学习量化更重视数据工程、标签设计和泛化能力
四类主流量化交易方式,分别赚的是什么钱
因子交易本质上赚的是定价偏差和风格溢价的钱。它通常适合股票、多资产配置和中周期选股体系。CTA 策略赚的是趋势和行为惯性的钱,更常见于商品、期货、数字资产等方向。套利策略赚的是价差回归和结构性错配的钱,但对交易细节和执行系统要求很高。机器学习量化则试图从更复杂的数据中提取预测结构,适合已经有研究底座、希望进一步提升策略表达能力的人。
这四类方法没有谁天然更高级,只有谁更适合你的目标。如果你想建立完整研究体系,因子工程通常是最稳的起点;如果你想更快感受到“策略规则如何驱动收益”,CTA 会更直观;如果你有很强的工程和执行能力,套利会更有发挥空间;如果你已经掌握基础研究框架,机器学习量化能帮助你提升策略的表达上限。
- 因子交易:研究周期长,适合系统化积累
- CTA 策略:逻辑清晰,适合理解趋势和风控
- 套利策略:门槛高,更偏执行和微观结构
- 机器学习量化:上限高,但更依赖数据与验证体系
新手该怎么选,才不会一开始就走偏
如果你是零基础学习者,最稳妥的方式通常不是直接追最炫的模型,而是先建立一个完整的量化研究闭环。你至少要知道数据怎么清洗、信号怎么构建、回测怎么验证、策略怎么部署,这样之后无论做因子、CTA 还是 AI 量化,都不会变成只会拼接代码。
比较实用的选择顺序是:先用基础课程建立统一框架,再进入因子工程理解真正的策略设计,之后根据目标继续延伸到全流程实盘闭环、WorldQuant 平台专项或者 AI 大模型提效。这样选路线时,你不是靠感觉,而是靠能力成熟度做决定。
资料与阅读边界
本文为方法讨论与教学说明。文中示例不等于经独立验证的收益实证;如需具体数据、计算口径或资料来源,可通过官方渠道提出核对请求。
历史结果不代表未来表现。使用前请检查数据时间边界、样本独立性、交易成本及适用条件。
关键结论
- 量化交易的关键分歧不在工具,而在你选择哪一种盈利逻辑
- 因子、CTA、套利和机器学习量化适合的人群与研究方法都不一样
- 对大多数学习者来说,先建立完整研究闭环,再选择细分路径最稳
关联课程
如果你想把这篇文章里的方法系统化学习,可以从这些课程继续深入。