 进阶
组合构建元模型HRP因子优选组合装配绩效验证
元模型 + HRP 组合装配:为什么不该迷信单一“最强因子”
围绕 Module 6 讲解元模型筛选与 HRP 组合装配的意义,解释为什么团队级量化体系更应该追求稳健组合而不是单个因子神话。
如果一门课程在统计评估和失效预测之后就结束,学习者很容易产生一种错觉:只要会判断因子好坏,体系就已经搭完了。事实上,量化研究真正接近投资决策的时候,关键问题会变成“这一批通过筛选的因子该怎么组合成最终产品”。这一步如果处理不好,前面再精细的评估也可能被装配方式浪费掉。单个因子可能各自都不错,但放在一起相关性过高、权重分配失衡、对协方差过度敏感,最后整个组合仍然会在样本外失真。
所以 Module 6 的位置非常关键。它不是附属内容,而是把前面所有研究成果真正变成可交付组合的最后一环。没有这一环,体系依然停留在“研究上不错”;有了这一环,才开始接近“投资上可用”。
元模型负责筛,HRP 负责稳,这是一种很务实的分工
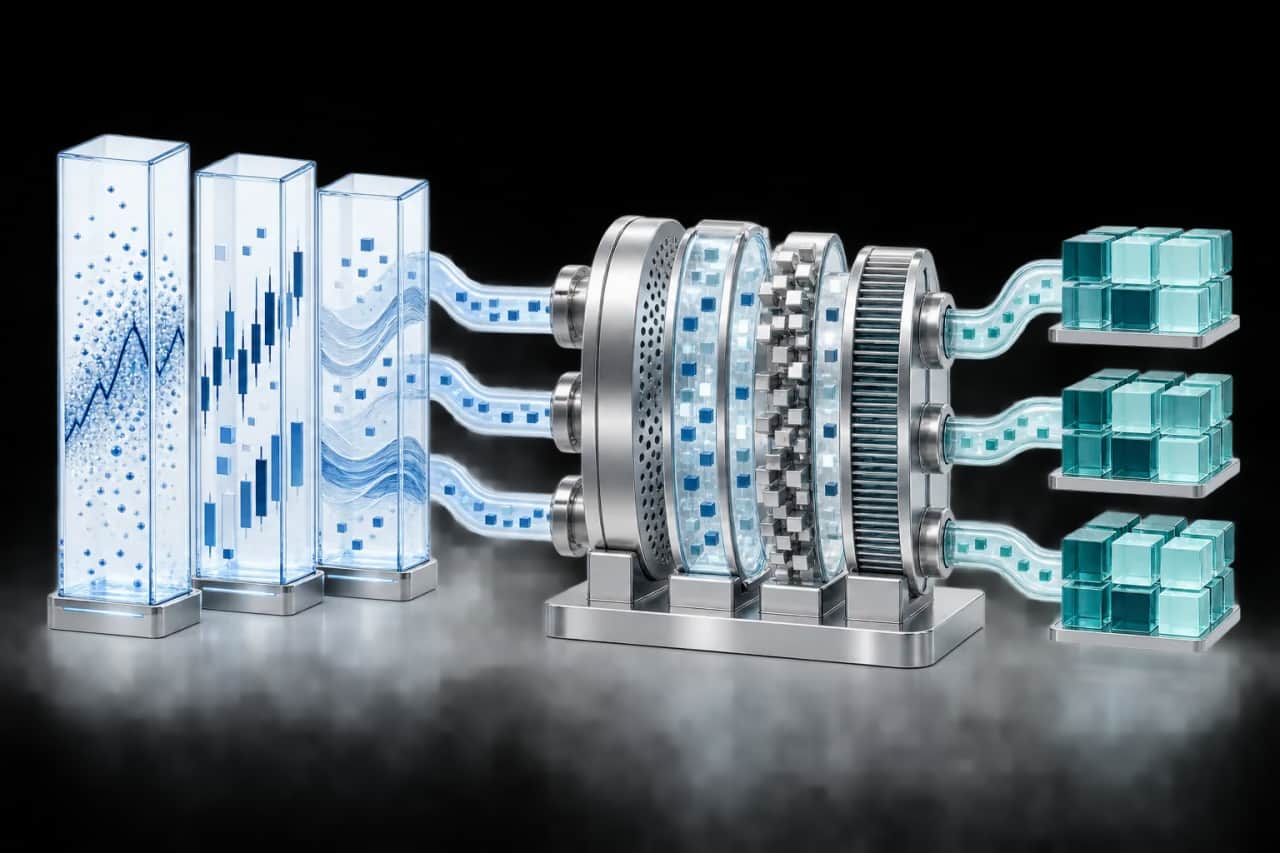
Module 6 强调的元模型,并不是为了神化某种算法,而是为了给因子池做统一打分,把哪些因子更值得优先进入组合这件事工程化。这里的关键不在于你最终用的是线性模型、树模型还是其他算法,而在于所有方法都必须接受同一种结果验证:Top 组和 Bottom 组能不能明显分离。如果不能,就算算法再复杂也没有意义。
而 HRP 的价值,则在于它不像传统均值方差优化那样高度依赖精确协方差估计,对样本外更友好,也更适合接在前面一整套“筛选优质因子”的流程之后。换句话说,元模型负责把“谁更值得被用”这件事做得更有依据,HRP 负责把“怎么用得更稳”这件事做好,两者配合才更像一个成熟的团队级装配方案。
机构级思维追求的是稳定供给,而不是“圣杯因子”
很多人前期学量化时会天然追求“找到一个特别强的因子”,但这更像个人研究者的想象,不像机构级体系的目标。机构更看重的是一批健康因子之间的协同,以及它们能否在更长时间里稳定换血、持续供给。因为单个因子迟早会衰退,而一套能筛选、监控、替换和重新装配的体系才更可持续。
这也是 Module 6 放在整门课最后的真正含义。它不是让你再去迷信一个更强的算法,而是让你接受一个更成熟的现实:组合层的稳健性,往往比单个因子的神话更重要。真正的护城河,是整套装配和验证体系,而不是某一段辉煌回测。
- 元模型解决的是统一排序与优选问题
- HRP 解决的是组合结构的稳健性问题
- 机构级思维更关注体系长期供给,而不是单个最强因子
资料与阅读边界
本文为方法讨论与教学说明。文中示例不等于经独立验证的收益实证;如需具体数据、计算口径或资料来源,可通过官方渠道提出核对请求。
历史结果不代表未来表现。使用前请检查数据时间边界、样本独立性、交易成本及适用条件。
关键结论
- 组合装配是把研究成果变成投资产品的最后一环
- 元模型与 HRP 分别负责筛选优先级和结构稳健性
- 成熟体系追求的是可持续装配能力,而不是单一圣杯因子
关联课程
如果你想把这篇文章里的方法系统化学习,可以从这些课程继续深入。