科学评估配对交易协整样本外检验过拟合
协整检验通过了,为什么配对交易还是失效?
一篇PEP/KO研究显示:历史协整、参数稳定与可交易性之间,还隔着时间检验。看清901次择优、收益集中和样本外无法退出的问题。
一套配对交易策略,历史协整检验通过了,入场和出场参数也找到了。在不少成本、仓位和波动率窗口设定下,同一组阈值还能保持最优。
如果研究到这里结束,这个策略很容易被放进“准备上线”的文件夹。
Davide Graziano的论文《From Cointegration to Out-of-Sample Failure: A Pairs-Trading Case Study on PEP/KO》继续往后走了一步。冻结参数后,策略在2023年起的样本外区间只开了一笔仓,直到样本结束都没等到正常退出,表4记录净亏损28,131美元。
这个案例值得看,恰恰因为它把一个常见断点暴露出来:过去存在的价格关系,能否持续产生足够快、扣费后仍有价值的回归?
先说明边界:这是一篇2026年9月的arXiv预印本,研究对象只有百事与可口可乐这一对股票。样本外交易极少,不能据此宣判所有配对交易失效。下文数字均来自论文,未独立复现;原文的“2023–present”指作者研究时的区间,不延伸到今天,也不补造精确截止日。
图从历史协整走向样本外交易检验
从历史协整走向样本外交易检验
历史关系,给了研究一个合理的起点
协整处理的是这样的问题:两只股票的价格各自会走,能否找到一种固定搭配,使两者组合后的偏离在历史上相对稳定?它与“日收益经常同涨同跌”不是同一种检验。
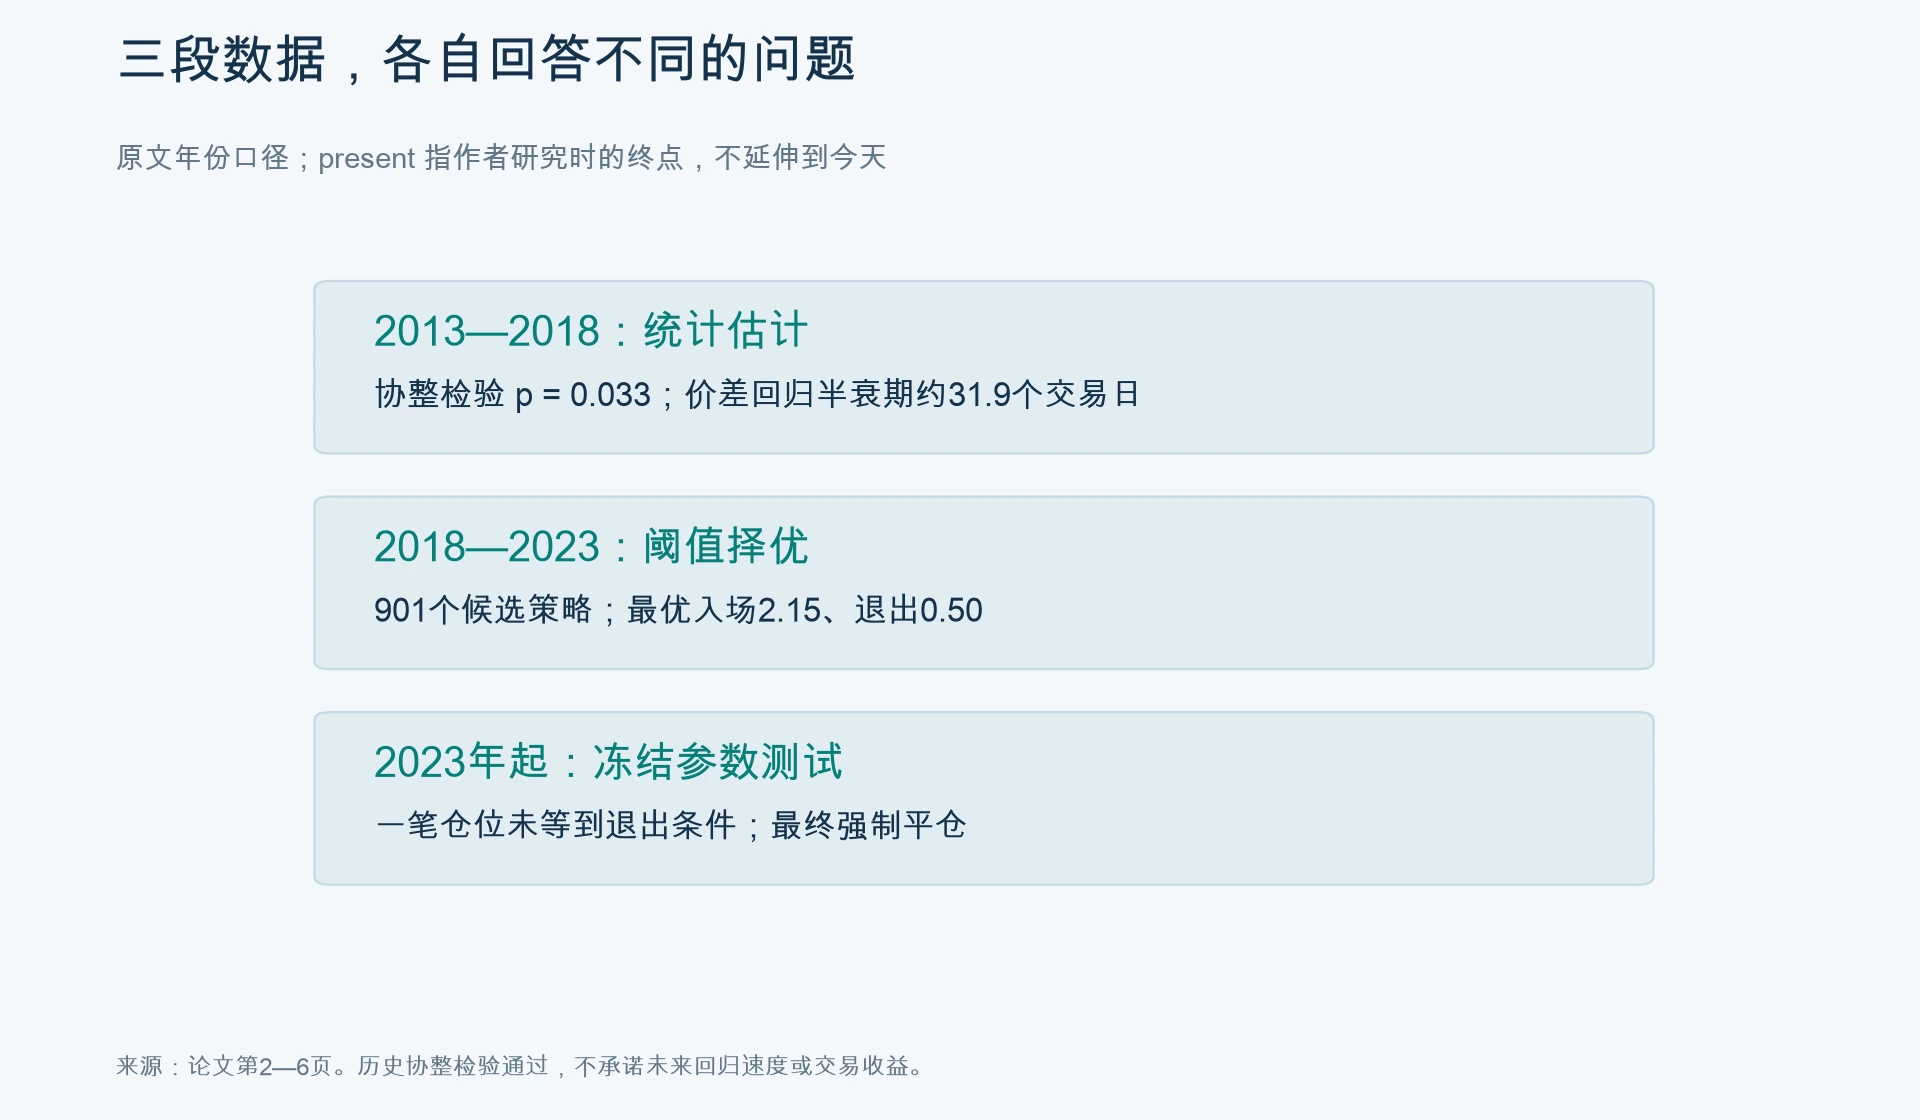
作者用2013—2018年的复权日收盘价做统计分析。日对数收益相关系数为0.66;对数价格的单位根检验未能在5%水平拒绝原假设,差分后的对数收益则拒绝了单位根假设。随后进行的Engle–Granger协整检验得到p值0.033,在该历史样本和5%水平下拒绝“无协整”的原假设。(第2—3页)
拟合出的价差回归半衰期约31.9个交易日。半衰期描述模型中的偏离平均衰减速度,不承诺每一笔仓位会在32天内平掉。
这一步支持继续研究,却没有回答下一段时间里关系是否保持、回归会有多快,以及等待期间要承担多少亏损。
作者接着用2018—2023年选择交易阈值:标准化价差偏离足够大时入场,回到退出带时平仓。初始资金10万美元,基准风险预算0.5%,名义敞口参数上限25%,波动率窗口64个交易日;每条腿入场和出场各按成交名义金额计0.20%的成本。(第3—4页)
这里的25%是仓位公式里的名义敞口参数,不能直接读成整个双腿组合的总杠杆上限。成本也不是整笔交易只收一次。
最终选出入场2.15、退出0.50这组阈值,样本内9笔往返交易,年化净夏普0.67,净盈利16,941美元。
图统计估计、阈值优化与冻结参数测试的三个阶段
统计估计、阈值优化与冻结参数测试的三个阶段
参数没怎么变,赚钱的时期却很集中
论文改变成本、风险预算、波动率窗口和敞口上限后,多数设定仍选出相同阈值。这是对参数敏感度的检查,但各设定依然利用同一段优化样本重新择优。它不能替代对时间稳定性的检验。
换一个观察角度,结论明显变弱。
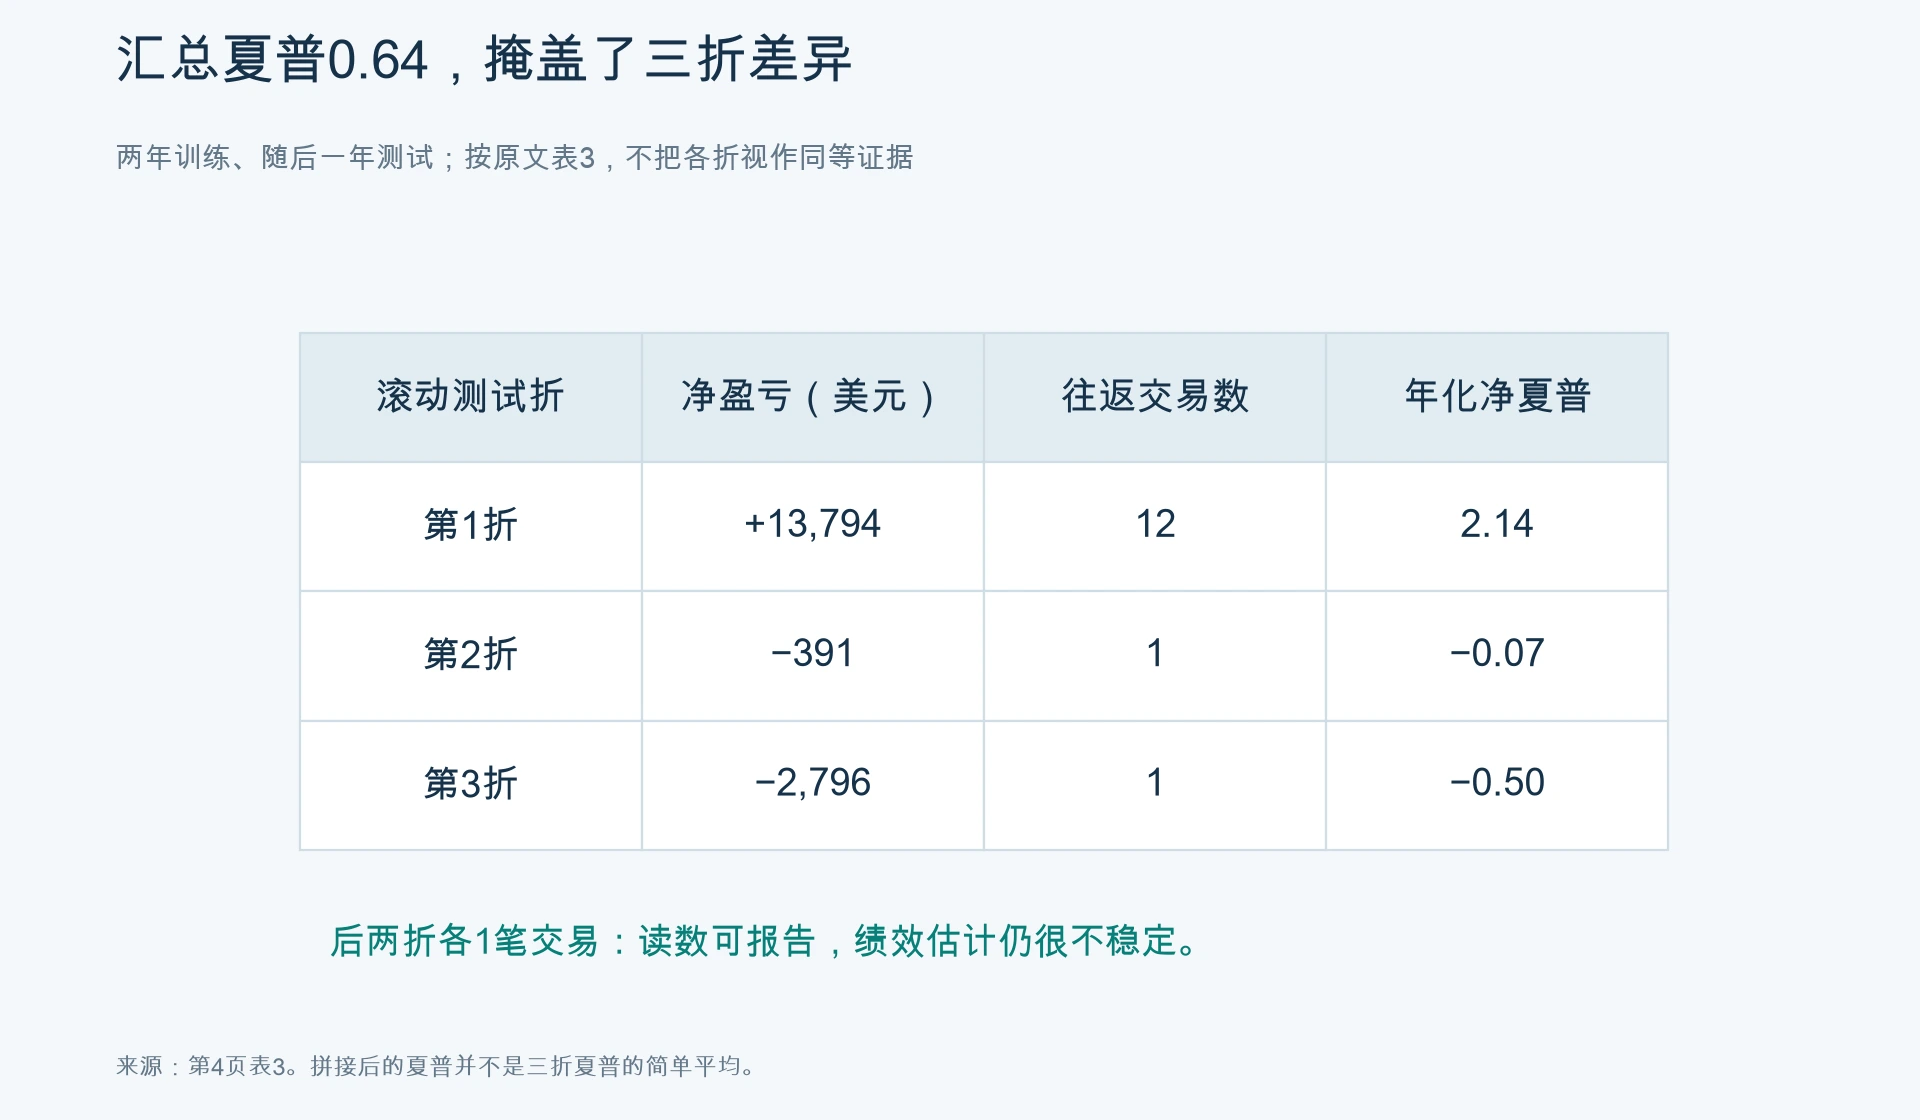
作者滚动使用两年训练、随后一年测试,做了三折walk-forward。第一折12笔交易,净盈利13,794美元;后两折各只有1笔,分别亏损391美元和2,796美元。三段拼接后的样本外夏普为0.64,但这一汇总值掩盖了收益来源的不均匀。(第4页表3)
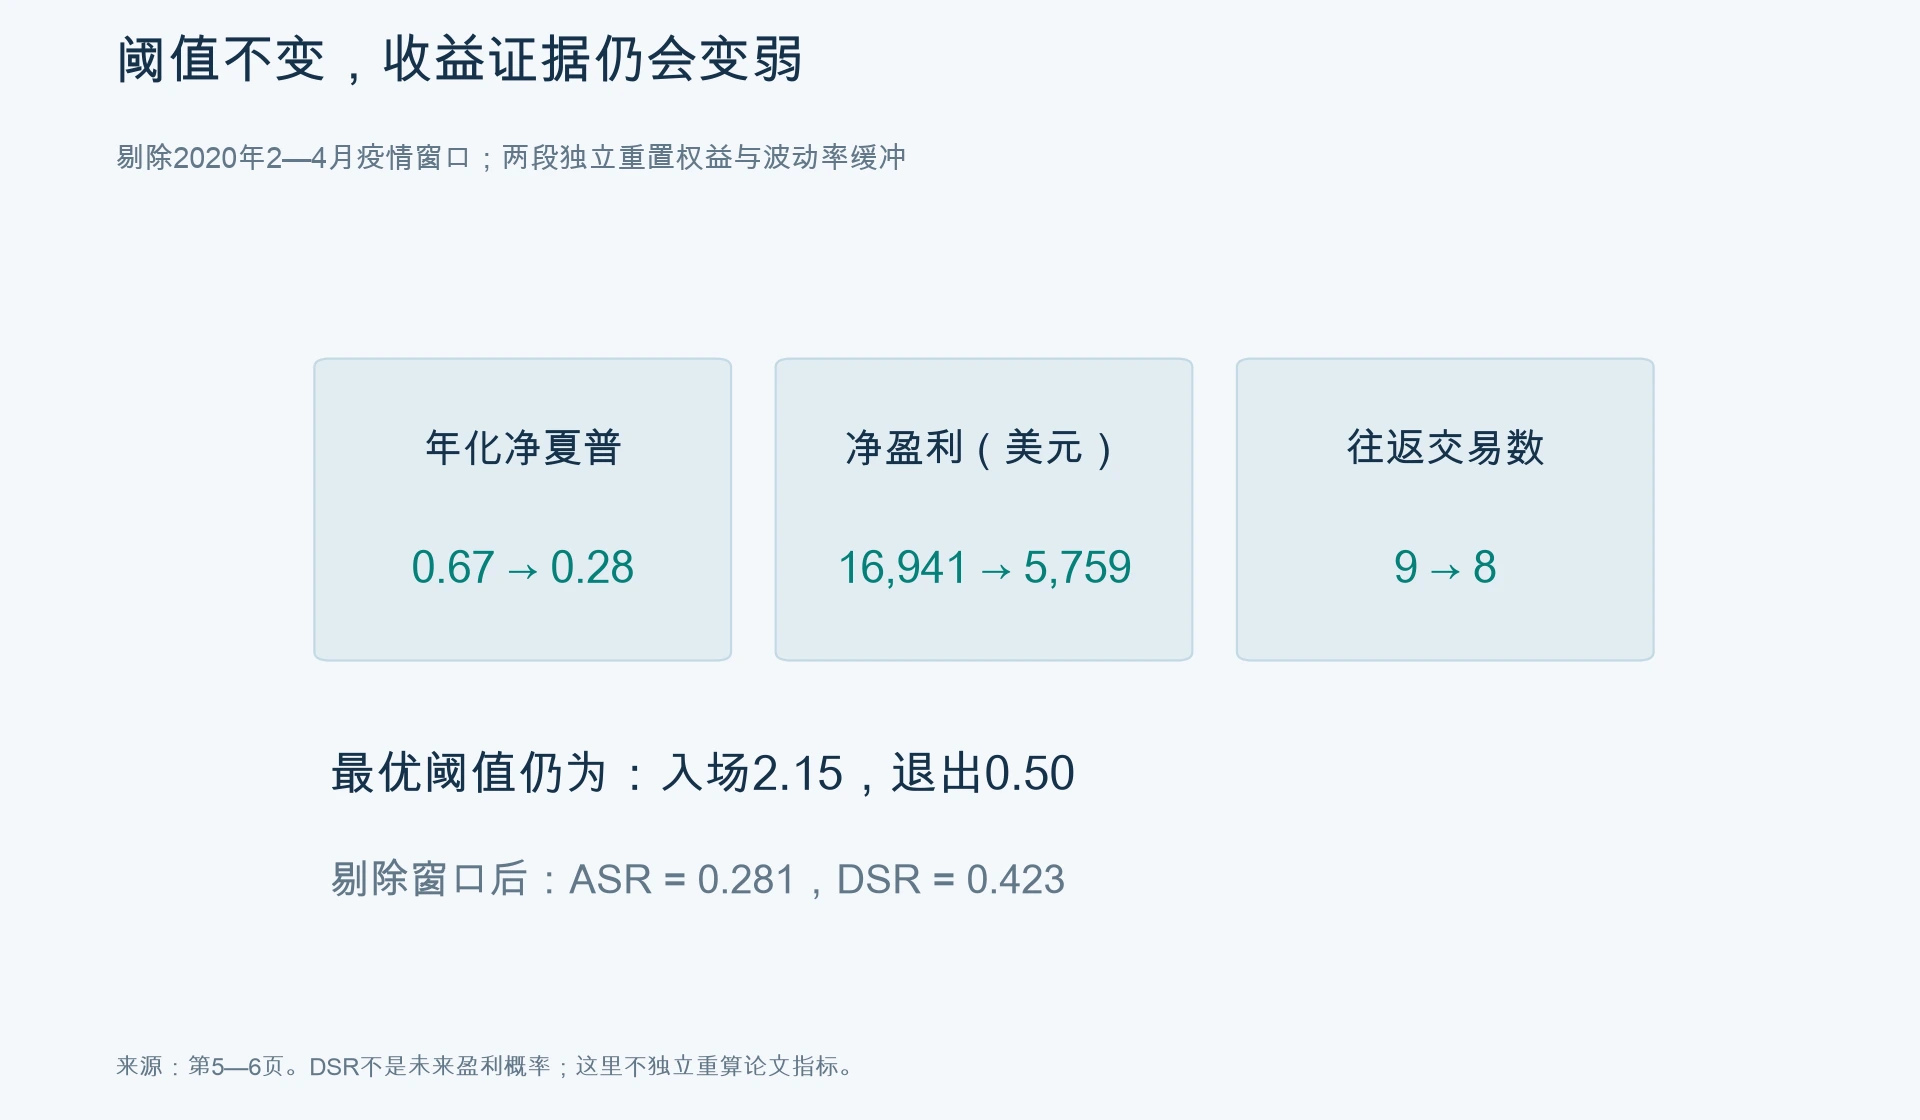
论文进一步把2020年2—4月的疫情冲击窗口剔除。为避免拼接制造假跳跃,前后两段分别重置权益与滚动波动率缓冲。最优阈值仍是2.15与0.50,年化净夏普却从0.67降到0.28,净盈利从16,941美元降到5,759美元,往返交易从9笔变为8笔。(第5页)
“最优参数没变”可以与“赚钱证据明显减弱”同时发生。前者说择优位置相近,后者说这套规则在什么行情里赚到了钱。
图三折滚动测试的交易次数与净盈亏
三折滚动测试的交易次数与净盈亏
901次择优,需要怎样的证据?
这组最优阈值来自901个候选策略。即使候选都没有真实优势,搜索也可能挑出一个看起来不错的结果。
在剔除疫情窗口的样本上,作者报告调整夏普ASR为0.281,和原始夏普0.28接近;用于考虑多重搜索影响的膨胀校正夏普指标DSR为0.423。论文据此认为,样本内择优对真实能力的统计支持有限。(第5—6页)
ASR与DSR不能混为一谈,也不能把0.423直接解释为“未来有42.3%的概率赚钱”。候选策略之间的相关性和有效尝试次数,都是复核此类校正时需要检查的细节。本文没有重算这些指标,不把一个校正值当作最终裁决。
图剔除疫情窗口后,同一阈值下的结果变化
剔除疫情窗口后,同一阈值下的结果变化
换成动态对冲,也没等来回归
真正让人警觉的,是冻结参数后的仓位行为。
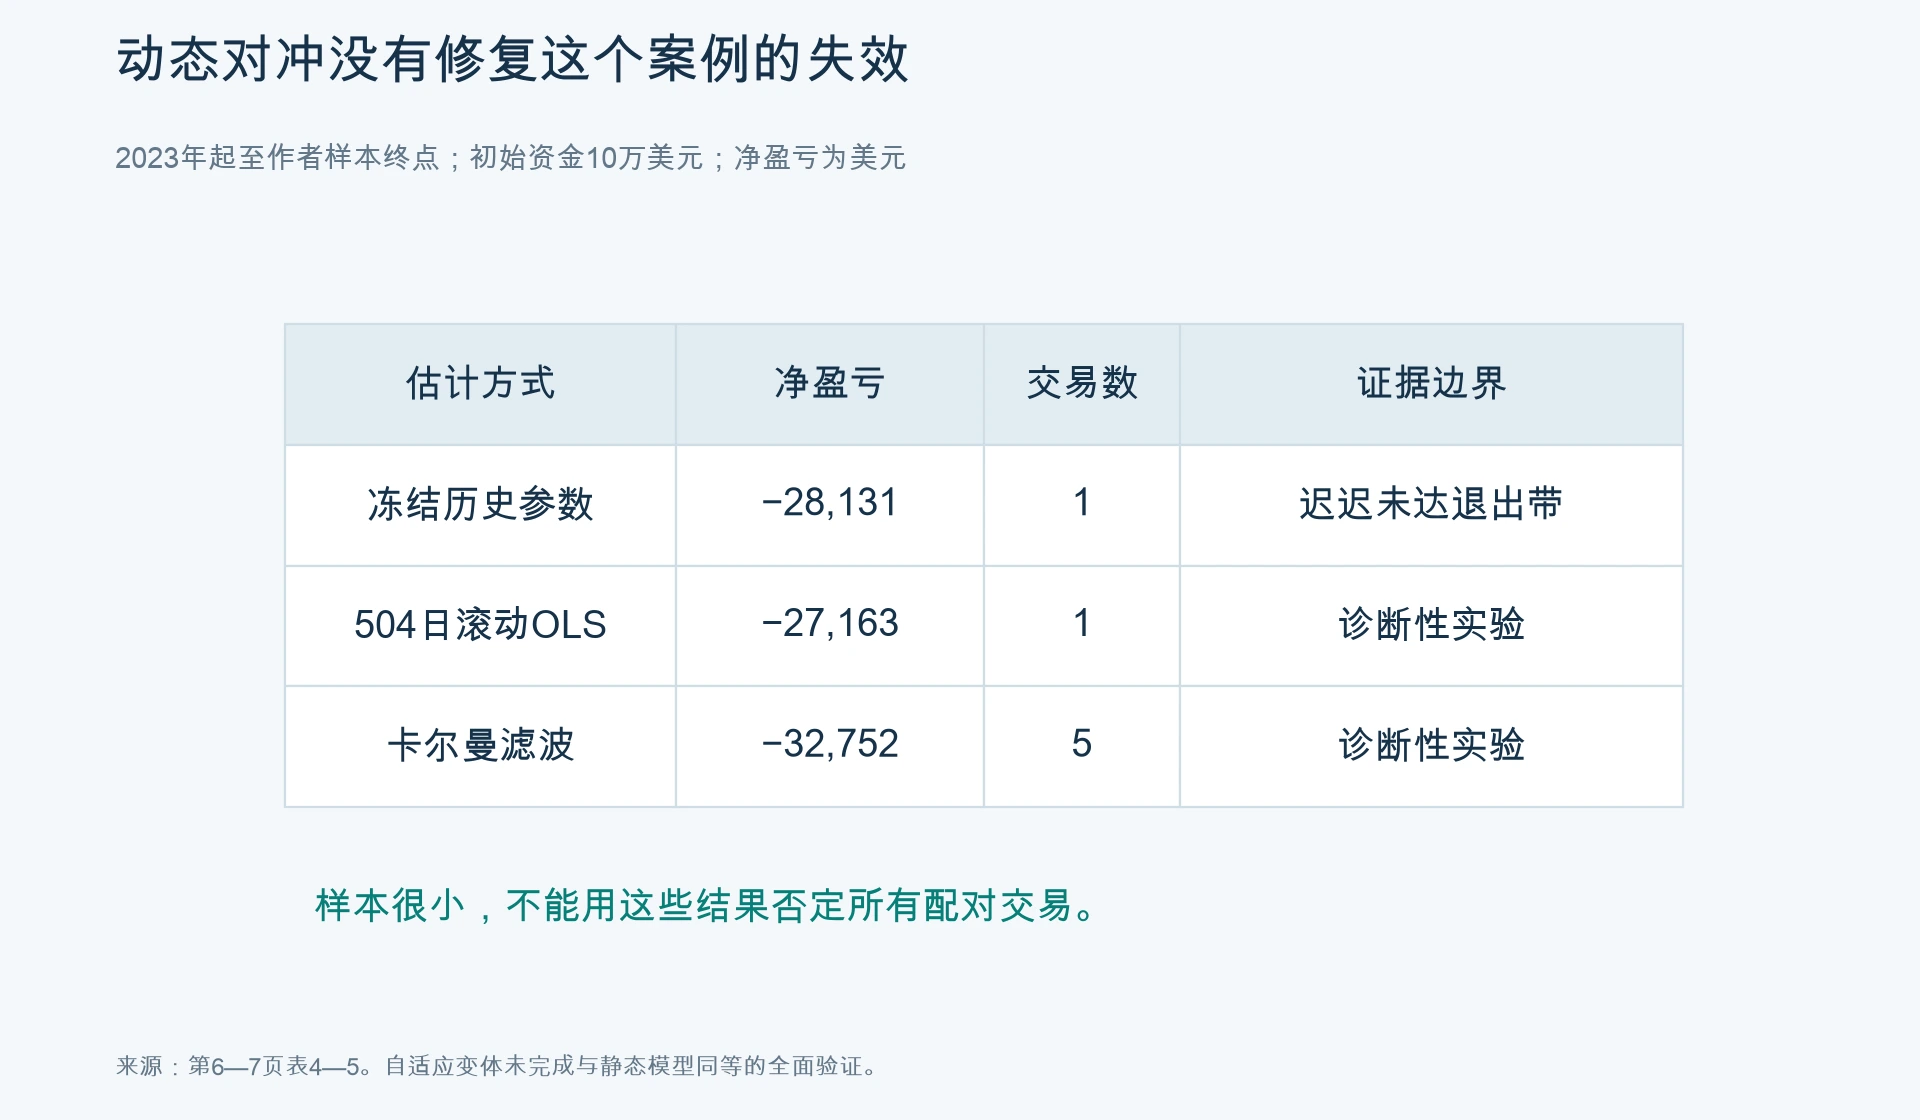
静态策略在2023年起的测试区间开仓后,一直没有触发正常退出,最终强制平仓。表4净亏损28,131美元,夏普为−1.19。只有一笔交易,这个夏普很难作为可靠的绩效估计;但“退出条件长期未满足”是一个具体的失败现象。(第6页)
事后在测试段重估,对冲系数由历史的约1.6618变成−0.2376;协整检验p值为0.12,不再在5%水平拒绝“无协整”。这与关系退化的解释一致,但“不拒绝”也不等于证明不存在协整,短样本的检验能力有限。事后系数更不能倒填进历史,冒充当时可用的交易规则。
作者还试了504日滚动OLS与卡尔曼滤波。自适应版本只用过去信息,开仓时把相关参数固定下来判断退出,避免持仓过程中把退出目标随模型一起移动。(第6—7页)
结果仍不理想:滚动OLS仅1笔交易、净亏损27,163美元;卡尔曼滤波5笔交易、净亏损32,752美元。动态估计没有在这个案例里修复失效,不过这两种变体没有经过与静态策略同等的滚动验证、敏感度及ASR/DSR分析,作者把它们定位为诊断实验。
这里可以借用一把旧尺子理解:过去两条轨道大致平行,旧尺子能描述它们的间距;后来轨道开始分开,换一把会伸缩的尺子,可以更好地量到新间距,却不能让轨道重新靠拢。这个类比只解释“跟踪变化”和“恢复回归”之间的区别,市场关系远比轨道复杂,不能靠它确认失效原因。
图静态与动态对冲的样本外结果及交易次数
静态与动态对冲的样本外结果及交易次数
研究记录里,应多留下一项退出诊断
对做因子与策略评价的人,这个案例的用途是改进检查顺序。
先分清统计估计段、调参段和测试段,记录复权、信号生成、成交时点及成本口径。再拆开时间看收益,检查是否靠少数冲击行情撑起汇总指标。尝试过多少组规则,也应和最终成绩一起保留。
持仓过程值得单独检查:多久没回到退出带,持仓时间分布是否改变,仓位暴露是否持续累积,强制平仓对最终收益影响多大。对冲系数变得更灵活之后,要重新验证完整规则,不能只看系数曲线更平滑。
这些是从案例延伸的研究检查建议,并非论文已经验证过的通用阈值。本文也不据此替读者设定止损天数或资金配置。
这篇论文留下的疑问很具体:即使一段历史足以支持协整,下一段历史是否仍提供足够多、足够快、能够交易的回归?只有把这件事继续检验下去,统计结果才开始接近交易决策所需的证据。
原文:Davide Graziano,From Cointegration to Out-of-Sample Failure: A Pairs-Trading Case Study on PEP/KO,arXiv:2609.35359v1,2026年9月28日。关键来源为第2—7页、表1—5。公开原文:https://arxiv.org/abs/2609.35359 。本文依据本地完整论文8页整理,未独立运行作者代码。
本文由AI辅助整理与制图,保留研究条件及局限,仅供学习和方法交流,不构成投资建议。历史回测表现不代表未来收益。
资料与阅读边界
本文为方法讨论与教学说明。文中示例不等于经独立验证的收益实证;如需具体数据、计算口径或资料来源,可通过官方渠道提出核对请求。
历史结果不代表未来表现。使用前请检查数据时间边界、样本独立性、交易成本及适用条件。
关键结论
- 历史协整与参数敏感度不能替代跨时间验证。
- 901次择优及疫情收益集中削弱样本内证据。
- 一笔交易不能支撑可靠夏普估计,动态对冲仍需完整验证。