金融工程组合优化协方差研究核算
100元的组合,最后剩多少?
从100元组合的结算表出发,核查动态协方差的效果与收益口径。
本文要点
按表2核算九个月累计变化。
不同组合规则对风险输入的响应不同。
把100元放进一组资产,九个月之后,表里的余额是111.18元。另一套风险估计方法,余额是108.39元。
读到这里,差别很容易理解:前者多了2.79元。可翻到下一张表,同一组实验的“九个月复合超额收益”却写着1.18%和0.90%。这就值得拿出计算器了。
今天读的是《Does Conditional Covariance Outperform Empirical Covariance? A Study of Portfolio Optimization Techniques》。本地目录把它列为11月16日的新记录,PDF刊头属于2026年10月卷期。因此,这里称它为近期入库论文,不把入库日期当作实验或发表日期。实验本身研究的是2020年2月至10月。
我想沿着这100元往下算。结果表里的口径是否一致,比先给DCC-GARCH戴上“更聪明”的帽子更紧要。
图概念示意
100元组合的结算账本
先对余额
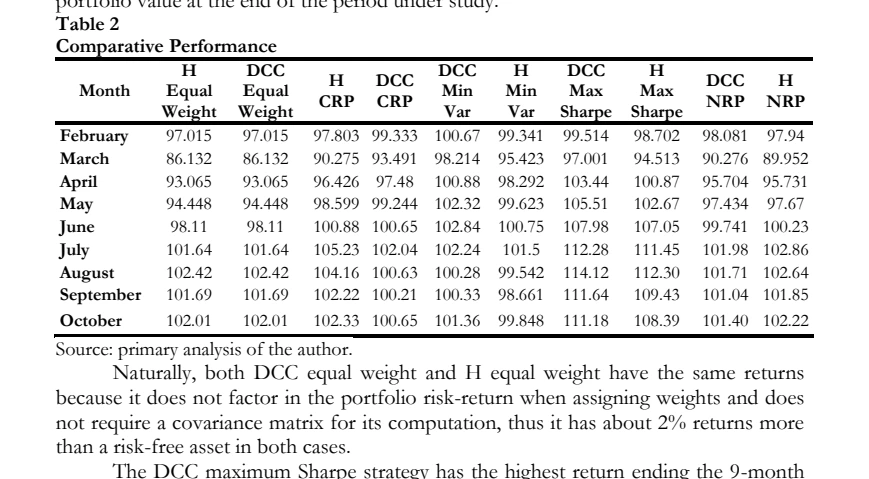
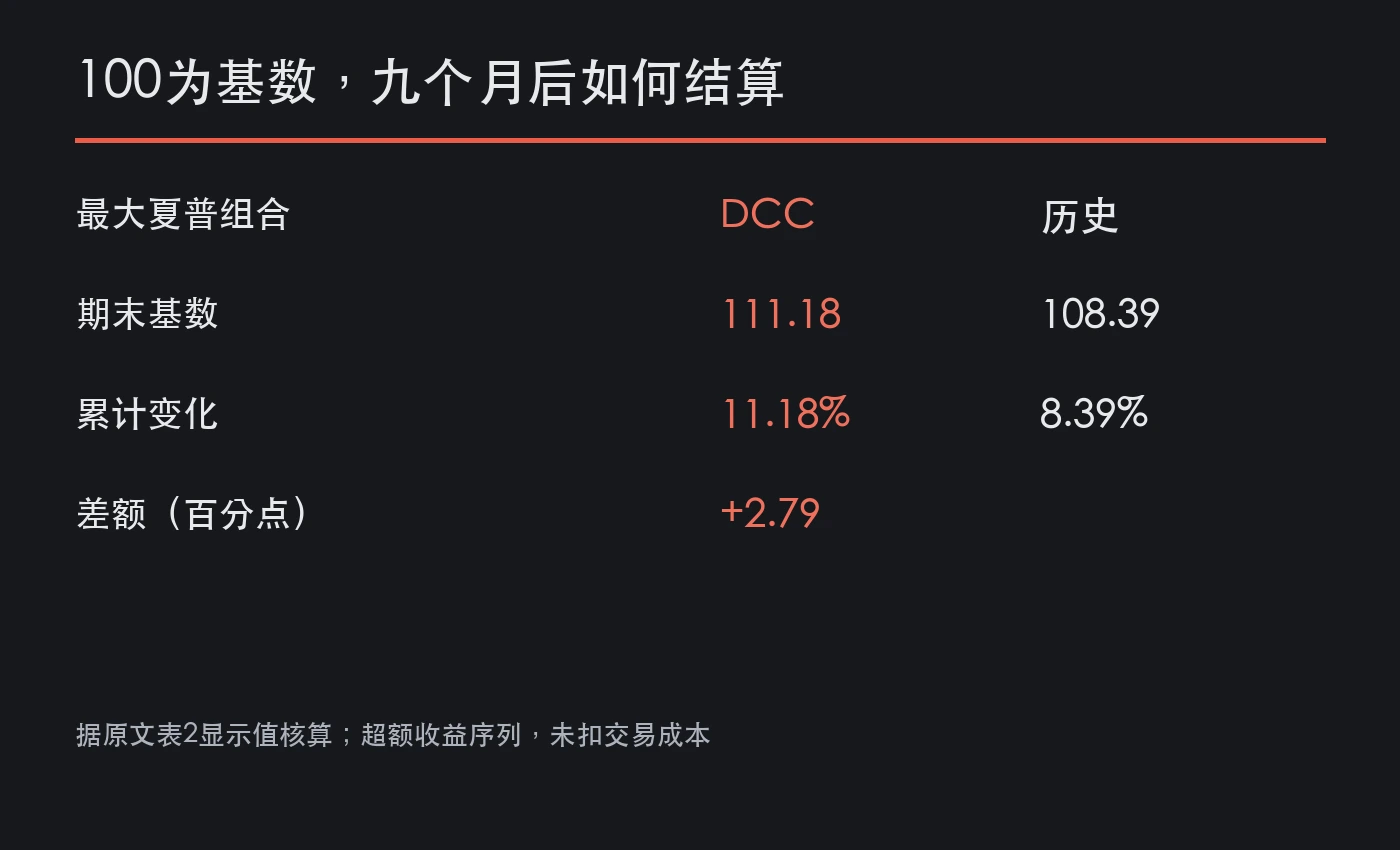
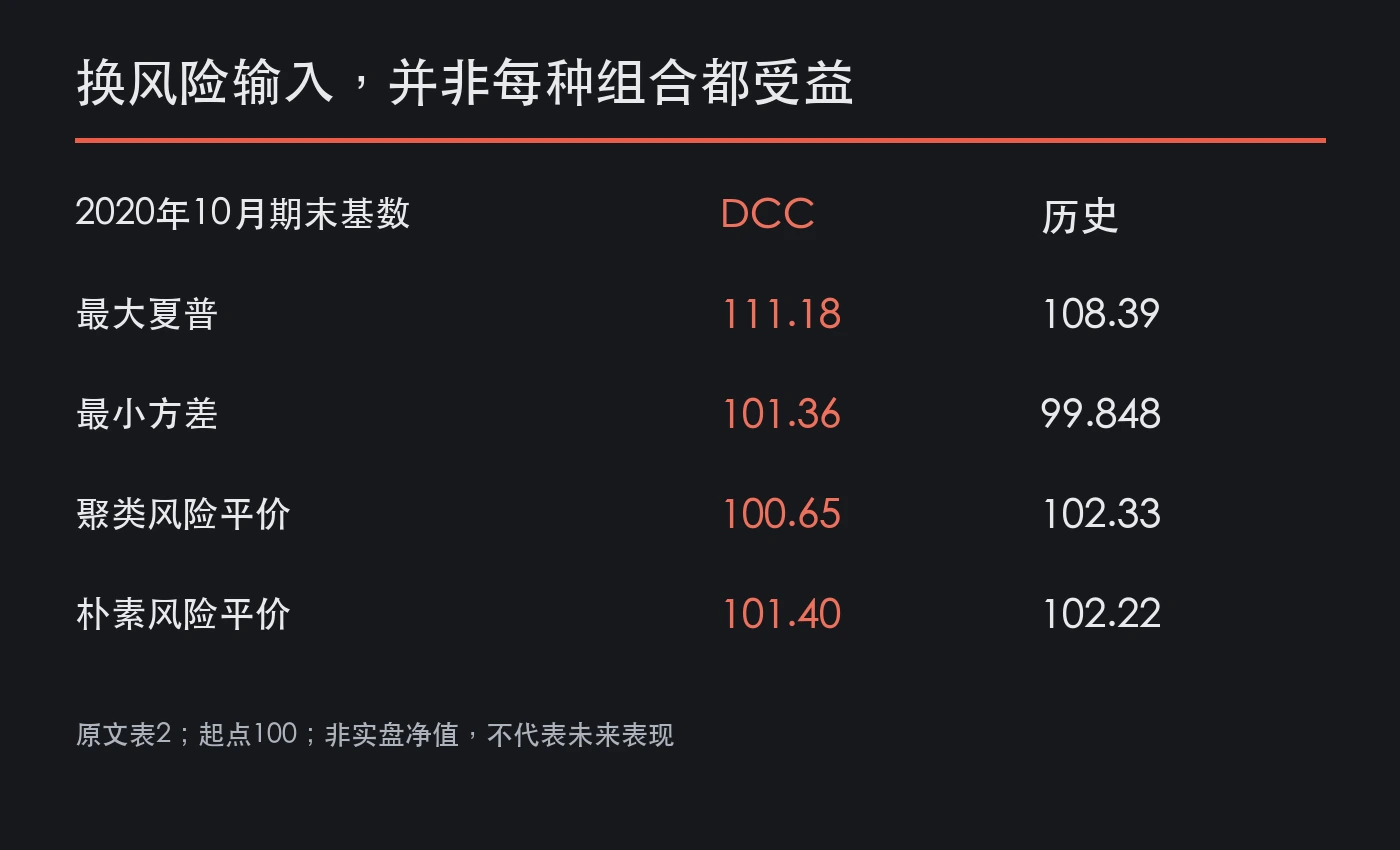
原文表2把各组合的期初基数设为100。使用动态条件协方差的最大夏普组合,到10月为111.18;历史协方差版本为108.39。依照这张表的基准,累计变化分别约为11.18%和8.39%,相差2.79个百分点。它们不是净交易收益,文中用的是超额收益序列,也没有扣交易成本。
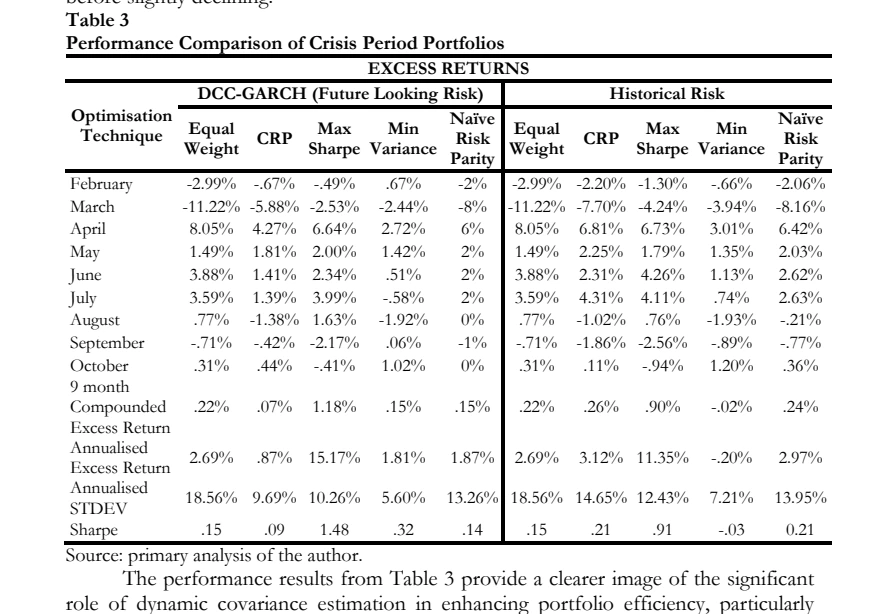
表3给出了逐月数字。动态版本2月至10月依次为−0.49%、−2.53%、6.64%、2.00%、2.34%、3.99%、1.63%、−2.17%、−0.41%。把每个月的“一加收益率”相乘,再减一,结果约11.17%。这与表2的111.18基本相符,微小差别可以来自显示位数。
但表3的“9 month Compounded Excess Return”一行写成了1.18%。如果1.18%真的代表九个月累计,按九个月换算年化,也得不到表内15.17%。反过来,把约11.18%的累计变化换算成年化,才接近15.17%。
我的核算只能支持一个有限判断:表3这一行的标签或计算口径需要作者澄清。它不能被原封不动地抄成“九个月只赚1.18%”,也不宜在没有原始代码时擅自替作者订正整张表。下文累计变化依据表2;夏普与波动率则明确按作者报告,二者分开。
这不是吹毛求疵。文章里一个百分号的分母写错,读者可能把一项模型的经济效果缩小到十分之一左右。先把账对上,后面的判断才有落脚点。
图概念示意
原文表2:基数100的月度组合表现
图概念示意
根据表2重新核算的期末变化
这笔差额从哪里来
协方差描述资产如何一起波动。两只资产各自看着不算危险,一旦总是同时下跌,放在一起就未必能分散风险。历史方法从已有收益直接估计这种关系;DCC-GARCH让波动和相关性随历史信息变化,再把估计交给组合构造程序。
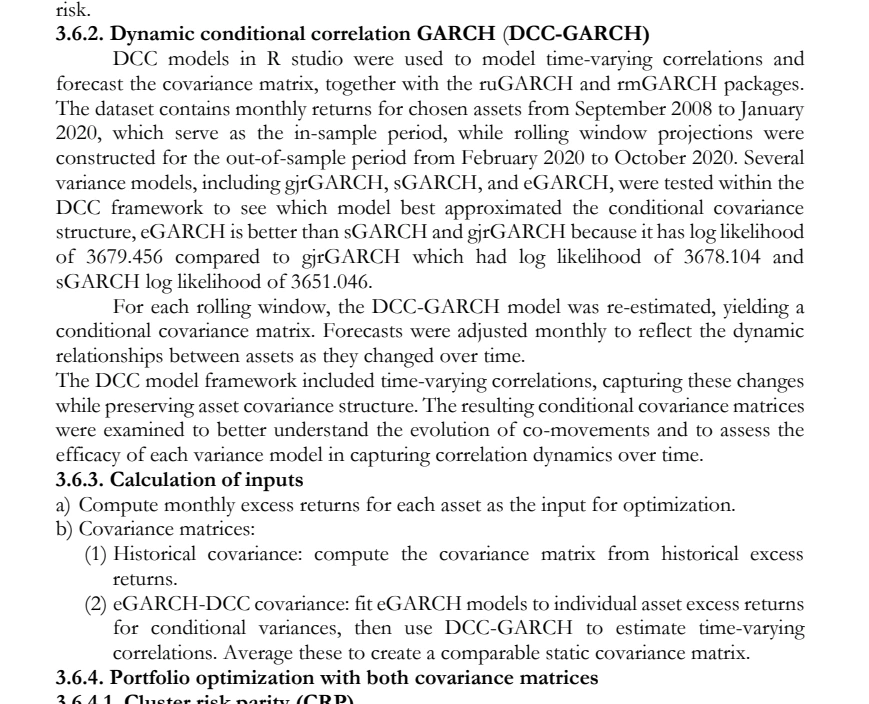
“动态”并不表示预知未来。论文使用2008年9月至2020年1月的月收益作为样本内区间,对随后九个月做滚动预测。作者比较了几种波动模型,用对数似然选择eGARCH,随后估计条件相关。方法部分又提到将条件矩阵平均为可比较的静态矩阵。滚动预测与平均矩阵具体如何衔接,还需要代码和逐期输入记录才能完全复核。(PDF第8页)
资产覆盖不同国家的股票、债券、黄金及房地产等,研究以印度投资者视角统一到印度卢比,风险基准采用印度十年期政府债收益率。跨币种、交易日和无风险利率的频率处理,都会进入最终结果;不能把表中数值直接当作人民币投资者可复制的收益。
同一套风险估计,交给不同组合规则,效果也不同。按表2期末数值,动态最大夏普为111.18,对应历史方法108.39;动态最小方差为101.36,历史方法99.848。两组都朝有利方向变化。
换到聚类风险平价,动态版本却只有100.65,历史版本102.33;朴素风险平价分别101.40与102.22。等权组合两边都是102.01,因为它根本不需要协方差来决定权重。模型再复杂,没有被决策规则使用的输入,也不会自动生效。
朴素风险平价按波动率倒数分配权重,忽略资产之间的相关性。给它改进相关性估计,不能期待它突然善用这部分信息;但条件波动率仍然可能改变权重。聚类风险平价则使用协方差,不能把其表现较差解释成“完全不看相关性”。这两种情况需要分别看待。
图概念示意
原文方法:风险输入如何进入组合
图概念示意
同一风险模型,不同组合的期末结果
三月少跌了多少,九个月又证明了多少
表3报告,2020年3月动态最小方差组合的月度超额收益为−2.44%,历史版本−3.94%;动态最大夏普为−2.53%,历史版本−4.24%。这些是特定月份的收益,不能直接称作整个区间最大回撤。真正的最大回撤还要沿着资产净值逐点计算。
作者报告动态最大夏普的年化波动率10.26%、夏普1.48,历史版本为12.43%和0.91。数字确实更好看,但样本外只有九个月,且集中在一次危机与恢复阶段。表内排名提供了描述性证据,不能单凭夏普点估计高一些,就把零假设拒绝当成已经完成严格统计检验。
还有一笔没有入账的费用:交易、管理和流动性约束。原文明确列为简化假设和局限。若模型每月更新后带来更多调仓,账面优势能留下多少,需要换手与实际费率;若资产难以按统一时点成交,还要考虑价差和执行时差。没有这些数据,不能替作者填上一个“成本很低”的结论。
看到这里,我会保留动态协方差作为后续实验候选,但还不会因为这九个月就替换生产模型。下一次对照最该交付的材料很具体:每个调仓日可用的数据、预测矩阵、预期收益、优化约束、最终权重以及含成本净值。两套方案除了协方差之外,其他输入应尽量保持一致,再放到不止一个危机窗口里比较。
这份论文给出的有用线索,是风险估计的效果依赖组合怎样使用它。它留下的待办也同样清楚:把100元的账算完整,再讨论那2.79元能不能在下一段市场里留下来。
来源:Akshay Damani、Anish Nair、Radhika Bhutra、Urmi Mangal,Does Conditional Covariance Outperform Empirical Covariance? A Study of Portfolio Optimization Techniques,Journal of Accounting, Business and Management,33(2),17—32,2026。本地PDF含目录共17页。表2位于PDF第11页,表3位于第12页;方法位于第8—10页,局限位于第15页。DOI:https://doi.org/10.31966/jabminternational.v33i2.1542 。原图节选保留标签,重算图依据原文显示值;未复现原始投资实验。
图概念示意
原文表3:保留收益标签与统计口径供对照
资料与阅读边界
本文为方法讨论与教学说明。文中示例不等于经独立验证的收益实证;如需具体数据、计算口径或资料来源,可通过官方渠道提出核对请求。
历史结果不代表未来表现。使用前请检查数据时间边界、样本独立性、交易成本及适用条件。
关键结论
- 按表2核算九个月累计变化。
- 不同组合规则对风险输入的响应不同。
- 九个月无成本实验不足以直接部署。