金融工程ETF配置调仓约束交易成本
模型升级了,组合为何没变?
30只ETF、946个交易日,拆开收益模型、目标调整与实际交易。
本文要点
目标权重变化与实施换手需要分开计算。
模型比较结果受组合约束影响。
假设投研团队给组合换了一套更复杂的收益模型:以前直接看历史,现在逐只估计波动,再模拟一万组共同涨跌。交付后,持仓没动多少,收益也没有明显改善。下一笔预算,该加场景、换模型,还是先检查组合每天到底允许动多少?
11月12日提交的《Dynamic Scenario-Based Portfolio Optimization for Multi-Asset ETFs》让这个问题变得具体。作者在同样30只美国上市ETF上,对比历史窗口与条件模拟场景,用相同组合目标和约束做匹配测试。真正值得带回组合管理现场的,是“想调多少”和“实际要交易多少”之间的差别。
图概念示意
概念封面:不同模型通过同一调仓约束
模型换了,账户能表达多少新意见
历史方法把滚动窗口里的收益直接交给优化器。条件方法先估计每只ETF的ARMA—GARCH模型,处理收益动态和波动,再用Student-t copula刻画共同变化,并结合经验残差分布模拟下一期收益。基准场景数是一万。
这套流程更丰富,却没有凭空增加市场观测。模拟一万条路径,仍然建立在同一批历史数据上。模型的价值需要由后续实际观察到的ETF收益检验,不能拿模拟器自己生成的收益给自己打分。(第4—5页)
研究覆盖2022年12月至2026年9月的946个交易日,比较均值—方差与条件风险价值CVaR等目标,并分别设置只做多和有限多空边界。CVaR关注分布最差一段损失的平均水平;优化器里的估计值,与未来真正发生的损失仍是两回事。
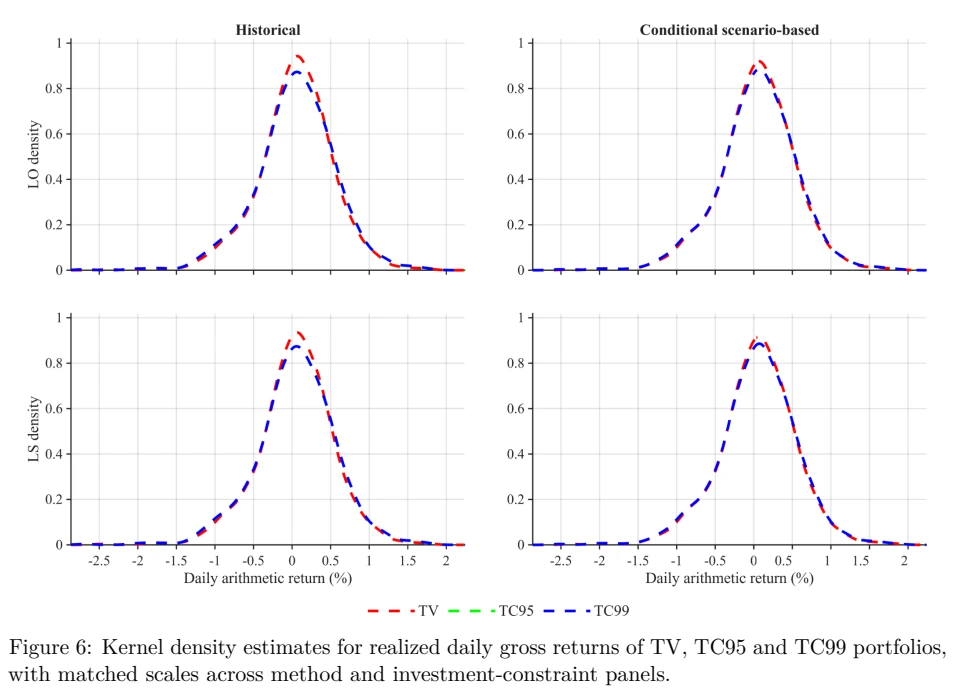
图中多组实现日收益密度高度重叠。它说明在这些组合规则下,落到账户的结果接近;不能反推两套预测同样准确。多个ETF底层资产也会重叠,30个代码并不等于30种独立风险。
基准约束尤其值得停下来算一遍:每日目标权重变动上限为1/(30×252),约为净资产的0.0132%。这是一个很紧的调整空间,不是每天能调1.32%。从相同等权组合出发,两套优化器即使想去不同方向,也只能慢慢挪动。
图原文图节选
原论文图6:实现收益分布,左为历史方法,右为条件场景
看持仓,比看模型名字更直接
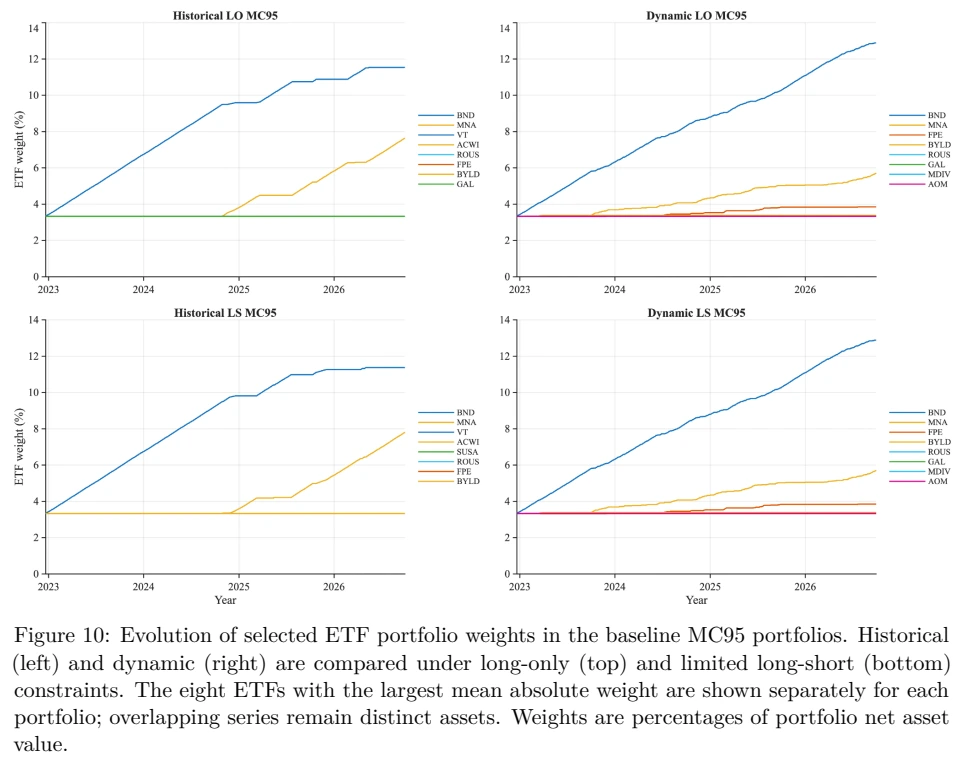
图10展示最小95% CVaR组合中主要ETF的权重,左侧是历史输入,右侧是条件输入,上下区分只做多与有限多空。这里的线是ETF权重,不是净值曲线。部分资产确实走出了不同路径,说明模型意见没有完全消失;但沿着近乎缓慢斜坡变化的配置,也提醒我们约束一直在影响结果。
对于组合经理,这意味着不能只问“预测有没有改进”。还要看预测变化有没有进入目标、目标有没有进入持仓、允许的交易量是否足够表达这种变化。这些是本文据实验提出的实施检查,不是作者已经证明的唯一因果解释。
图原文图节选
原论文图10:四种MC95组合的主要ETF权重路径
最容易少算的交易,发生在目标不变的时候
两个资产各占一半,一个涨了,另一个没涨。即使你仍然想保持五五配置,也要卖出前者、买入后者。目标权重完全不变,交易却不为零。
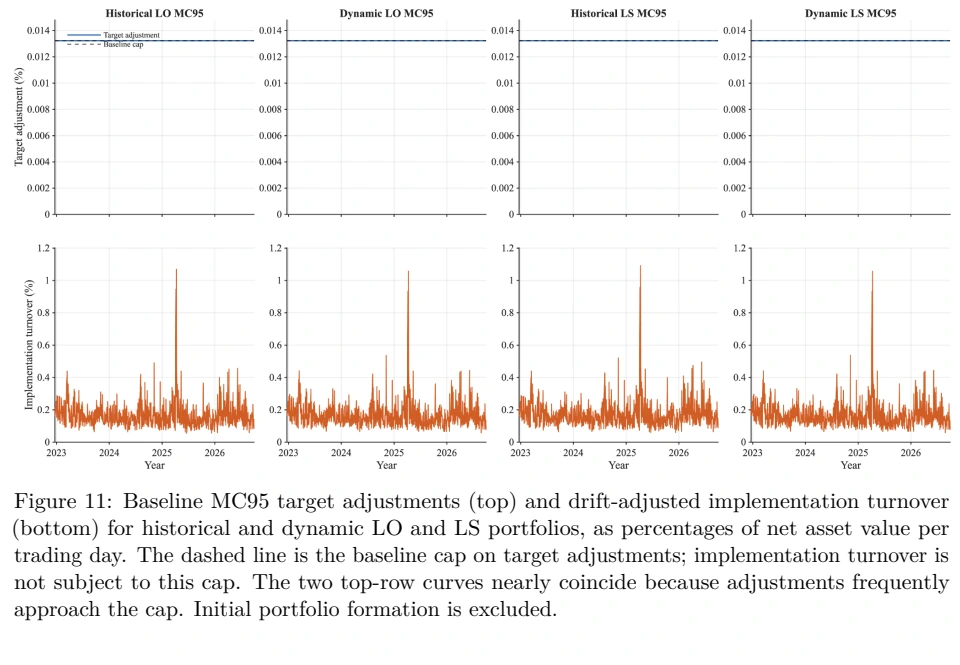
这就是本文最有实用价值的区分:相邻目标之间的差,衡量优化器改了多少主意;当前持仓受价格影响后,为恢复目标而做的交易,才更接近实施需要。
上排曲线紧贴目标调整上限,下排实际实施换手明显更大,也随市场变化。两排纵轴尺度不同,不能只凭线条高度比较。虚线约束的是目标变化,没有同时约束恢复配置所需的全部交易;图中也不包含初始建仓。
如果成本模型只对目标之差收费,就可能漏掉维持组合比例的交易。反过来,用真实持仓漂移计算换手以后,还需要区分费率口径、买卖价差、冲击和融资。论文使用的是示意性比例成本,并没有观察可执行成交价,也没有覆盖借券和融资费用。
图原文图节选
原论文图11:上排目标调整,下排计入持仓漂移的实施换手
允许做空,不等于真的做了空
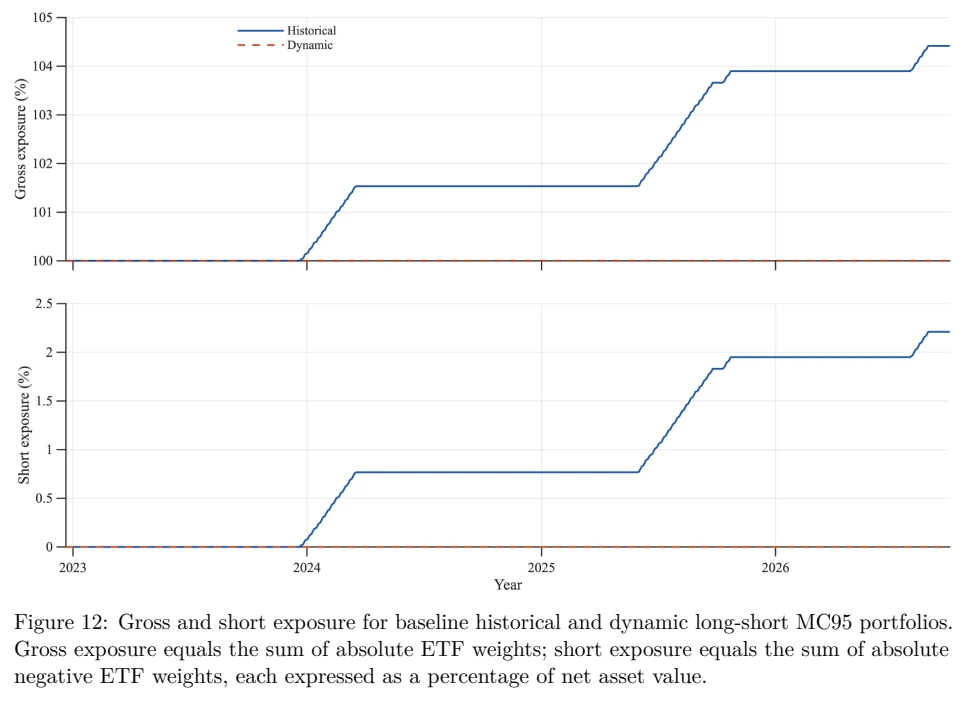
蓝线是历史方法,橙色虚线是条件方法。历史组合逐渐形成一些空头,条件组合则几乎保持只做多。优化器有做空权限,并不意味着它一定使用;目标、估计输入和每天允许调整的速度会共同决定结果。
这也解释了为什么策略标签不能代替持仓检查。“多空策略”四个字,没有告诉你实际空头有多少,更没有告诉你融资费用是否计入。图里的总敞口是绝对权重之和,不是账户收益。
图原文图节选
原论文图12:有限多空MC95组合的总敞口与空头敞口
先拧哪个旋钮
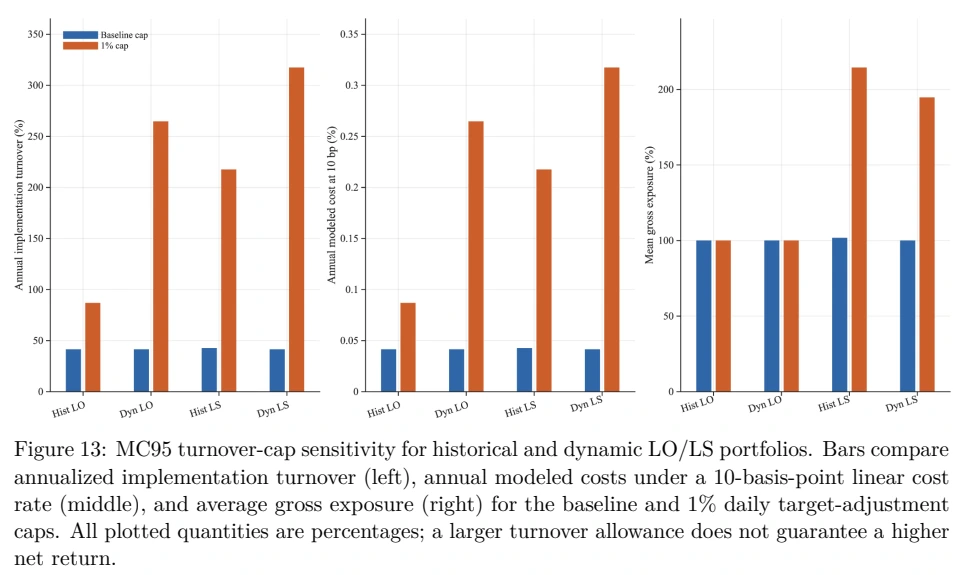
作者把基准目标调整上限放宽到每日1%,并改变场景数、随机种子和历史窗口。放宽约束对若干组合的集中度、换手和敞口影响,比在基准约束下更换模拟数量与种子明显。
图13左、中、右依次是年化实施换手、按10基点线性费率计算的年度成本,以及平均总敞口。蓝柱是基准,橙柱是1%上限。各面板单位和尺度应分别读取;这里没有一根柱子能直接代表净收益提高。
约束放松后,一些最小风险组合的收益和风险同时下降,一些切线组合毛收益上升,结论并不整齐。基准条件下,场景从5000增加到20000、换两个随机种子,变化较小,也不能据此宣称模拟已全面收敛:紧约束可能把输入差异压住了。
统计检验同样没有给出简单冠军。作者对12组匹配组合、4类收益风险指标做了48项比较;部分未经校正区间排除了零,但经过Holm或BH多重检验调整后,没有比较保持显著。历史方法很多点估计较好,尚不能提升为普遍优胜;没有显著差异,也不等于证明两种方法等效。(第21—22页及附录)
读完后,我会先在组合报告中并排保留三张表:模型目标、实际持仓、为实现目标所需的成交。然后让场景数量、调整上限和成本假设分别变化,检查结论究竟被哪一层控制。这是研究流程上的建议,不是把论文参数搬过来即可交易。
这项研究并没有发明新的收益模型。它的用处在于把组合的限制条件摆到了台前:增加模型复杂度以前,先确认组合有没有空间表达新判断;谈降低交易成本以前,先把需要发生的交易算完整。
来源:Abigail A. Mensah等,Dynamic Scenario-Based Portfolio Optimization for Multi-Asset ETFs,arXiv:2611.16540v1,2026-11-12,本地50页版本。正文五幅研究图分别截自原论文图6、10、11、12、13,保留原坐标与图例;封面为概念插图。数字与结论依据作者报告,未独立复现实验。原文:https://arxiv.org/abs/2611.16540 。
图原文图节选
原论文图13:放宽约束后,实施换手、示意成本和总敞口的变化
资料与阅读边界
本文为方法讨论与教学说明。文中示例不等于经独立验证的收益实证;如需具体数据、计算口径或资料来源,可通过官方渠道提出核对请求。
历史结果不代表未来表现。使用前请检查数据时间边界、样本独立性、交易成本及适用条件。
关键结论
- 目标权重变化与实施换手需要分开计算。
- 模型比较结果受组合约束影响。
- 多重检验调整后没有匹配比较保持显著。