科学评估因子工程101Alphas组合评价交易执行
101个因子公式,为什么还不是一套交易策略?
重读101 Formulaic Alphas:平均低相关不代表处处低相关,公式复现还要跨过算子定义、执行时点、成本与组合评价。
本文要点
平均相关性不能代替完整的组合评价。
信号时点和算子口径是复现的重要条件。
拿到一份公开因子库,最容易开始的工作,是把公式翻译成代码。把101个表达式全部算出来,数据库也许很快就丰富了。可这些列究竟有没有成为可以交易的研究成果,还需要另一套证据。
Zura Kakushadze的《101 Formulaic Alphas》值得从这个角度重读。它公开了一批真实使用过的Alpha表达式,也讨论了收益、波动、换手和相关性。论文中的Alpha更接近可据以构建持仓的信号,不宜直接等同于资产定价回归中的截距。
先划清时间边界:本地文件名标注2016,正文日期是2015年12月9日;实证样本更早,为2010年1月4日至2013年12月31日。下面讨论的是这份历史材料的研究方法,没有重新运行101个因子,也没有验证它们今天的收益。
图从公式到组合的研究问题
从公式到组合的研究问题
低相关的平均数,会遮住什么
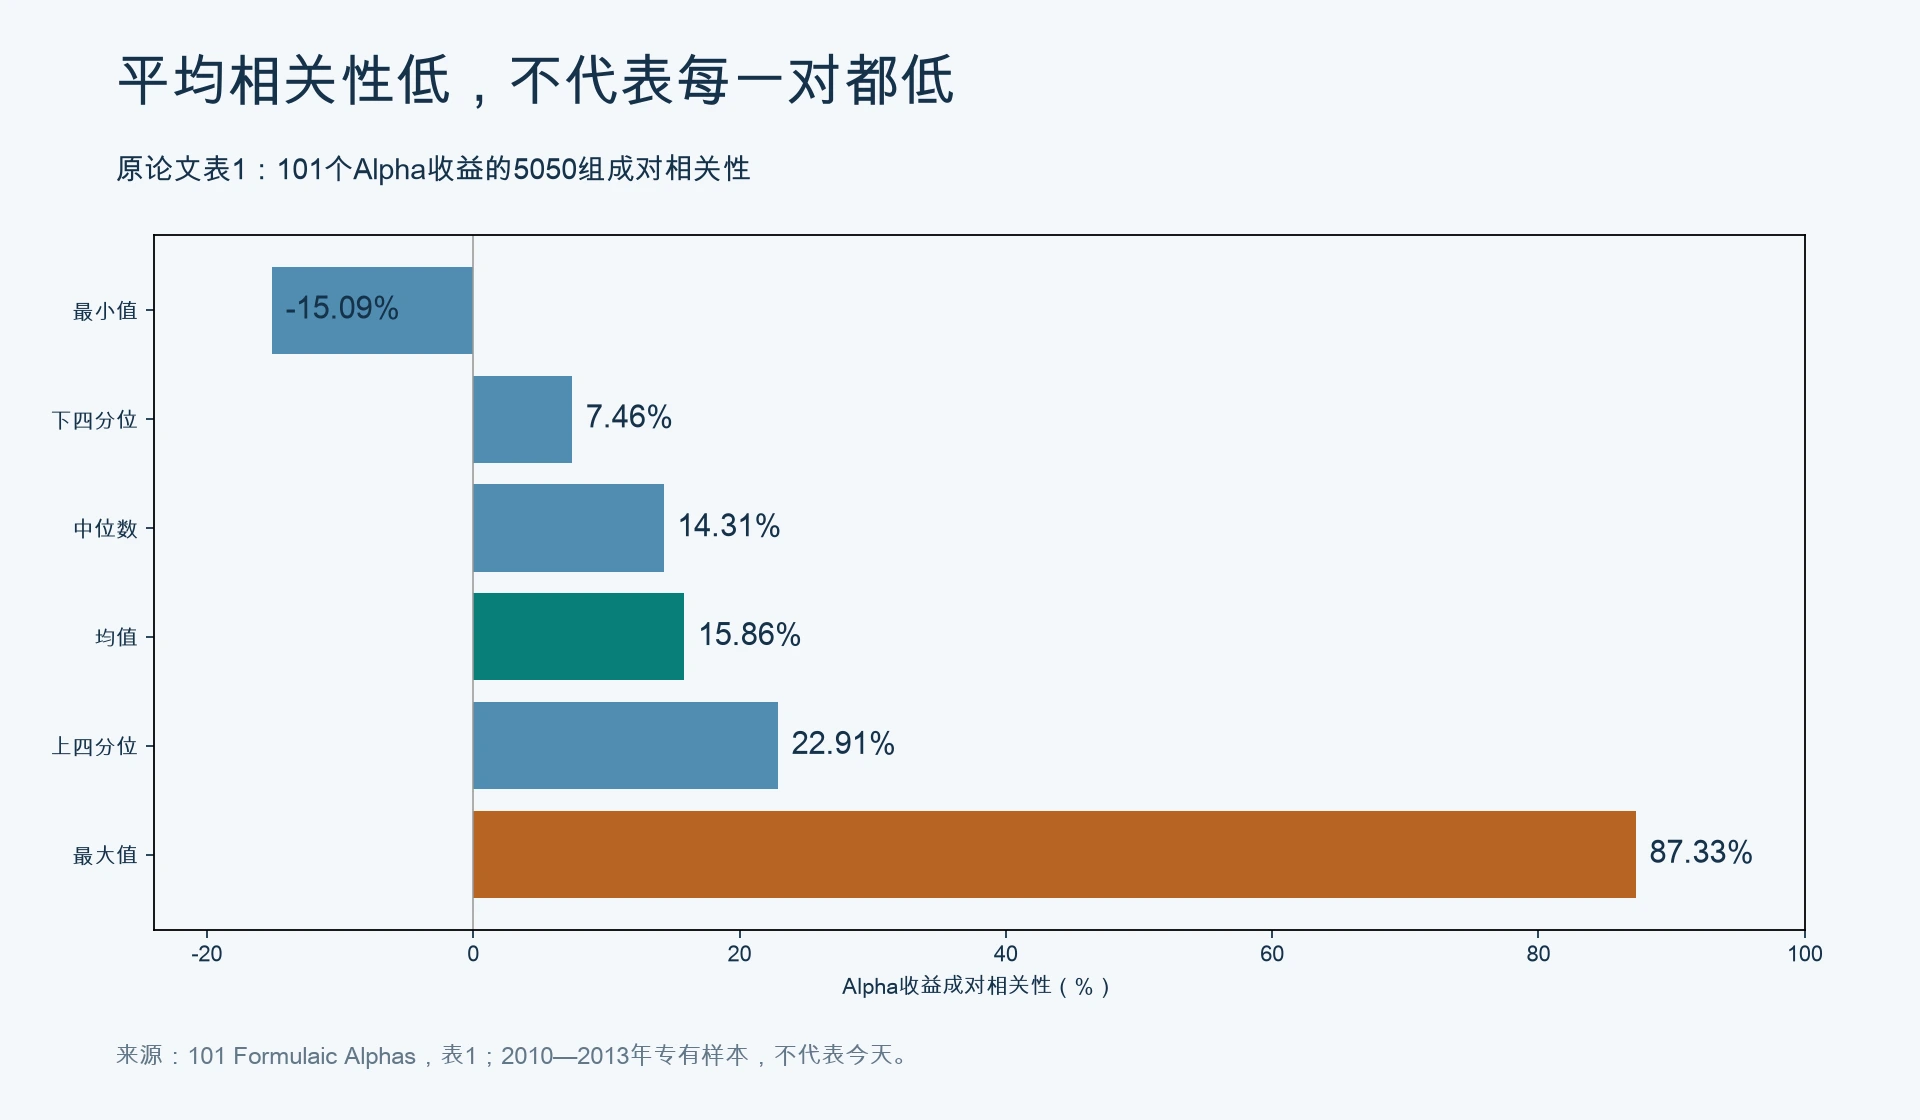
论文表1给出的成对收益相关性,均值为15.86%,中位数14.31%。只看到这两个数字,很容易把101个公式理解为101份足够独立的机会。
同一张表的最大值却是87.33%,最小值为−15.09%。101个Alpha共有5050对不同的组合,平均数把差异很大的配对压缩成了一个数字。
这支持一个有限判断:在作者的专有样本里,这批Alpha整体的平均相关性较低。它不能保证任意两条信号都互补,更不能保证把它们等权相加就能得到更好的可交易组合。
如果你已经有一组因子,新加入的公式真正需要回答的是:它给现有组合带来什么?它是不是另一条信号换了写法,在相同市场条件下暴露相同风险?加入后,样本外表现和交易成本怎样变化?这些是据论文提出的实践检查,不是本文额外完成的实证。
还要分清比较对象。论文这里统计的是Alpha收益之间的相关性。你在因子库中计算的某天股票横截面信号相关、每天IC序列相关,都是不同对象,不能直接拿15.86%作统一阈值。
图原论文相关性分布摘要
原论文相关性分布摘要
最容易漏掉的,往往是时点
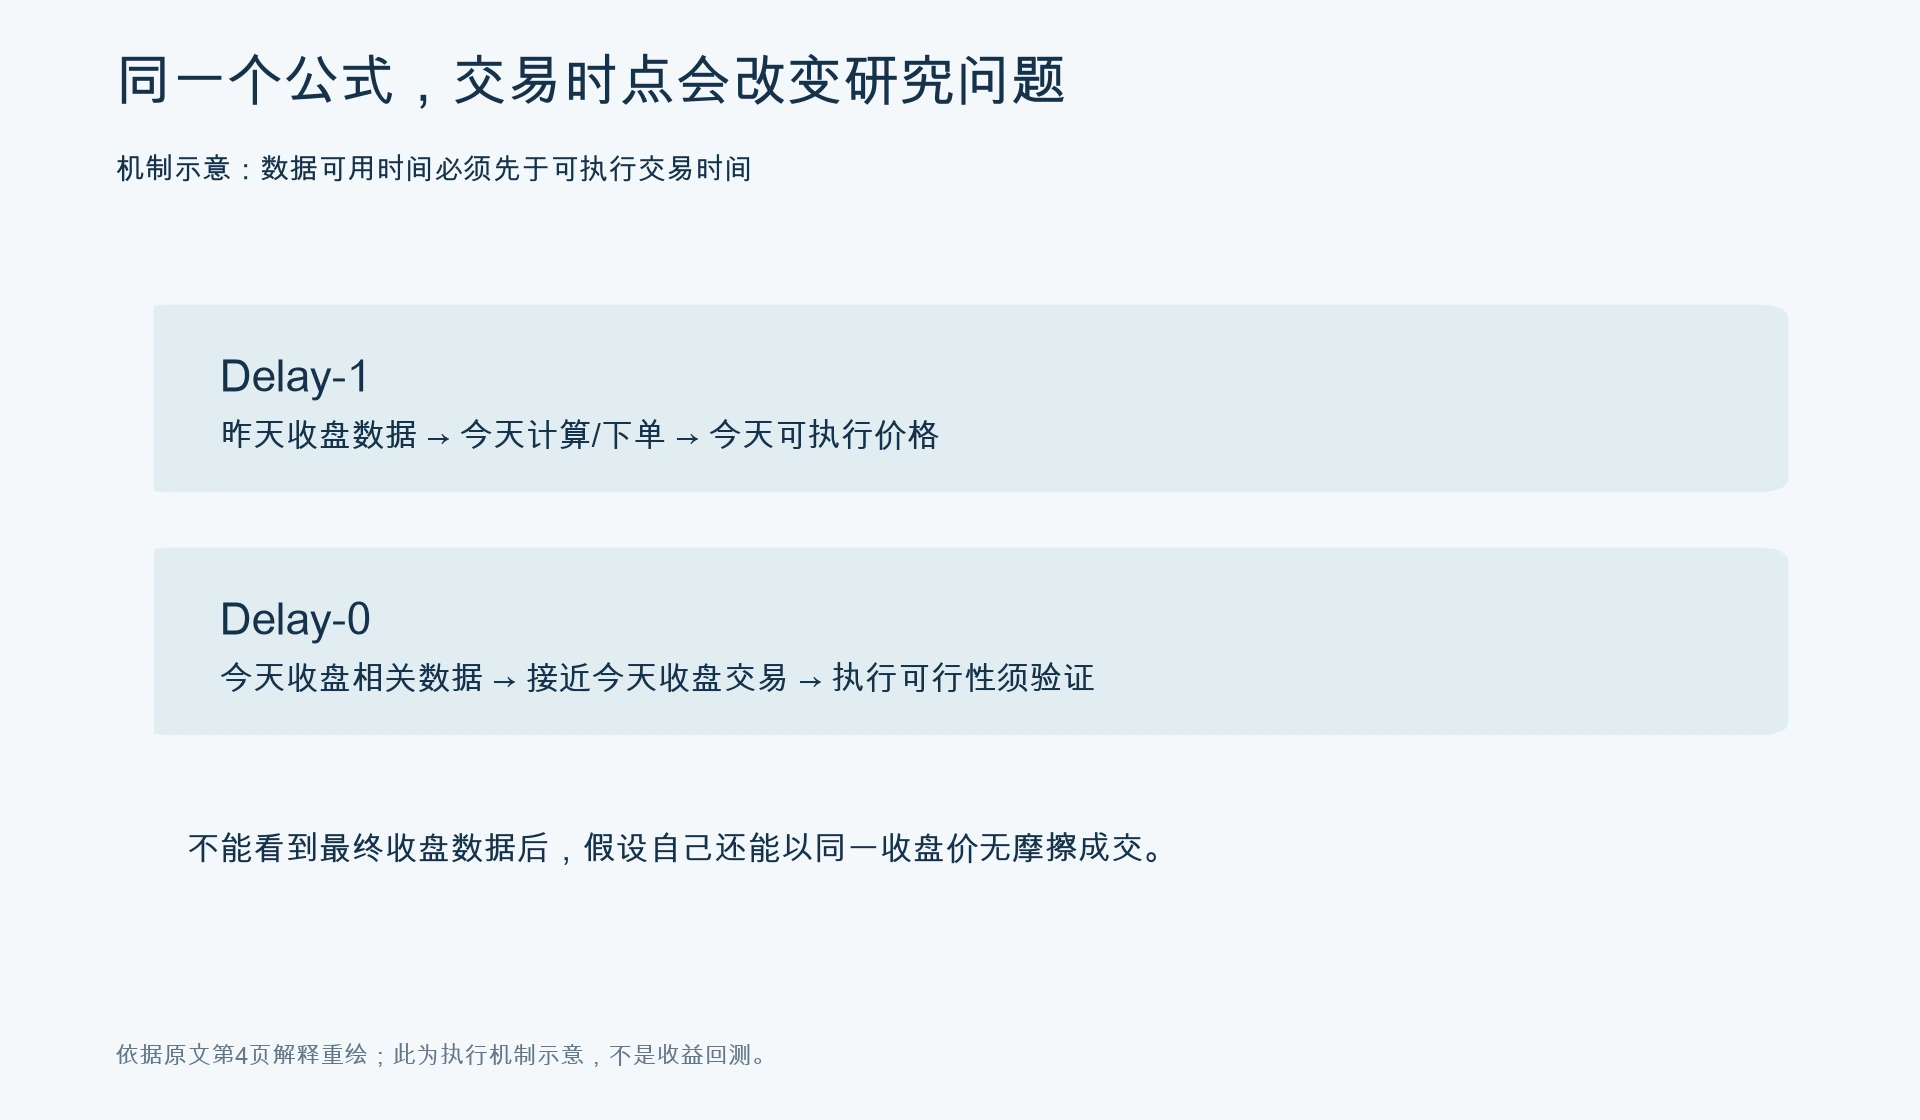
论文第4页区分delay-0与delay-1。delay-1意味着用到的数据日期,比预期交易日至少早一天;delay-0允许某些数据时间与计划交易时间重合,执行要求也更严格。
作者特别指出,编号42、48、53、54属于delay-0,假设在计算当日的收盘时点附近交易。把最终收盘数据算出的信号,直接配上同一个收盘成交价,会让回测看起来比实际执行更容易。
这不是说这些公式必然存在前视问题。真正要查的是你的实现:当时究竟知道哪些数据?什么时候能发出订单?所用价格是否可成交?如果为了可执行性把信号后移一天,那已经改变了研究设定,需要重新评价。
同样叫“复现”,有的人复现表达式,有的人复现信号时间,还有的人尝试复现交易过程。只有把范围写清楚,结果之间才有比较意义。
图信号信息与交易时点示意
信号信息与交易时点示意
换手率不显著,不意味着成本可以省略
论文在这101个Alpha之间做横截面回归。加入波动率后,换手率对收益的系数为−0.023,t统计量为−0.57(表3)。在该设定下,没有发现显著的额外收益解释关系。
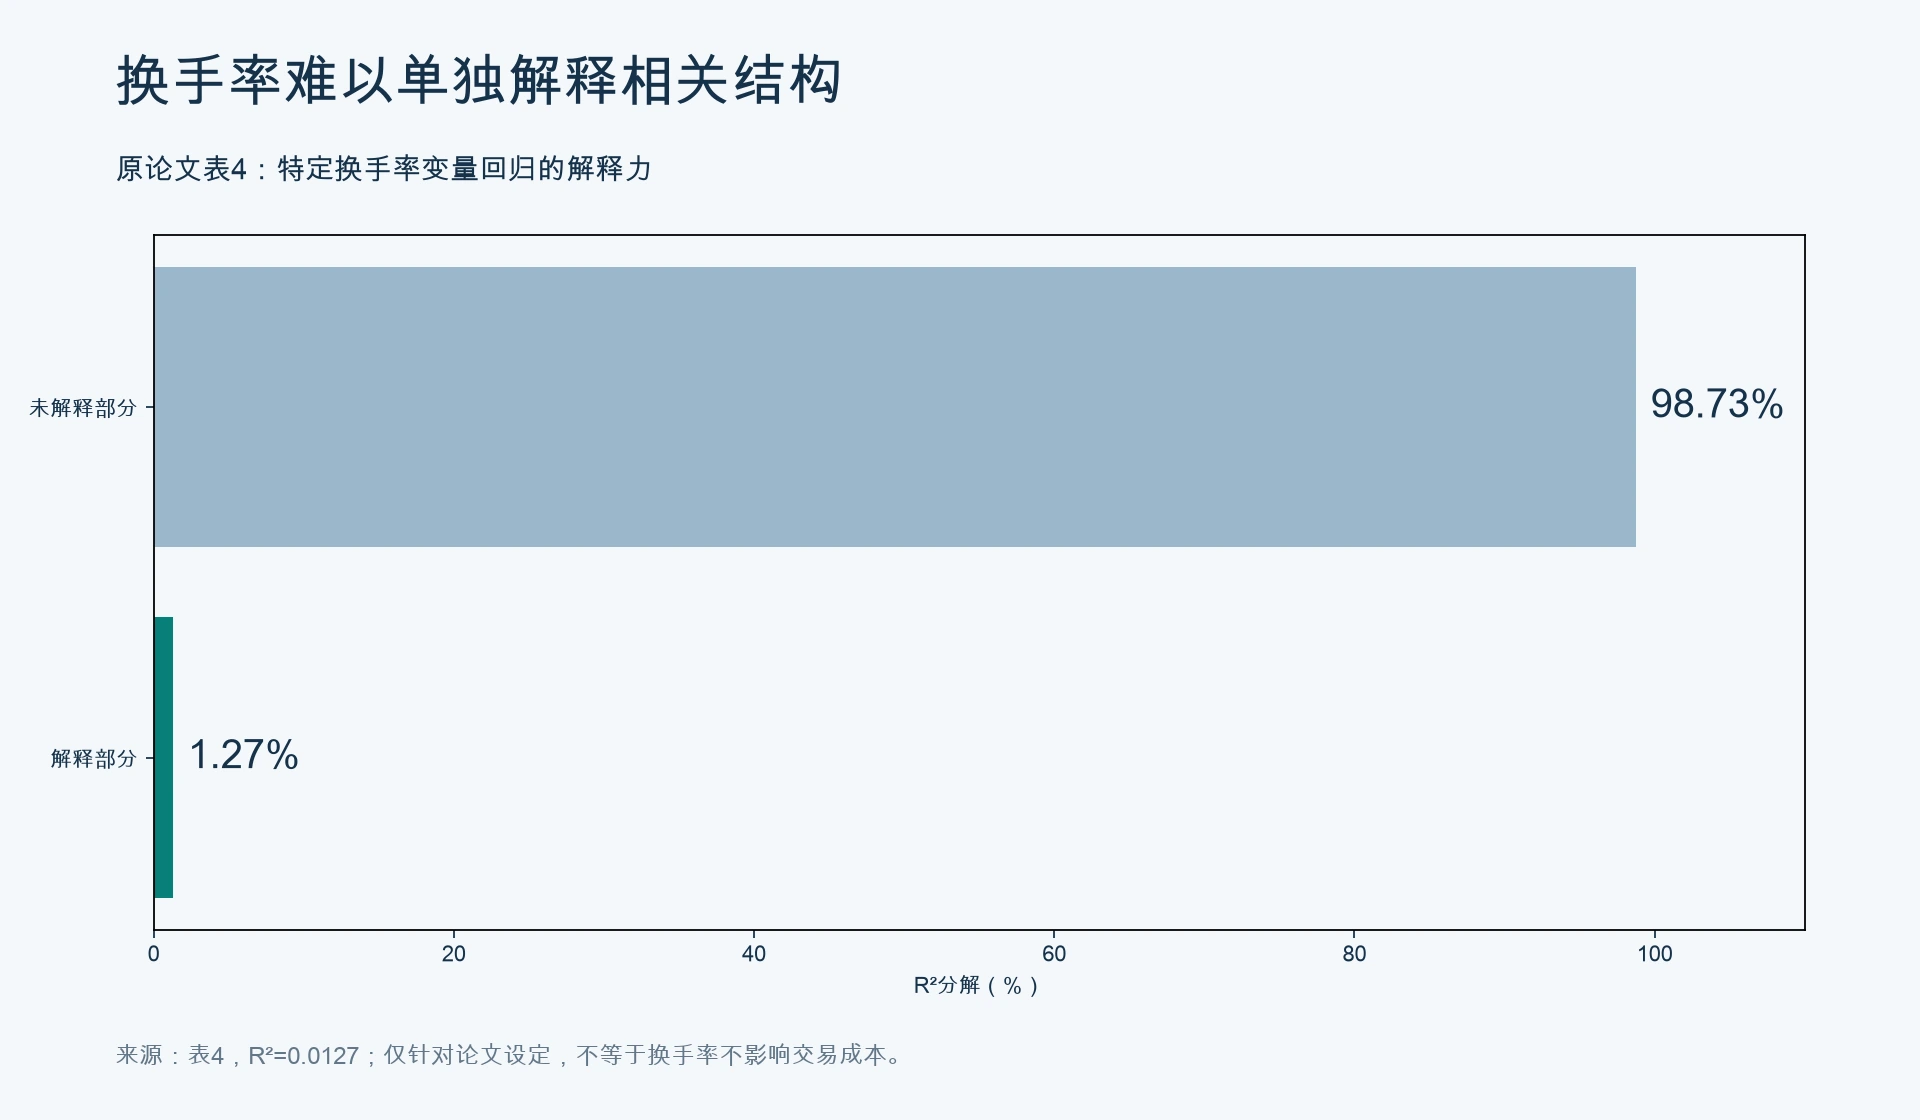
另一个实验用换手率相关的变量解释Alpha两两收益相关性,R²只有0.0127(表4)。作者也明确限定:这不意味着换手率在风险模型中毫无价值,更没有否定它对特定风险等环节可能有用。
尤其不能由此推出“高换手无所谓”。表1说明,业绩数字不含交易费用、价格冲击等成本。统计上的收益解释力,与执行时要支付多少成本,是两个问题。
作者用换手率倒数近似平均持有期,样本约为0.6—6.4天。对这样较短的持有周期,把成本留到最后随手扣一个常数,可能会改变策略之间的排序。具体影响仍要用你的市场、频率、规模和执行设定验证;论文没有给出可直接套用的统一费率。
图换手率相关结构回归的解释力
换手率相关结构回归的解释力
算子名称相同,结果也可能不同
附录规定rank是横截面排名,ts_rank是在过去窗口内做时间序列排名;indneutralize是在指定行业组内做横截面去均值;非整数天数窗口向下取整。
这些定义会影响表达式最终代表什么。把rank写成每只股票自己的历史排名,得到的已是另一条信号。把20.7天按四舍五入变成21天,也偏离了原文口径。
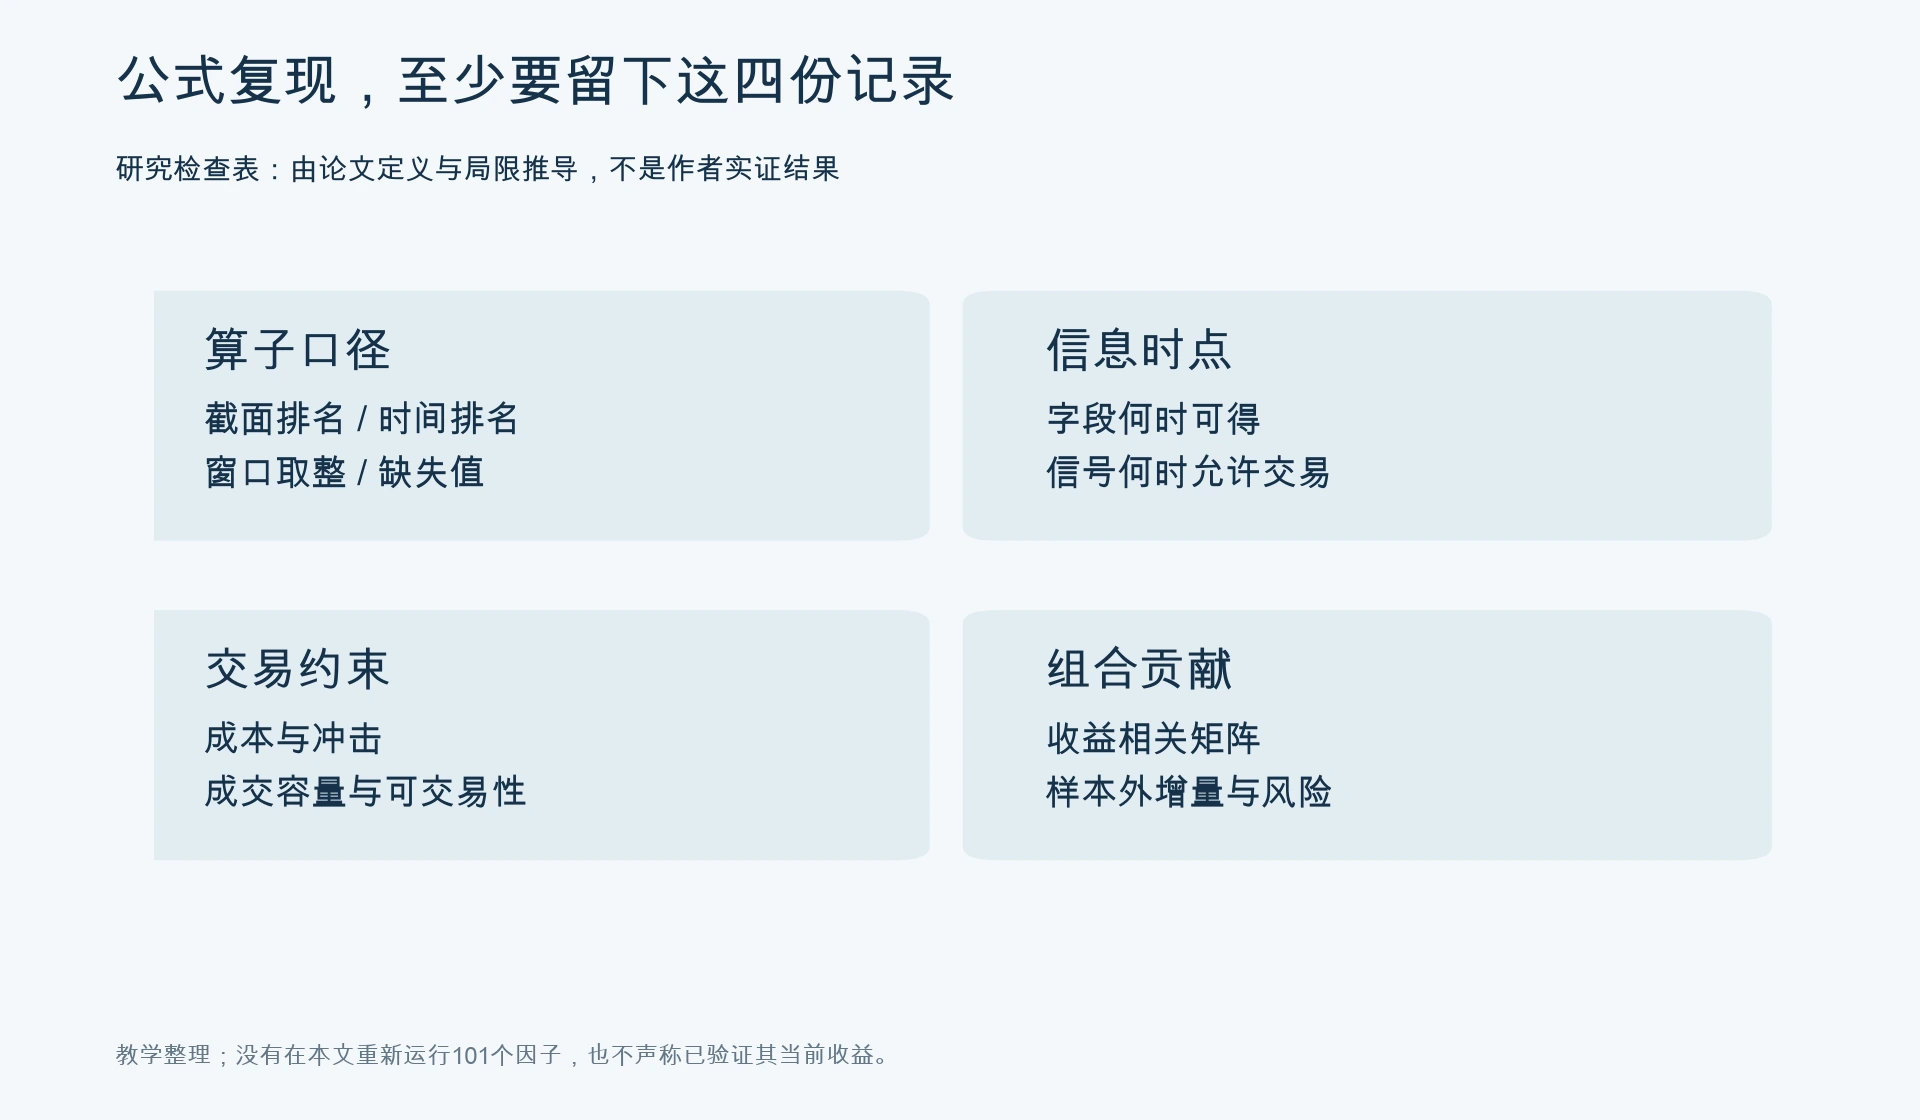
还有一些实现细节不能靠猜测补齐:缺失值如何传播、排名并列如何处理、标准差自由度、停牌和复权口径,都应在自己的实现记录里明确。原文没有充分定义的地方,要标为实现选择,不要把自己的选择说成作者原始设置。
公式有点像食谱。原料名称相同,不代表计量、次序和火候相同。这个类比到收益判断就失效了:市场会变化,准确复现一种做法,并不能保证它继续有效。
图因子复现的四份研究记录
因子复现的四份研究记录
把公开公式当成研究起点
论文说,在写作时101个Alpha中有80个仍用于生产,但没有披露具体是哪80个。这是当时的状态说明,不能改写成今天仍有80个有效,也不能据此替自己的回测背书。
这份材料更适合作为因子工程的练习基准:固定字段与算子定义,记录数据可得时间与交易时间,在明确的成本和约束下评价,最后再检查对已有组合的增量。
完成这些工作后,你手里的成果就不仅是一列因子值,还包括别人能检查的研究条件。公开公式降低了开始的难度;哪些信号值得留下,仍要由当前数据、可靠实现和可执行验证来回答。
来源:Zura Kakushadze,《101 Formulaic Alphas》,正文日期2015年12月9日。样本与指标定义见第5页,时点说明见第4页,算子见第15—16页,统计结果见第18页表1—4。本文图表依据原文统计及方法重绘;检查表与机制解释属于教学整理。
本文由AI辅助整理与制图,已对照原文核查主要数字和口径。内容仅供学习研究,不构成投资建议。历史样本表现不代表未来收益。
资料与阅读边界
本文为方法讨论与教学说明。文中示例不等于经独立验证的收益实证;如需具体数据、计算口径或资料来源,可通过官方渠道提出核对请求。
历史结果不代表未来表现。使用前请检查数据时间边界、样本独立性、交易成本及适用条件。
关键结论
- 平均相关性不能代替完整的组合评价。
- 信号时点和算子口径是复现的重要条件。
- 历史成本前结果不能视作当前可交易收益。