金融工程量子计算组合优化系统选型
量子选股,值得换系统吗?
从投资系统选型读新能源组合QAOA论文,区分可行性、优化表现与投资增益。
本文要点
结构可行性、求解质量和业务增益是不同验收问题。
小规模经典求解更快;相同组合不会产生新增量子收益。
假设有人拿着一个量子组合优化演示来做系统评审。界面里有新能源公司、风险矩阵、行业约束,算法会挑出一组股票。演示结束,摆在采购桌上的问题很具体:现有求解器要不要换?
我会先要一份相同输入下的对照结果。选得是否合法,算得是否接近最优,最后是否改善投资,分别记账。缺了其中任何一份,系统选型都容易被一个漂亮指标牵着走。
Ishanth Guntko的《Benchmarking Constraint-Preserving QAOA for Renewable-Energy Portfolio Selection》适合这样读。它没有把量子算法的实验结果直接包装成投资成绩,反而留下了一条很清楚的界线:某些电路更容易产出满足约束的组合,小规模经典求解仍然更快,历史投资结果也没有证明量子方法带来了新增收益。
本文依据本地17页版本。论文库记录的发表日期为2026年11月9日,文中一些研究扩展标注为10月;这两个时间不应混作同一个实验日期。以下数字均为论文报告值,未独立重跑。
图示意图
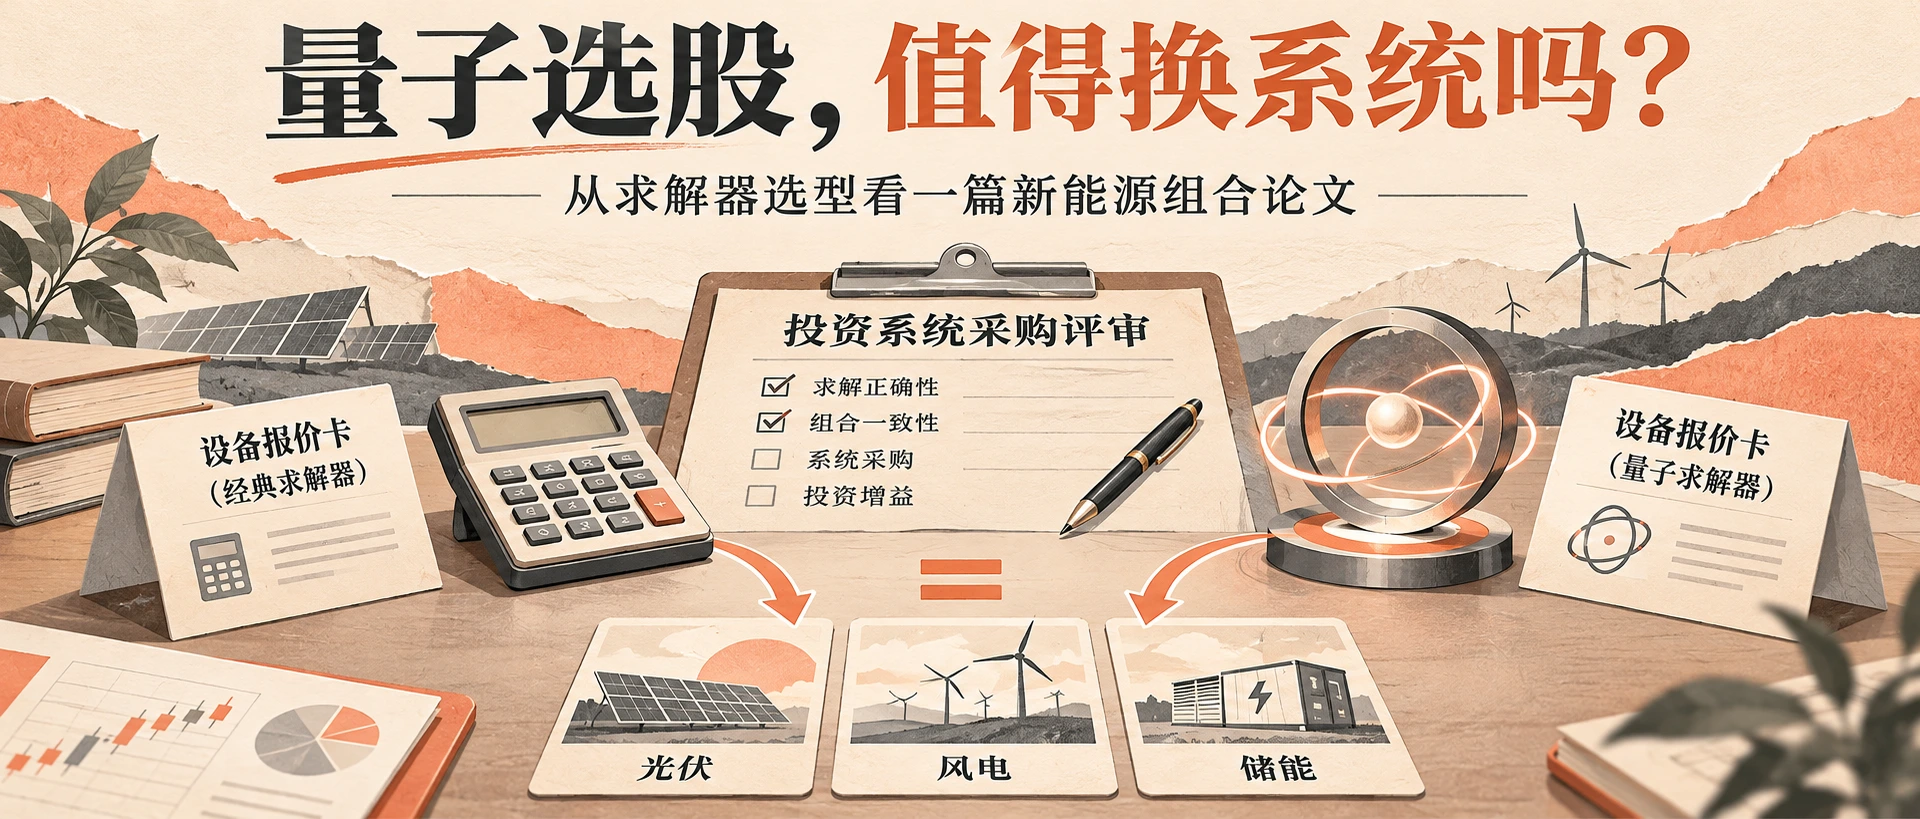
量子优化器的采购评审
先把“挑错股票”和“挑了不合规组合”分开
这项研究先把连续配置简化成一个离散问题:候选资产选中或不选中,选定数量,并在相应实验中限制每个行业最多选一个。目标函数同时考虑估计收益、风险及部分偏好。注意,“优化目标”是研究者写下的规则,并不天然等于未来赚钱。
普通的罚函数做法,允许算法探索违规答案,再给这些答案加上惩罚。例如该选三只却选了四只,或者同一行业塞进两只,就在目标函数中扣分。难点是惩罚要多重:太轻,违规解可能反而占优;过重,搜索又可能变得不容易区分好坏。
论文比较的另一种做法,是让搜索动作本身保持约束。可以把它理解为一张只能在合法车道内移动的地图。行业内部交换候选,保持每个行业的选择数量,算法就不会因为探索一步而跑出允许范围。
在无噪声条件和指定结构下,这类电路可以保证可行性。这是设计性质。拿到100%的可行概率,说明结构兑现了约束承诺;它还没有回答在合法组合里选得有多好。
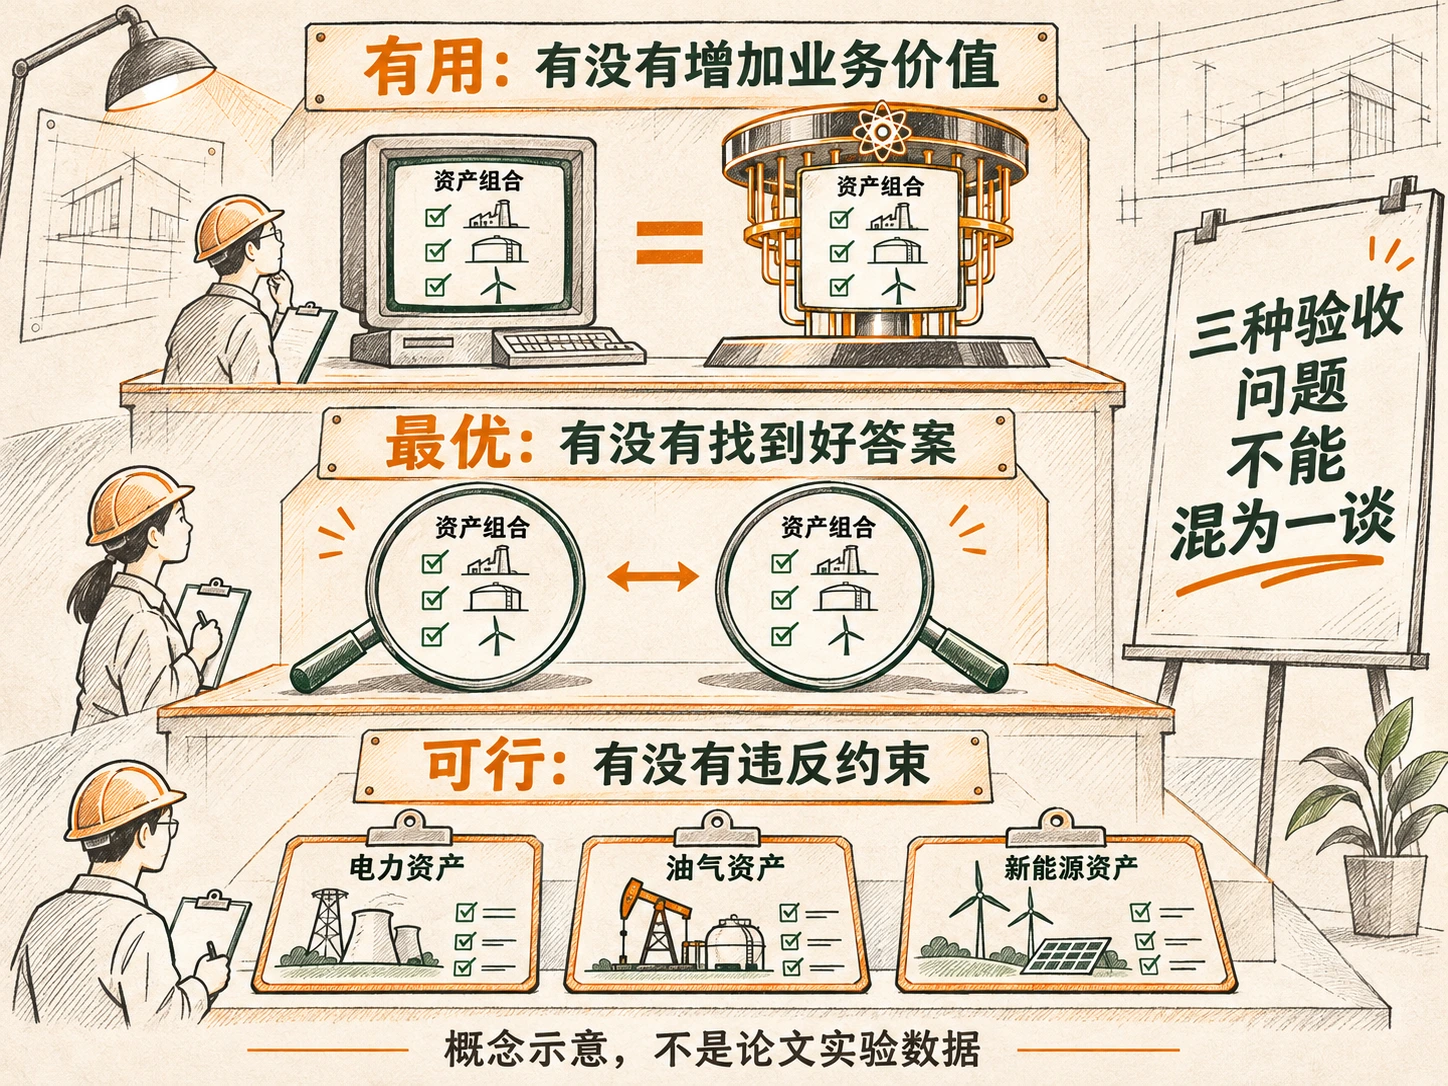
这张图只解释选型时的三道判断,不呈现实验数据。
图示意图
三个不同的验收问题
我更愿意看那台不起眼的经典求解器
附录B把问题落到八家真实发行人,使用三个不同截止日以前的价格观测构造优化输入。这里新增的是三个带日期的数学问题,不是一批独立实盘账户,也不是18个独立市场。
表9里有一组很适合采购评审的对照。精确搜索在三个问题中都找到最优解,平均总用时0.0086秒;MILP也是3/3,用时0.1100秒。X QAOA在18种设置中观察到5次最优解,XY QAOA观察到16次,对应总时间约3.6011秒和3.3483秒。(附录B,表9,第15页)
这些分母不能随手放在一起计算“胜率”:经典方法面对三个问题,量子方法的18种设置重复了截止日、深度和初始化等条件。量子时间还包括经典模拟和穷举诊断,不是实体量子硬件的运行时间。它不能证明一般性的硬件速度差距。
但就这份采购材料而言,结论已经足够实用:在论文实际测试的小问题上,没有出现需要用新技术换取的速度优势。现有精确方法既给出了答案,又更快。
XY的结果并非没有价值。它在这组设置下比X更有效地把采样概率放在最优解上。问题在于,研究改进和替换理由是两张不同的单据。前者可以成立,后者仍然需要更大的问题、更完整的资源核算,以及能击败现有方案的业务证据。
还有一个容易漏看的修正。研究曾在不同设置间复用读出随机流,后来改成不同种子重新抽样。训练后的状态概率没有改变,但观察到的恢复次数变了。作者据各设置的最优状态概率,计算64次抽样下的预期恢复总数:X为5.849,XY为13.320;纠正后的单次重跑观察到5和16。(第16页,B.3)
预期次数与观察次数并不相同,16次也不该被写成一种稳定保证。对选型而言,这提醒我们留住完整分布和随机种子,而不只留演示中最好看的那一次截图。
如果两个求解器给出同一组合,收益该记给谁
论文的历史V3实验中,精确求解与QAOA在四个窗口给出了相同的投资曲线。保存的34次月度决策里,量子读出恢复了与精确参考相同的选择。(第6页,VII)
对运行系统来说,替代求解器能复现参考答案当然是好事。但两套系统拿着同样的资产、同样的权重和交易约定,出现同样的收益,不会产生一份额外的“量子收益”。
再往前一步,求解器完全正确,也可能忠实执行一个投资上不够好的目标函数。估计收益会错,资产池会偏,风险估计会失准。优化器擅长的是在给定条件下寻找答案,不负责替输入数据证明未来。
表1的2026年6月至10月窗口,V3收益为−15.45%,V2为−6.35%,SPY为+3.00%;另一个2025年6月至2026年5月窗口,V3原始收益从V2的28.58%提高到36.67%,但夏普从2.20降到1.81。(第7页,表1)
这些窗口各自从一万美元重新开始,持仓和回撤状态也重新初始化,不能拼接成一个连续账户。并且各版本开发过程中,研究者已经看过相关历史区间;作者明确将整个过程定性为回顾性、带研究适应性的探索。上述结果适合用来理解模型和敞口怎样影响回测,不能充当独立未来验证。
采购意见可以很短,研究清单不必因此作废
如果评审对象就是这份论文展示的任务,我不会批准以“更快”或“更赚钱”为由替换经典求解器。材料没有给出这两种证据。
我会保留约束保持电路的实验接口,把它作为研究选项。下一轮需要在更大、真正具有计算难度的问题上,事先固定资源预算和比较规则。经典端也要充分利用可行域结构;不能只让量子端享受问题编码带来的便利。模拟时间、状态准备、训练、采样、诊断和硬件部署成本,则应分别列明。
投资验证另开一项任务。求解器比较时固定目标和输入,预测模型比较时保留求解器不动,避免最后无法分辨改进来自哪里。新增的历史区间要在方法固定以后才首次使用。做到这一步,失败也能留下明确的信息:是预测不行、配置不行,还是求解器没有带来增益。
这篇论文真正适合带进评审室的,是它允许不同层次得出不同答案:可行性可以改善,求解表现可以改善,替换现有投资系统仍然可以不通过。
原文:Ishanth Guntko,Benchmarking Constraint-Preserving QAOA for Renewable-Energy Portfolio Selection。来源记录:https://doi.org/10.33774/coe-2026-62czd 。对应代码:https://github.com/ishanthrguntko-oss/quantum-portfolio-lab 。本文为研究解读,不构成投资建议。
资料与阅读边界
本文为方法讨论与教学说明。文中示例不等于经独立验证的收益实证;如需具体数据、计算口径或资料来源,可通过官方渠道提出核对请求。
历史结果不代表未来表现。使用前请检查数据时间边界、样本独立性、交易成本及适用条件。
关键结论
- 结构可行性、求解质量和业务增益是不同验收问题。
- 小规模经典求解更快;相同组合不会产生新增量子收益。
- 历史窗口已经被研究过程观察,不能充当独立未来验证。