公开课公开课因子评估统计审计Alpha管理
交易研究员的蜕变:从漂亮回测到科学证据
11月8日20:00—21:30,AI量化邹老师带你走过三次研究认知蜕变:证明预测能力,审计可信与独立性,再走向动态Alpha管理。
本文要点
直播时间:2026年11月8日20:00—21:30。
从预测证据到统计审计、独立性与可交易性。
你手里是否也有这样的因子:净值曲线漂亮,Sharpe不低,换一个时间窗口却表现平平;公式又改了几个版本,结果越来越好,却说不清改善来自有效信息,还是反复尝试后的运气。
研究最难的时刻,往往发生在回测结束之后。面对一条好看的曲线,下一步究竟应该继续投入、送进因子库,还是先暂停判断?
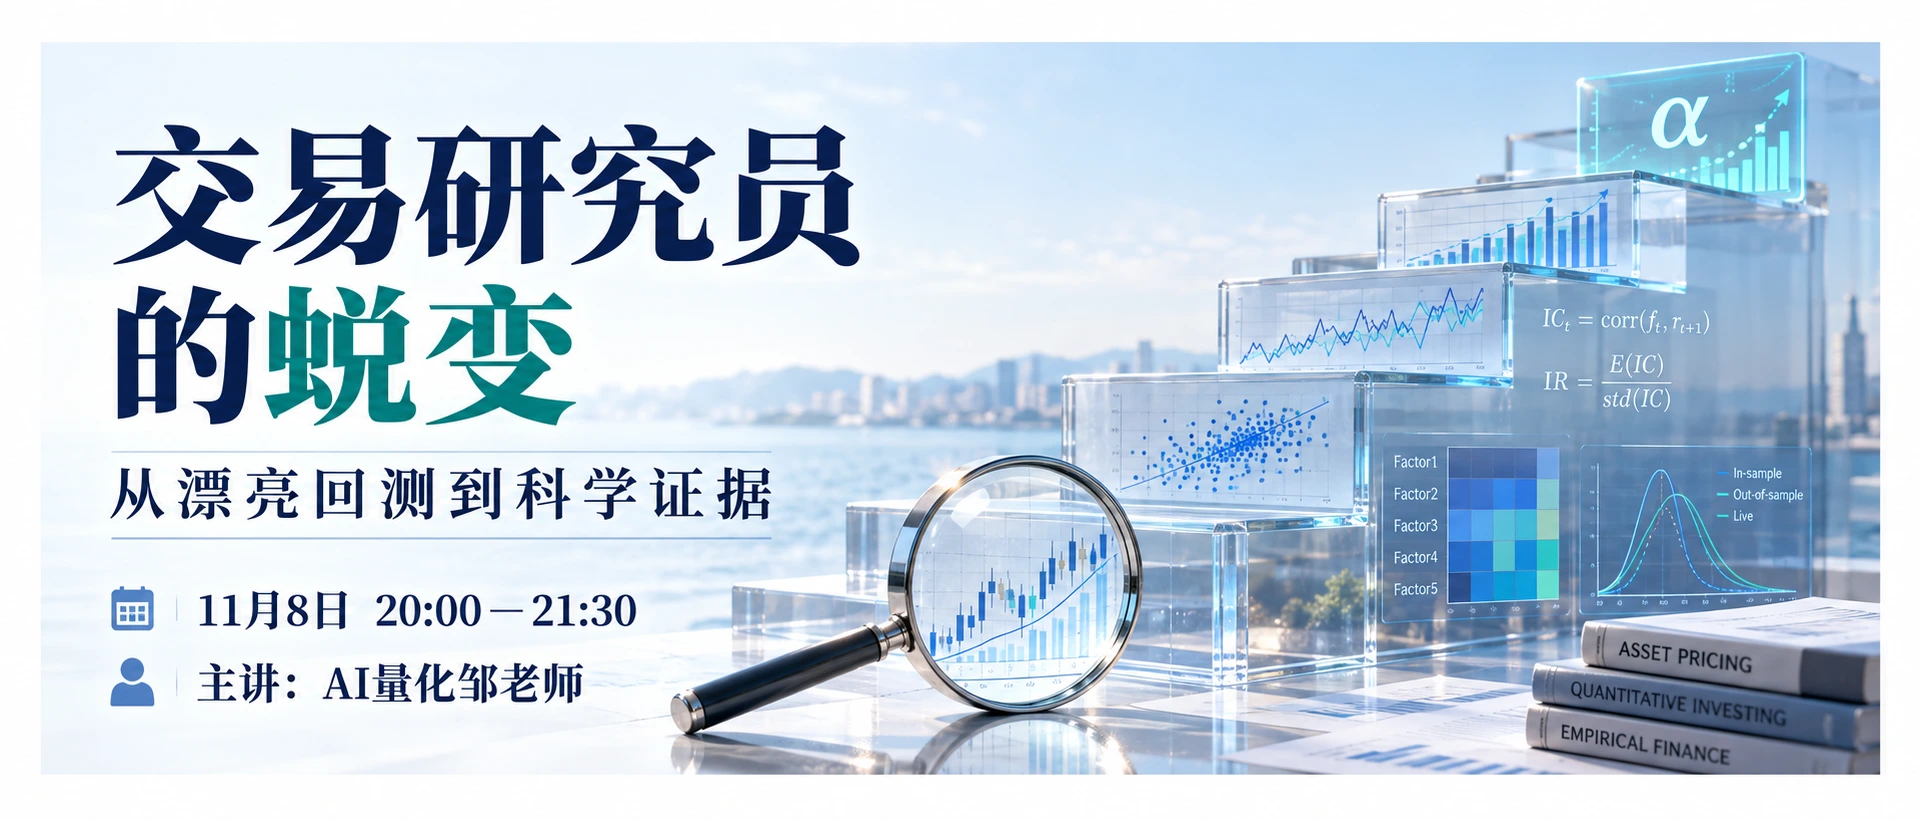
2026年11月8日20:00—21:30,AI量化邹老师将带来公开课《交易研究员的蜕变——从漂亮回测到科学证据》。这堂课沿着研究决策展开:先质疑收益,再寻找预测证据,审计结果是否可信,检查是否具有独立且可交易的价值,最后讨论入库与持续管理。
图交易研究员的蜕变公开课
交易研究员的蜕变公开课
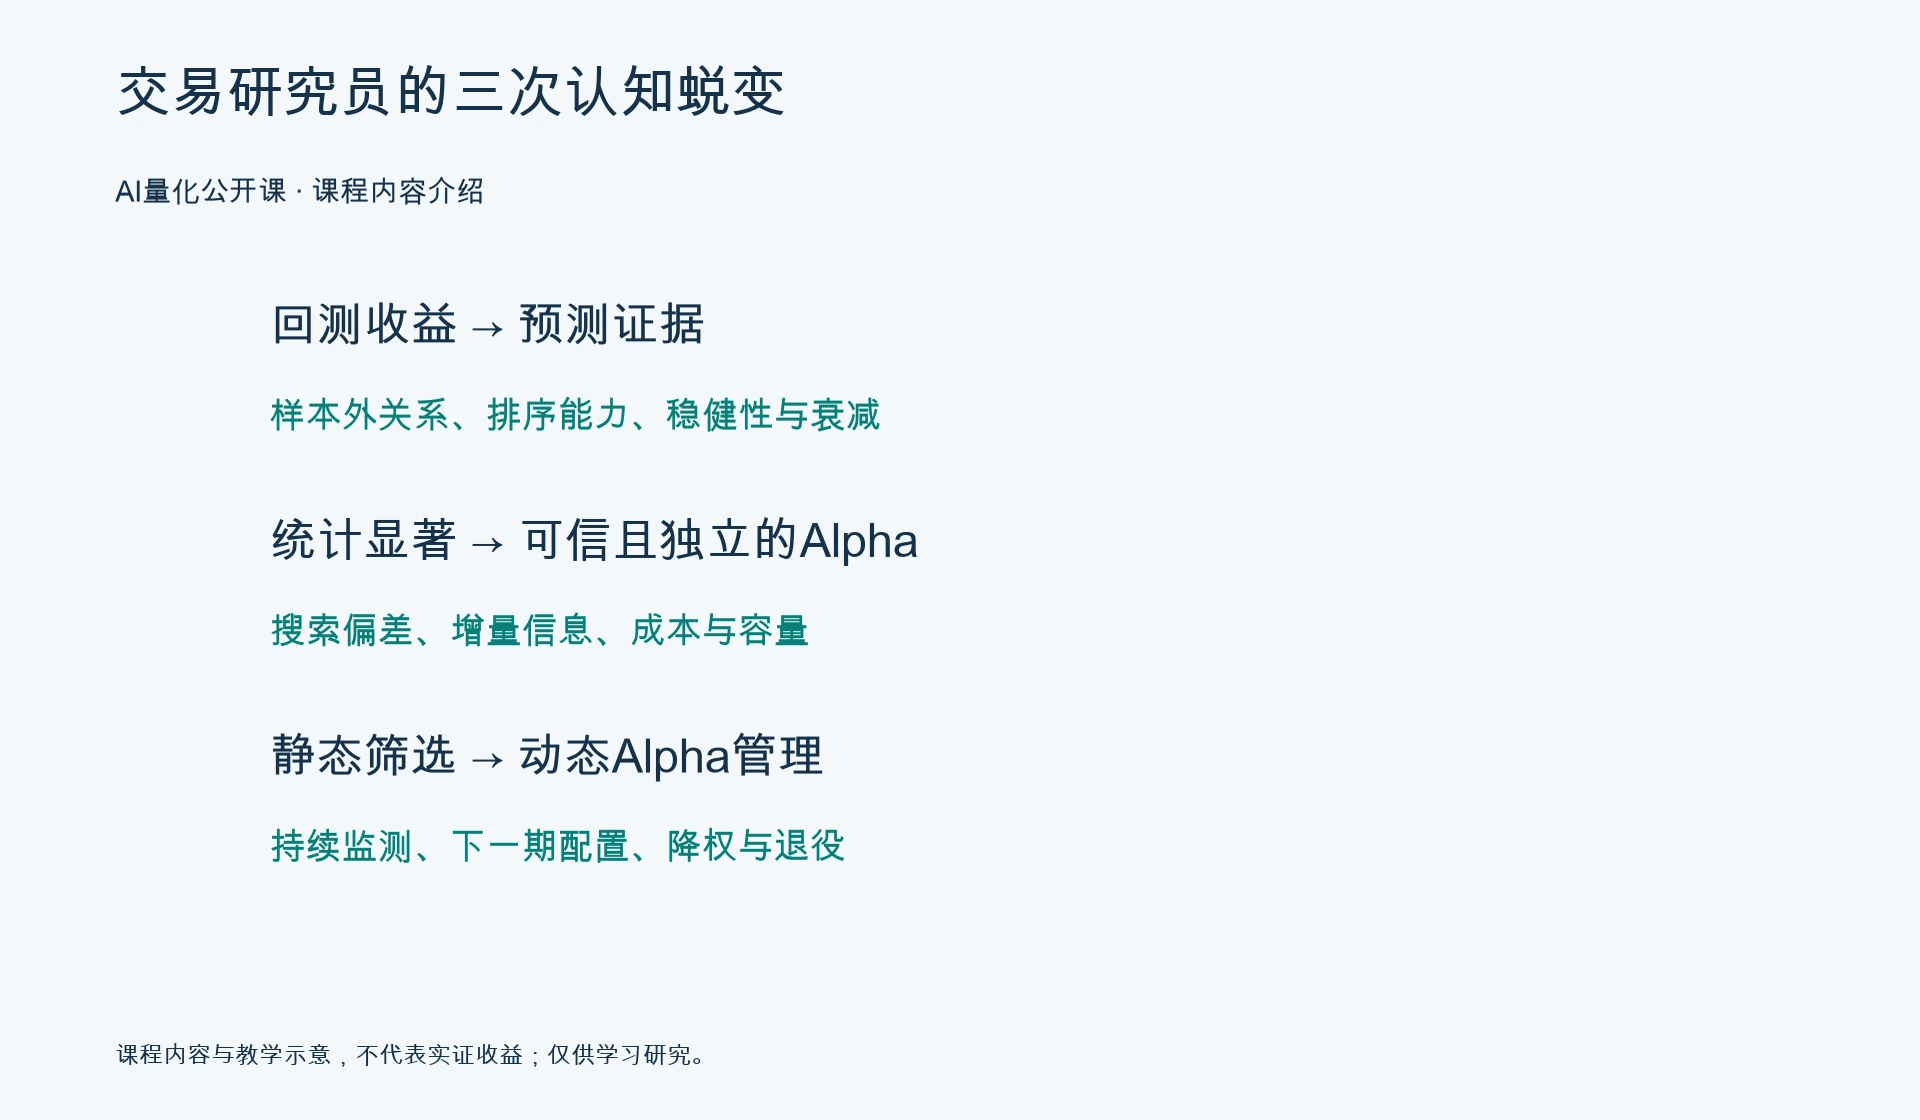
第一次蜕变:让因子拿出预测证据
高收益值得研究,但不能直接替代“这个信号能够预测未来收益”的证据。
课程会从IC和Rank IC切入,把信号与未来收益的关系说清楚,再用滚动IC、ICIR和正向比例观察稳定性。一个很高的平均数,可能由少数阶段撑起;只看它,容易漏掉长期失效的时间。
相关性证据还需要排序证据补充。把股票按因子值分组后,未来收益是否呈现合理的高低顺序?换时期、换股票池、换市场状态,结论还剩多少?预测力又能维持多久,与你实际持仓和调仓周期是否匹配?
这部分的目标,是帮助你把“回测很好”拆成几个可以分别验证的问题。
图三次研究认知蜕变
三次研究认知蜕变
第二次蜕变:显著之后,继续追问可信度与增量
当候选从几十个增加到成千上万个,研究者面对的不仅是更多机会,也有更多挑出幸运结果的机会。
课程将讨论多重检验、FDR、Bootstrap、滚动样本外验证、CSCV、PBO,以及PSR和DSR的分工。不同工具回答的问题不同,不能简单相加,也不能用一个调整后的Sharpe替代整条证据链。
例如,PBO关注的是候选中样本内冠军到样本外的排名表现;它并不自动回答交易成本、容量和未来市场状态的问题。Bootstrap也需要尊重时间序列相关性,不能随意打乱数据就把结果当作可靠验证。
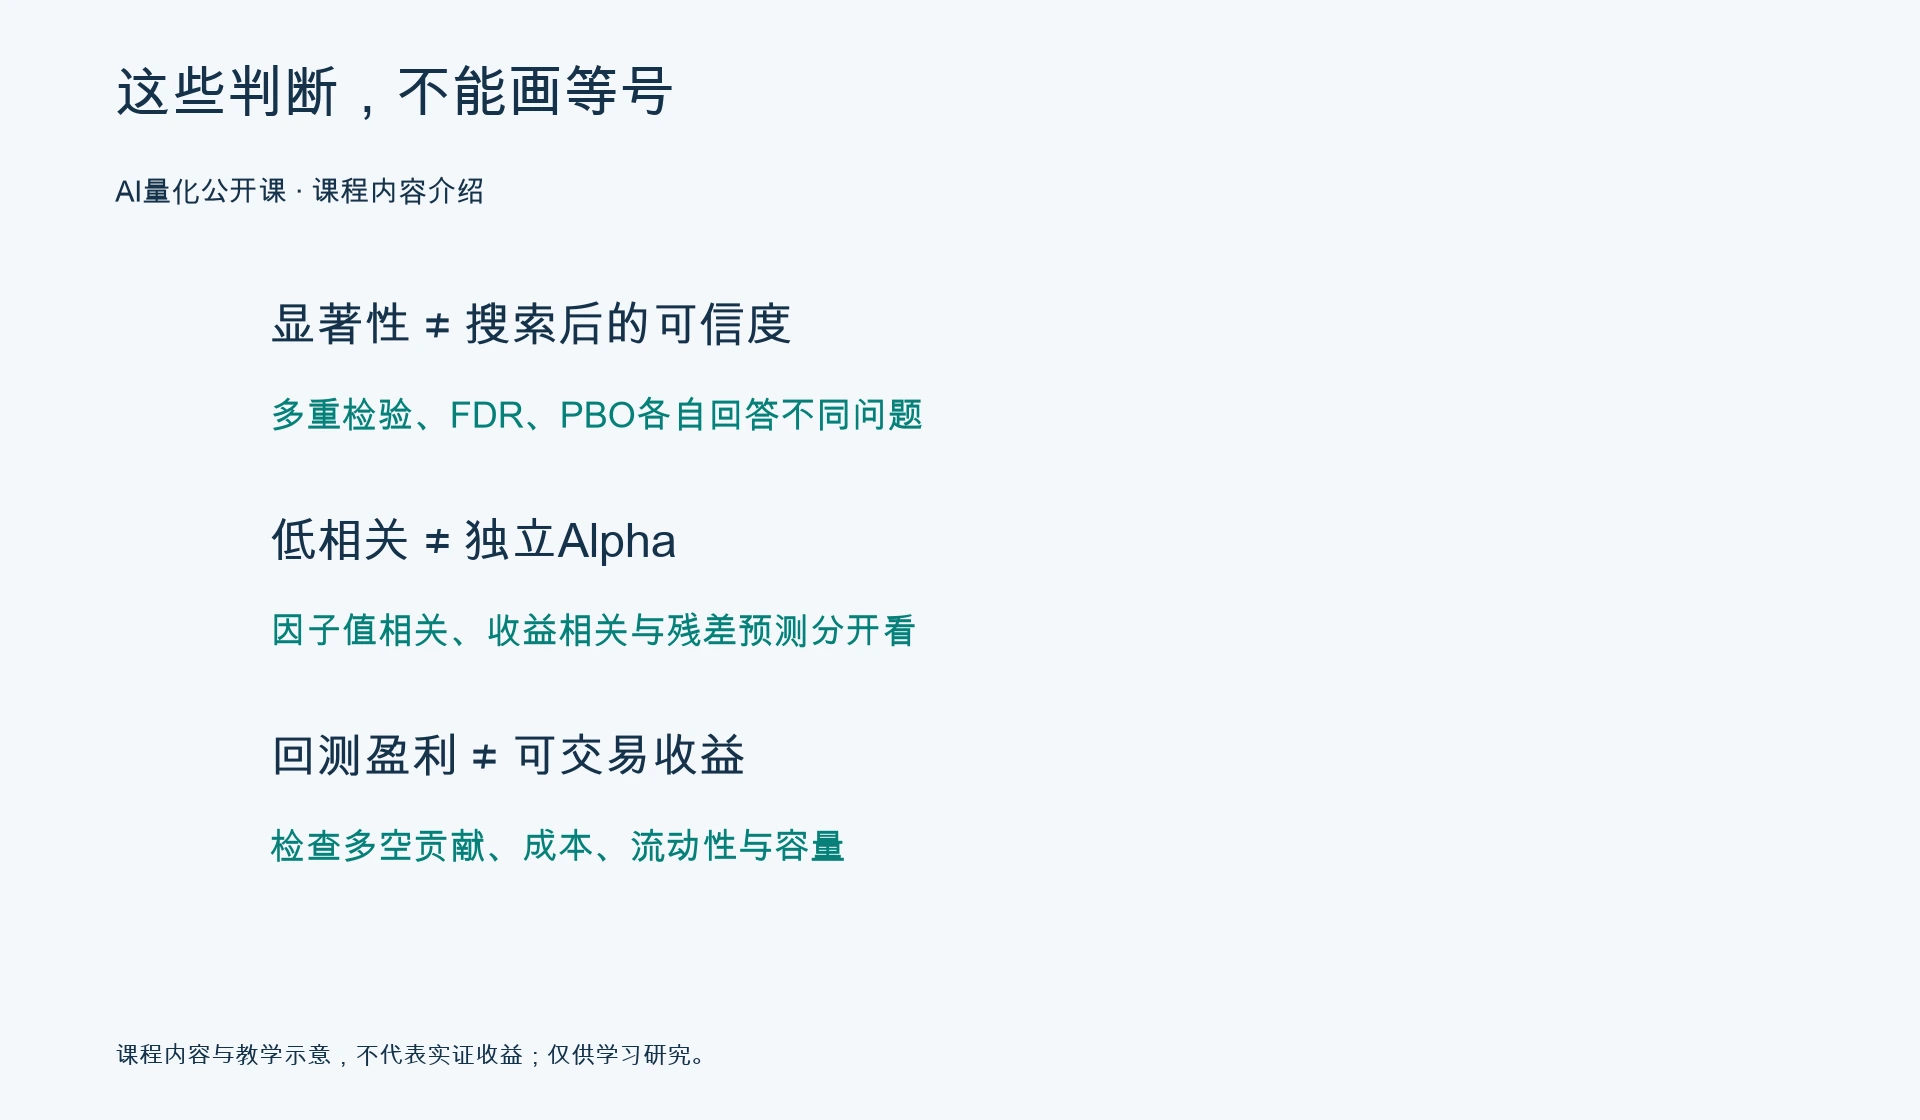
统计证据通过后,还要看新因子对已有研究增加了什么。公式不同可能表达同一类风险,因子值相关不高也可能赚同一种钱。对已有因子做回归、比较残差IC与原始IC,可以帮助检查增量,但残差本身不自动成为“纯Alpha”。
课程还会拆开多头、空头和基准贡献。一个漂亮的多空结果,究竟依赖哪一端?借券或交易限制是否允许实现?扣除佣金、滑点与冲击后,净收益如何变化?规模提高时,流动性和容量会怎样约束策略?这些都会影响研究是否值得继续。
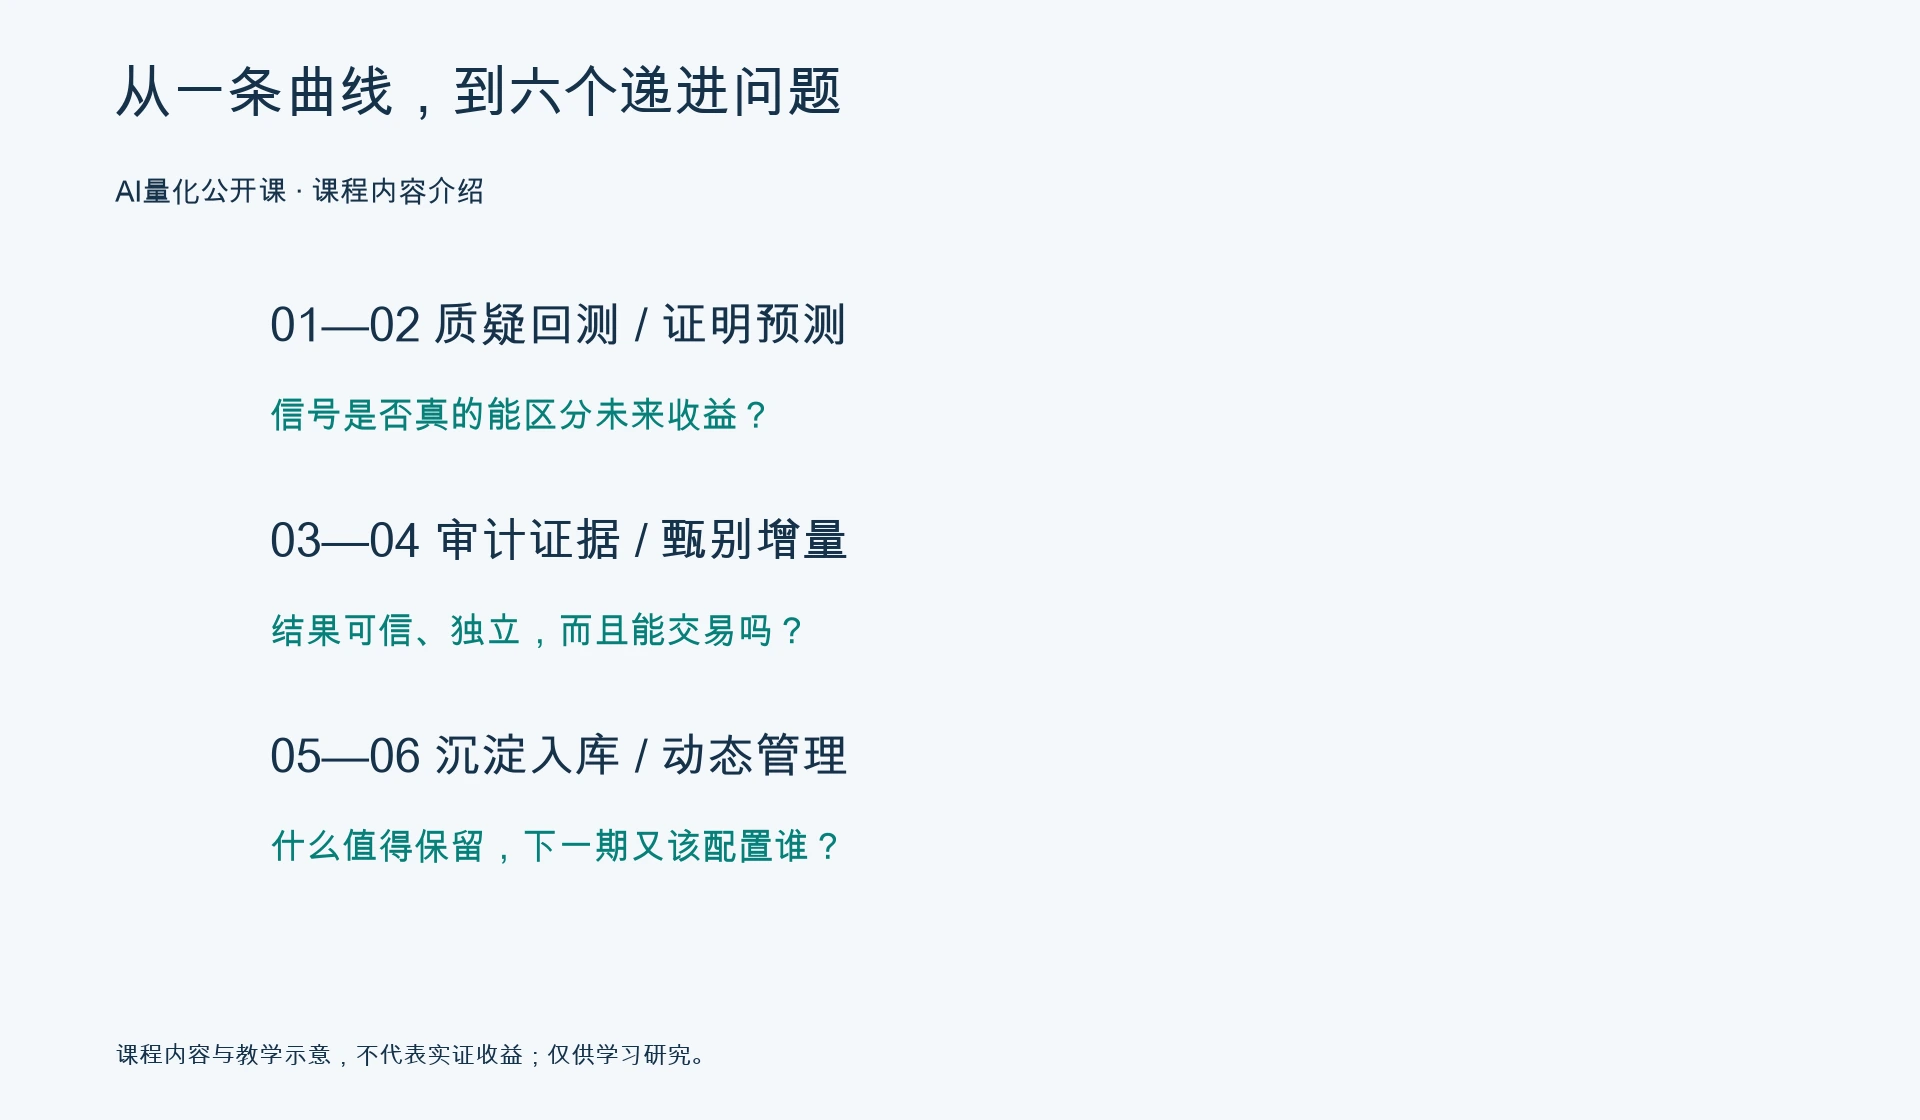
图六阶段递进问题
六阶段递进问题
图研究判断的几条边界
研究判断的几条边界
第三次蜕变:从筛选因子,到管理Alpha资产
通过一次评估,只能支持特定条件下的判断。市场状态、拥挤程度和交易成本都在变化,因子也会衰减。
课程后半段将把视角移向因子库的准入、角色分工和动态管理。Alpha、Risk、Condition、Execution各有用途,因子库不应只是公式的集合;聚类、去重与代表方向的选择,则帮助研究者判断是否反复储存了相同信息。
动态管理进一步追问:昨天的好因子,下一期还值得配置吗?课程会介绍生命周期、衰减和反弹等状态特征,以及HealthScore、面板数据和元模型的研究思路。健康度评分要用未来样本外结果检验,不能仅因名字叫“健康度”,就把它当成已有预测能力的产品。
这里也会区分统计评价与动态预测:前者检查证据是否可靠,后者研究下一期如何排序和配置。两者需要各自的数据隔离与滚动验证。
这堂课,适合正在作这些判断的你
如果你已经能写因子、跑回测,却仍不确定如何决定因子的去留;如果候选越来越多,研究结论却难以积累;或者你正在搭建评估流程,希望把预测、审计、成本和因子管理连接起来,这堂课可以作为一次研究框架的梳理。
课程按六个阶段递进:质疑回测、证明预测、审计可信度、甄别增量价值、形成入库决策、持续动态管理。你可以带着一个正在研究的因子来听,逐项检查它还缺哪一层证据。
图11月8日公开课直播信息
11月8日公开课直播信息
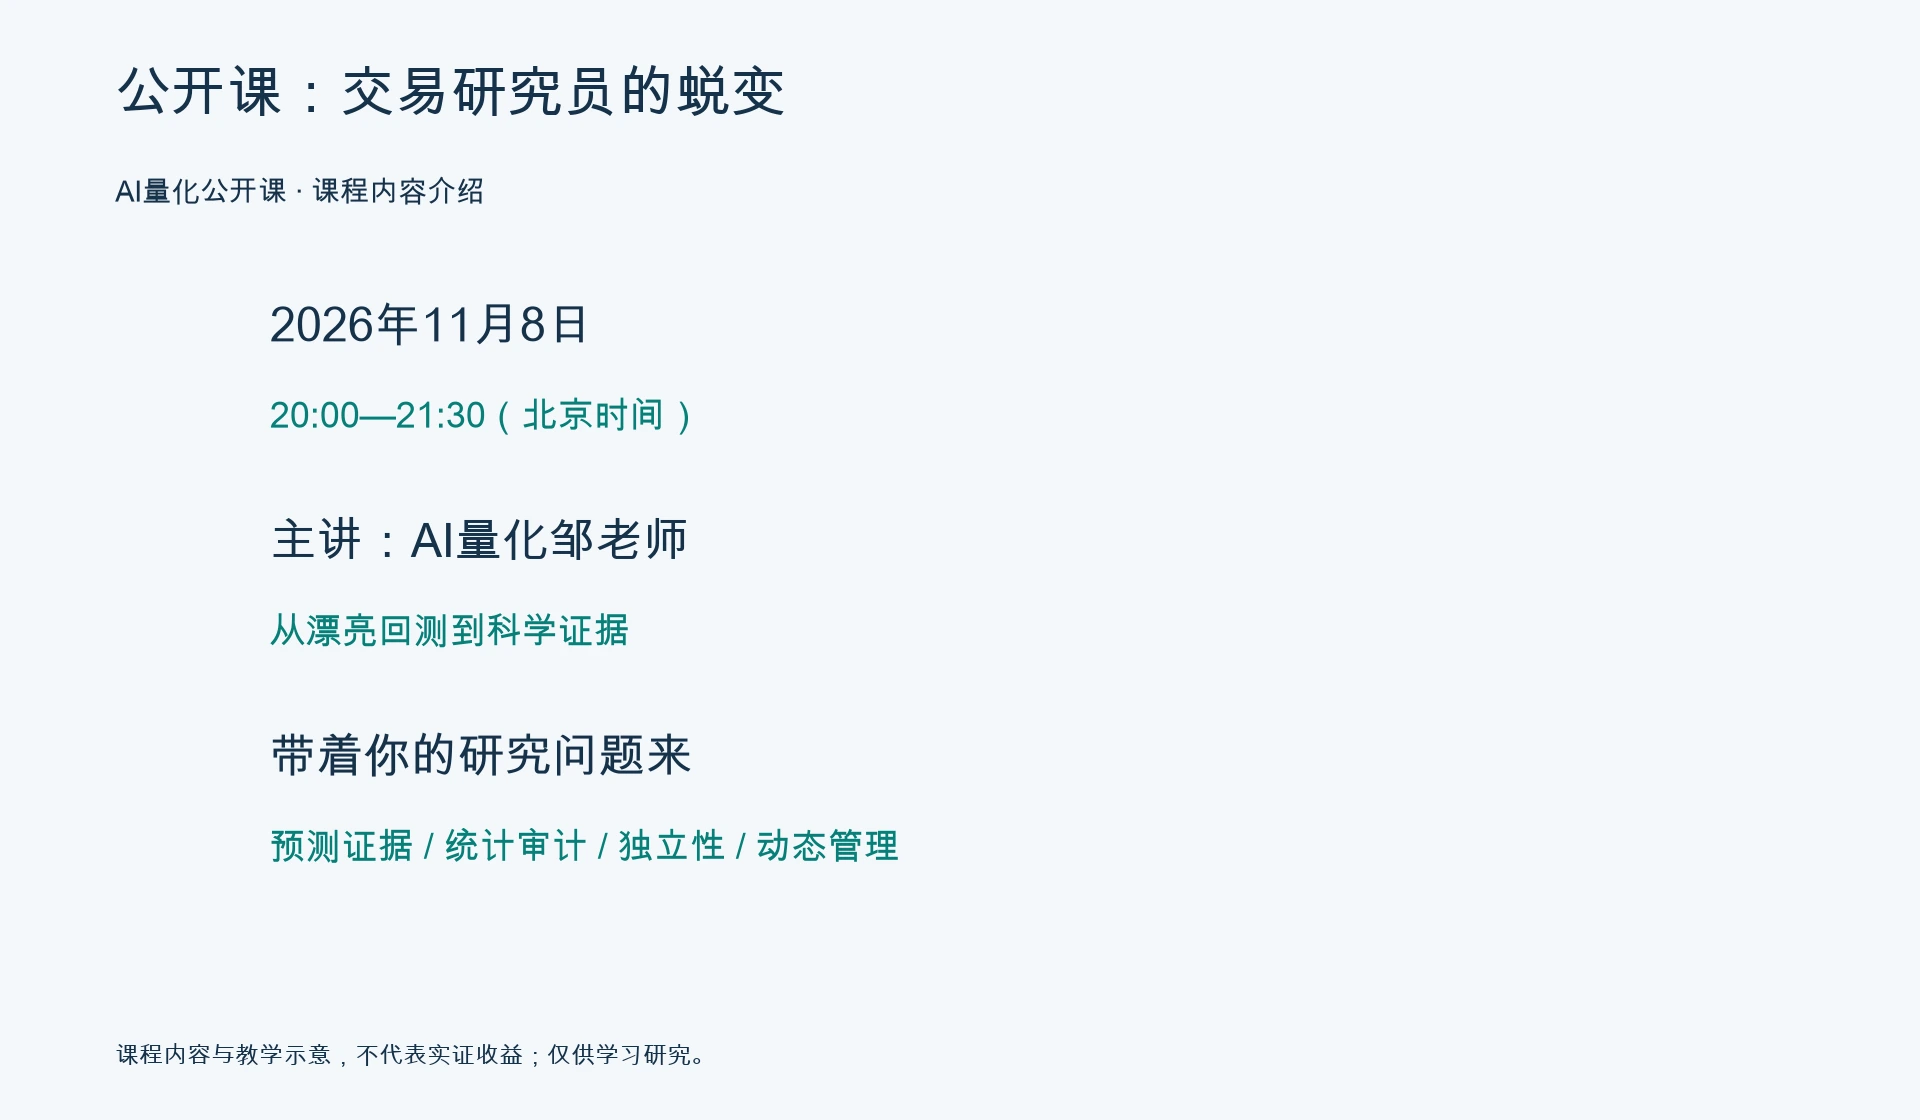
公开课信息
课程:《交易研究员的蜕变——从漂亮回测到科学证据》
时间:2026年11月8日20:00—21:30(北京时间)
主讲:AI量化邹老师
会议详细信息,请联系AI量化陈老师。扫描下方微信二维码联系咨询。
从研究一条曲线,走向管理一套可以审计、配置和退役的Alpha资产,需要的是持续补足证据。11月8日晚,我们一起把这些研究判断理清楚。
本文依据课程大纲整理,由AI辅助编辑与制图。文中因子数量等表述用于解释研究问题,不是课程实证结果或统一准入阈值。课程仅供学习、研究与方法交流,不构成投资建议,也不承诺收益。
图联系AI量化陈老师
会议详细信息请联系AI量化陈老师
资料与阅读边界
本文为方法讨论与教学说明。文中示例不等于经独立验证的收益实证;如需具体数据、计算口径或资料来源,可通过官方渠道提出核对请求。
历史结果不代表未来表现。使用前请检查数据时间边界、样本独立性、交易成本及适用条件。
关键结论
- 直播时间:2026年11月8日20:00—21:30。
- 从预测证据到统计审计、独立性与可交易性。
- 从静态筛选走向动态Alpha管理。